今回は、第72期において当期純利益39百万円という堅実な黒字を計上した、陸奥工業株式会社の最新決算公告を詳しく紐解いていきます。住友大阪セメントの連結子会社である八戸セメントのグループ中核企業として、長年にわたり地域インフラを根底で支え続ける同社は、どのような事業構造を築いているのでしょうか。本記事では、自己資本比率約84.5%という極めて盤石な財務状態が意味するものと、建設・プラント業界を取り巻く未来に向けた戦略的展望を深掘りしていきましょう。
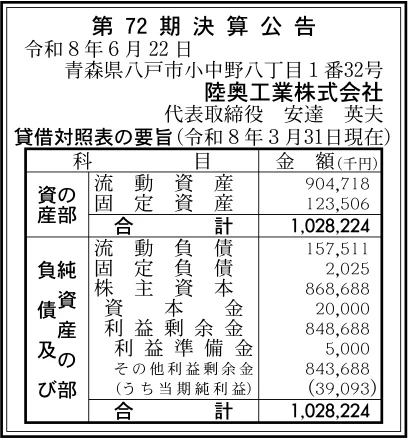
【決算ハイライト(第72期)】
| 資産合計 | 1,028百万円 (約10.3億円) |
|---|---|
| 負債合計 | 160百万円 (約1.6億円) |
| 純資産合計 | 869百万円 (約8.7億円) |
| 当期純利益 | 39百万円 (約0.4億円) |
| 自己資本比率 | 約84.5% |
【ひとこと】
陸奥工業株式会社の第72期決算は、当期純利益39百万円を確保し、安定した黒字経営を継続していることが確認できます。最も注目すべきは、総資産1,028百万円に対して自己資本比率が約84.5%に達しており、極めて強固で盤石な財務基盤を誇っている点です。また、流動比率が約573%と手元の資金流動性が非常に高く、建設やプラント保守といった事業環境において圧倒的な安全性を備えています。八戸セメントの中核パートナーとして、地域産業の根幹を支え続ける同社の堅実な経営手腕が色濃く反映された決算だと言えます。
【企業概要】
企業名: 陸奥工業株式会社
事業内容: 八戸セメント関連の請負作業、生コンプラント補修、官公庁および民間の土木・建築・舗装工事
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔セメント工場関連請負・プラント補修事業
同社の収益の大きな柱となっているのは、八戸セメント株式会社における工場内請負作業および生コンプラントの補修事業です。主要な対象顧客は八戸セメントをはじめとするグループ企業であり、セメント製造プロセスの円滑な稼働を支えるという極めて重要な役割を担っています。提供価値は、過酷なプラント環境下においても事故を起こさない徹底した安全管理と、長年の経験に裏打ちされた高度なメンテナンス技術にあります。収益の上げ方としては、工場内の日常的な操業支援業務の委託費や、定期的な設備の補修・改修工事の請負代金を通じて、安定的かつ継続的な売上を確保する構造となっています。
✔官公庁および民間向け土木・舗装工事事業
もう一つの重要な事業領域が、青森県や八戸市などの官公庁、および地域の民間事業者を対象とした土木・建築・舗装工事事業です。この事業では、地域住民の生活に直結する道路の舗装やインフラの整備、各種施設の土木工事を手掛けており、高品質で耐久性の高い施工技術を提供価値としています。自社に経験豊富な技術者と施工体制を保有し、元請けおよび一次下請けとして現場を確実に管理・完工する能力を備えています。収益モデルとしては、公共工事の入札を通じた安定的な受注や、地域企業からのインフラ整備依頼に対する工事請負代金から利益を生み出しています。
【財務状況等から見る経営環境】
✔外部環境
陸奥工業株式会社を取り巻く外部環境は、インフラの老朽化対応と環境規制という二つの大きな波に直面しています。xenoBrain(xenodata lab.)等の市場調査によれば、国内のプラントエンジニアリング市場は現在約3.9兆円規模に上り、脱炭素に向けた環境対応設備の更新需要などにより今後も着実な成長が見込まれています。また、激甚化する自然災害に備えた国土強靱化策により、公共の土木・舗装工事に対する予算は底堅く推移しています。しかしその一方で、建設業界全体で適用が始まった労働時間の上限規制(いわゆる2024年問題)により、慢性的な技術者・作業員不足と人件費の高騰が深刻化しており、各社の施工能力の確保が急務となっている状況です。
✔内部環境
同社の内部環境は、八戸セメントという強力な特定顧客との長年にわたる強固なパートナーシップを基盤としています。第72期決算で当期純利益39百万円を計上したことは、資材価格や労務費が高騰する厳しい環境下にあっても、適切な原価管理と効率的な現場運営によって着実に利益を残す実力があることを示しています。さらに、利益剰余金が849百万円まで積み上がっている事実は、創業から60余年にわたり「安全・堅実・誠意」の理念の下、手堅い経営を長年継続してきた証左と言えます。大規模な設備投資を必要としない事業モデルであるため固定資産は124百万円に抑えられており、極めて身軽で効率的な組織構造を有しています。
✔安全性分析
財務の安全性を決算数値から分析すると、同社は外部環境のいかなる悪化にも耐えうる、文字通り「鉄壁」の財務基盤を備えていることが分かります。まず、長期的な安全性を示す自己資本比率は約84.5%に達しており、総資産1,028百万円の大部分を自前の資本で賄っている非常に健全な状態です。また、短期的な資金繰り能力を示す流動比率は約573%(流動資産905百万円÷流動負債158百万円)という驚異的な数値を叩き出しており、当面の支払いに対する懸念は皆無と言ってよいでしょう。負債比率も約0.2倍と借入金などの他人資本への依存度が極めて低く、ROA約3.8%という堅実な収益力と相まって、倒産リスクとは無縁の優良な財務状況であると考えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、自己資本比率約84.5%、流動比率約573%という無借金に近い圧倒的に強固な財務体質にあります。この潤沢な資金力は、予期せぬ経済危機や資材高騰時においても経営を揺るがすことなく、安定した事業運営を継続する大きな原動力となっています。また、八戸セメント(住友大阪セメントグループ)の中核パートナーとして培ってきた長年の信頼と実績は、他社が容易に参入できない強固な受注基盤を形成しています。さらに、工場内の特殊なプラント補修作業から、一般的な公共土木・舗装工事までを一元的に対応できる総合的な施工能力も、顧客からの継続的な指名を獲得する大きな強みです。
✔弱み (Weaknesses)
一方で、盤石な事業構造の裏に潜む弱みとして、収益の大きな柱が八戸セメント関連の事業に依存している点が挙げられます。これは、親元企業であるセメント工場の稼働状況や業績変動に、同社の売上がダイレクトに連動しやすい構造を意味しています。また、事業を展開するエリアが青森県八戸市周辺に集中しているため、地方特有の人口減少や地域経済の縮小影響を直接的に受けやすいという側面を持っています。加えて、労働集約的な建設・プラント保守業界において、現場の最前線を支える技術者や作業員の高齢化が進んでおり、次世代を担う若手人材の確保が慢性的な課題となっていることも否定できません。
✔機会 (Opportunities)
外部環境における最も期待される機会は、インフラの老朽化対応と環境規制へのシフトに伴う大規模な更新需要です。xenoBrain等の調査が示す約3.9兆円規模のプラントエンジニアリング市場の成長トレンドは、セメント工場における脱炭素関連設備(バイオマス関連など)の改修工事という形で同社に直接的なビジネスチャンスをもたらします。また、官公庁が推進する国土強靱化策により、橋梁や道路の長寿命化工事、防災インフラの整備といった土木・舗装工事の需要は長期間にわたり底堅く推移します。さらに、ICT建機やドローン測量などの最新技術を現場へ導入することで、少ない人員で生産性を劇的に向上させる余地も広がっています。
✔脅威 (Threats)
その一方で、中長期的な視点では回避できない事業環境の脅威も存在します。最も深刻なのは、日本の人口減少とそれに伴う新設住宅着工戸数の減少により、中核産業であるセメント自体の国内需要が長期的に漸減していくリスクです。また、建設業界全体を覆う「2024年問題」に端を発する残業規制の強化は、工期の長期化や協力業者の確保難を招き、労務費のさらなる高騰という形で同社の利益率を圧迫する懸念があります。加えて、セメント産業に求められる脱炭素(カーボンニュートラル)のハードルは非常に高く、親元企業の設備投資負担が増大する過程で、協力会社に対する激しいコスト削減圧力が波及してくる脅威も想定されます。
【今後の戦略として想像すること】
✔短期的戦略
これらの環境分析を踏まえ、短期的には現場の生産性向上と人材確保への投資が最も有効な戦略になると考えます。具体的には、利益剰余金849百万円という潤沢な内部留保を積極的に活用し、プラント保守作業や土木工事における安全性を高める最新設備や、省力化に寄与するICT建機を導入していくことが挙げられます。また、2024年問題の労働時間上限規制に対応するため、クラウドを活用した現場管理システムを取り入れ、残業時間の削減と業務効率化を推進すべきです。同時に、従業員の待遇改善や資格取得支援制度を拡充し、若手技術者の採用強化と定着率の向上を図ることが、足元の施工能力を維持・拡大するための必須条件となります。
✔中長期的戦略
中長期的な視点では、単なる下請けや請負業務から脱却し、高度な技術提案力を持つエンジニアリング企業への進化が戦略の柱となります。セメント業界全体が直面する脱炭素化の流れをビジネスチャンスと捉え、バイオマス燃料関連設備や省エネ機器の改修工事を確実に取り込めるよう、自社の施工技術とノウハウを高度化させることが重要です。また、官公庁向けの公共工事においては、地元八戸市での長年の実績と高い安全管理能力を強みとしてアピールし、防災・減災インフラの元請け受注シェアをさらに拡大していくべきです。将来的には、手元の豊富な流動資産を元手に、周辺地域の関連工事会社とのアライアンスを検討し、事業の多角化を進めることも有効だと推測します。
【まとめ】
今回の第72期決算から、陸奥工業株式会社は当期純利益39百万円を確保し、非常に安定した事業基盤を有していることが確認できました。同社の最大の強みは、約84.5%という高い自己資本比率に裏付けられた盤石な財務基盤と、八戸セメントの中核企業としての強固な受注ネットワークにあります。一方で、親元企業への事業依存や、建設業界共通の課題である若手人材の不足といった地域・業界特有の課題にも直面しています。今後は、ICT技術による生産性向上とプラントの環境対応・インフラ更新需要の確実な取り込みを通じて、地域社会に不可欠な企業として持続的な成長を実現していくものと考えています。
【企業情報】
企業名: 陸奥工業株式会社
所在地: 青森県八戸市小中野八丁目1番32号
代表者: 代表取締役 安達 英夫
資本金: 20百万円
事業内容: セメント工場関連請負、生コンプラント補修、土木・建築・舗装工事など
