愛知県刈谷市に本社を構え、日本のモノづくりを熱技術で裏から支える株式会社ノリタケTCFの第65期決算は、380百万円の当期純利益を計上するという極めて安定した結果となりました。スマートフォンやリチウムイオン電池といった現代の最先端製品は、同社が手掛ける「工業炉」での高度な熱処理技術なしには生産できないという興味深い事業背景があります。本記事では、この盤石な決算数値の裏側にある事業構造を徹底的に解剖し、今後の成長戦略や直面する課題について専門的な視点から読み解いていきます。
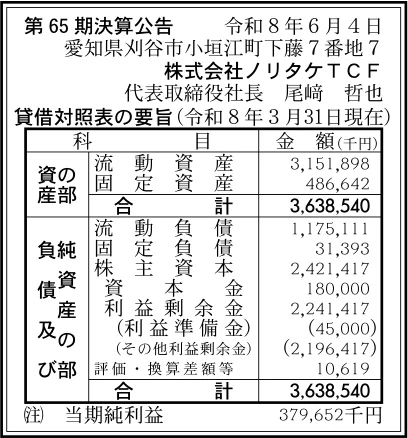
【決算ハイライト(第65期)】
| 資産合計 | 3,639百万円 (約36.4億円) |
|---|---|
| 負債合計 | 1,207百万円 (約12.1億円) |
| 純資産合計 | 2,432百万円 (約24.3億円) |
| 当期純利益 | 380百万円 (約3.8億円) |
| 自己資本比率 | 約66.8% |
【ひとこと】
第65期決算において、株式会社ノリタケTCFは380百万円の当期純利益を計上し、順調かつ力強い業績推移を見せています。特に自己資本比率が約66.8%と極めて高く、製造装置メーカーとして非常に強固な財務基盤を築き上げている点が注目されます。電子部品やリチウムイオン電池向けなど、最先端分野における工業炉の需要を着実に捉えていることが、この高い収益性と安定感に繋がっていると推測されます。ここからは、盤石な財務基盤と高い技術力を持つ同社が、今後どのような成長軌道を描くのかを深掘りしていきましょう。
【企業概要】
企業名: 株式会社ノリタケTCF
設立: 1968年3月
事業内容: 各種工業炉等の設計・製作・販売及びメンテナンス事業
https://www.noritake-tcf.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔ヒート事業(各種工業炉の設計・製造・販売)
同社の中核を担うヒート事業では、焼成炉や乾燥炉、高純化炉といった多種多様な工業炉の機械設計から製造、販売までを手掛けています。提供する設備は、5Gスマートフォン向けのガラス素材や社会インフラ用の金属材料、次世代のリチウムイオン電池の材料製造など、幅広い産業分野の顧客に向けられています。本社工場をはじめとする全国の事業所で高い設計・製造技術を駆使し、顧客の細かい仕様要求に応えるカスタマイズ性の高い装置を提供しています。これら高付加価値な設備の新規受注や販売が、同社の収益の大きな柱を形成しています。
✔メンテナンス事業(築炉・補修・改造工事)
納入した設備のライフサイクル全体をサポートするメンテナンス事業も、同社の重要な事業基盤となっています。各種窯炉や工業炉の築炉工事から始まり、長年の稼働に伴う補修や改造工事、さらにはレキュペレーター装置の設計・製作までを幅広く担当しています。工業炉は一度導入されると数十年単位で使用されるため、定期的なメンテナンスや老朽化対策の改造工事が顧客にとって不可欠な要素となります。このストック型に近い継続的な工事案件を受注することで、新規設備の販売に依存しない安定した収益基盤を構築しています。
【財務状況等から見る経営環境】
✔外部環境
QY Researchの調査予測によれば、世界の工業炉市場は2026年に約136億米ドル(約2兆円規模)へと拡大する見通しであり、市場全体として強い追い風が吹いている状況です。特に、電気自動車(EV)の普及に伴うリチウムイオン電池材料向けの焼成炉・乾燥炉の需要は、今後も急速に高まっていくことが見込まれます。一方で、国内の伝統的な素材産業では設備投資の慎重な姿勢が見られるほか、部材価格の高騰や深刻な人手不足といったマクロ経済上の逆風も存在しています。そのため、市場の拡大を機会として捉えつつも、コスト上昇圧力に対してどのように対応していくかが、同社を含む設備メーカー各社にとって重要な経営課題となっています。こうした外部環境の波を的確に読み、成長分野に的を絞った営業活動を展開していくことが強く求められます。
✔内部環境
社内においては、ヒート事業とメンテナンス事業を両輪とすることで、景気変動に強い強靭な収益構造を確立している点が大きな特徴です。今期の当期純利益380百万円という結果は、新規設備の販売と高利益率なメンテナンス対応のバランスが適切に機能していることを裏付けています。また、ノリタケグループという強力なバックボーンを持つことで、技術力のシナジー効果や安定した経営リソースを確保できていることも、事業推進において有利に働いています。さらに、利益剰余金が2,241百万円に達していることから、過去の利益が社内にしっかりと蓄積され、次なる成長投資に向けた十分な余力を有していることが明確に見て取れます。この豊富な内部留保をどのように活用して組織能力を高めていくかが、今後の展開を左右するでしょう。
✔安全性分析
同社の財務健全性は、日本の製造業の中でも非常に高い水準にあると評価できます。純資産2,432百万円に対して負債合計は1,207百万円に留まり、負債比率は約0.50倍と極めて低く抑えられています。さらに、1年以内に現金化できる流動資産(3,152百万円)が、1年以内に支払うべき流動負債(1,175百万円)を大きく上回っており、流動比率は約268.3%と短期的な支払い能力に全く不安がありません。総資産利益率(ROA)も約10.4%と、資産を効率的に活用して高い利益を生み出していることが分かります。このような強固なバランスシートは、予期せぬ経済危機や部材価格の急激な変動に対する強力な緩衝材となるため、経営の自由度を大きく高めています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、純資産2,432百万円、自己資本比率約66.8%という圧倒的な財務の健全性と安定性です。この豊富な資金力があることで、目先の利益に囚われることなく、研究開発や設備投資などの中長期的な視点に立った経営判断が可能となっています。また、工業炉の設計から製造、納入後のメンテナンスまでを一貫して提供できる体制を整えている点も、顧客からの深い信頼を獲得する要因です。さらに、東証プライム上場のノリタケグループの一員としての確固たるブランド力と長年培ってきた熱技術のノウハウは、他社には容易に模倣できない強固な参入障壁を築いています。
✔弱み (Weaknesses)
一方で、工業炉という大型設備を扱う事業の性質上、顧客企業の設備投資動向に業績が左右されやすいという受注産業特有の弱みを抱えています。また、高度な技術を要する施工管理職や設計職といった専門人材の確保と育成には多大な時間とコストがかかり、慢性的な人手不足の中でリソースの拡充が課題となっています。加えて、長期間にわたる工事案件では、受注後に原材料価格や外注費が高騰した場合、利益率が圧迫されるリスクを常に内包しています。国内市場に基盤を置いているため、海外の大型プロジェクトを単独で獲得するための営業リソースやネットワークの構築には、まだ時間が必要であると推測されます。
✔機会 (Opportunities)
外部環境においては、脱炭素社会の実現に向けた省エネ型設備への更新需要が飛躍的に高まっており、同社にとって絶好の機会となっています。加えて、QY Researchの予測にあるように世界の工業炉市場が着実に拡大していく中で、特にリチウムイオン電池や次世代通信機器向けの素材製造を担う高度な焼成炉への投資は活況を呈しています。これらの先進的な分野は高い技術要件が求められるため、同社が得意とする高付加価値な設備の提案が通りやすい環境と言えます。社会全体のデジタル化とグリーン化の流れは、同社の技術が不可欠とされる領域を今後さらに広げていくことでしょう。
✔脅威 (Threats)
その反面、世界的なインフレの進行に伴う鋼材などの原材料価格やエネルギーコストの高騰は、同社の製造原価を直接的に押し上げる脅威となっています。また、国内外の競合他社との間で、価格競争や技術開発競争が一段と激しさを増しており、常に優位性を保ち続けるためのプレッシャーが存在しています。さらに、主要顧客である自動車産業や電子部品産業における技術トレンドの変化が急激であるため、対応が遅れた場合にはシェアを奪われるリスクがあります。地政学的リスクによるサプライチェーンの混乱や為替変動も、部品調達や間接的な輸出事業に対してマイナスの影響を与える懸念材料として注視が必要です。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的な戦略としては、既存顧客に対する環境配慮型設備の提案と、専門人材の積極的な確保を最優先に進めることが有効であると考えます。具体的には、世界的な脱炭素の潮流に対応するため、燃焼効率の改善やCO2排出量を大幅に削減できる新型の工業炉やレキュペレーター装置への更新を、補助金制度の活用支援と併せて強力に提案していくべきでしょう。また、高い利益水準(当期純利益380百万円)を背景に、施工管理や機械設計を担う人材の採用条件を業界最高水準へと引き上げ、手厚い教育研修プログラムを構築することで、将来の成長を支える人的資本の充実に投資することが重要です。
✔中長期的戦略
3〜5年を見据えた中長期的な戦略としては、成長領域への経営資源の集中投下と、海外市場における事業基盤の確立が鍵になると推測します。国内の伝統的な設備投資が成熟化する中で、今後さらなる市場拡大が見込まれるリチウムイオン電池関連や次世代半導体素材向けの高純度・高精度な熱処理装置の開発に、グループの知見を結集して注力することが求められます。さらに、豊富な流動資産を活用し、成長著しいアジア市場などにおいて現地の有力なエンジニアリング企業とパートナーシップを構築するか、拠点を拡充することで、海外の旺盛な設備投資需要を直接取り込む体制を築いていくことが飛躍的な成長に繋がるでしょう。
【まとめ】
株式会社ノリタケTCFの第65期決算は、当期純利益380百万円、自己資本比率約66.8%という、極めて安定した高収益と盤石な財務体質を示す結果となりました。同社の最大の強みは、最新の通信機器やリチウムイオン電池の製造に不可欠な高度な熱処理技術と、設計からメンテナンスまでを一貫して担える対応力にあります。一方で、専門人材の不足や原材料価格の高騰といったマクロ環境の不確実性という課題にも直面しています。今後は、この強固な財務基盤を最大限に活かし、脱炭素社会や新エネルギー領域に向けた高付加価値設備の開発・展開に注力することが求められます。同社は日本の先端産業の発展を裏から支えるコア企業として、今後も安定的な成長と進化を遂げていくものと考えています。
【企業情報】
企業名: 株式会社ノリタケTCF
所在地: 愛知県刈谷市小垣江町下藤7-7
代表者: 尾﨑 哲也
設立: 1968年3月
資本金: 180百万円
事業内容: 各種工業炉等の設計・製作・販売及びメンテナンス事業
株主: ノリタケグループ
