TABMEC株式会社の第42期決算は、当期純利益467百万円を計上し、総資産に対する高い収益性と強固な財務体質を明確に示す結果となりました。自動車産業が電動化や自動化、脱炭素化へと大きく舵を切る中、生産設備を足元から支えるエンジニアリング機能の重要性は一層高まっています。本記事では、公表された財務数値と事業構造を分析し、同社がどのような競争優位性を持って次世代のものづくりに貢献しようとしているのかを解き明かしていきます。
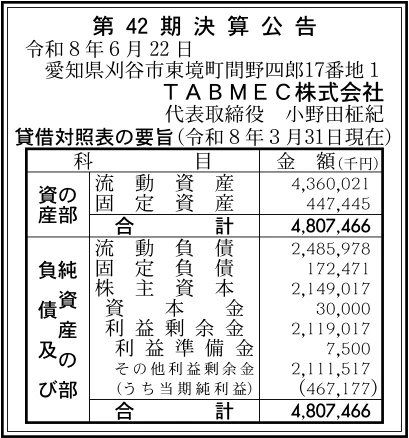
【決算ハイライト(第42期)】
| 資産合計 | 4,807百万円 (約48.1億円) |
|---|---|
| 負債合計 | 2,658百万円 (約26.6億円) |
| 純資産合計 | 2,149百万円 (約21.5億円) |
| 当期純利益 | 467百万円 (約4.7億円) |
| 自己資本比率 | 約44.7% |
【ひとこと】
当期純利益467百万円を計上し、総資産利益率(ROA)が約9.7%と極めて高い収益性を誇る決算内容となっています。流動資産が資産全体の約9割を占めており、流動比率は約175%と短期的な支払能力においても非常に高い安全性が確認できます。トヨタ車体グループの設備保全や生産ライン構築を支える中で、効率的な事業運営が大きな利益を生み出していると見受けられます。潤沢な利益剰余金2,119百万円を背景に、今後はどのような設備投資や新規ソリューション提案を加速させるのか期待が高まります。
【企業概要】
企業名: TABMEC株式会社
設立: 昭和59年4月2日
事業内容: 自動車生産設備の設計・施工・保全、環境・省エネ設備のエンジニアリング
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔自動車生産設備の設計・施工・保全事業
同社は主にトヨタ車体をはじめとする自動車製造工場を対象に、搬送機器や組立ラインなどの計画・設計・施工および日常的なメンテナンスサービスを提供しています。工場内の円滑な稼働を支えるため、設備の新規据付工事からトラブル発生時の迅速な復旧対応までを一貫して引き受ける点に高い提供価値があります。愛知県刈谷市を中心とするモノづくりの集積地に拠点を構え、高度な技能を持つ専門スタッフと管理体制を整備している点が特徴です。設備工事の請負対価および継続的な保全・保守契約に基づく手数料を収益源とし、安定したストック型の収益構造を構築していると考えます。
✔環境・省エネエンジニアリングソリューション事業
主力である生産ライン支援に加え、工場のエネルギー効率向上や環境負荷低減を図るエンジニアリングソリューションを展開しています。製造現場における空調設備や排水処理施設、再生可能エネルギー関連の設備導入など、工場のカーボンニュートラル化に寄与する提案を行っています。顧客工場の現状分析から最適な省エネ設備の導入計画を策定し、施工および運用後の評価までをトータルでサポートする体制を整えています。設備更新やシステム構築に伴う請負収益を軸としており、企業の脱炭素ニーズの拡大に伴って成長が期待される高付加価値な事業領域と言えます。
【財務状況等から見る経営環境】
✔外部環境
日本産業機械工業会等の業界統計によると、製造業における自動化投資や工場全体の脱炭素化に向けた設備投資ニーズは堅調に推移しています。とりわけ自動車業界においては、電動化へのシフトや軽量化技術の導入に伴い、既存生産ラインの大規模な改修需要が相次いで存在します。しかしながら、世界的な原料高やエネルギー費の上昇を受け、設備施工に使用する各種資材や機材の調達コストが増加傾向にあります。加えて、建設・工事分野での熟練技術者の不足と人件費の高騰が進行しており、施工現場における人件費管理が大きな経営リスクとなっています。外部潮流としての需要増を取り込みつつ、上昇するコストをいかに適切に管理するかが問われる状況と言えます。
✔内部環境
今回の決算において当期純利益467百万円を確保したことは、高い技術力と効率的な案件管理が生み出す優れた収益体質を象徴しています。利益剰余金が2,119百万円にのぼり、創業以来蓄積してきた利益が同社の強固な自己資本の基盤を形作っています。総資産4,807百万円のうち流動資産が4,360百万円と約91%を占めており、固定資産に過度な資本を奪われないアセットライトな経営を実現しています。トヨタ車体グループという確固たる顧客基盤を持つことで、安定的な受注が約束されている点も大きな内部的強みです。機動力のある資産構成と安定した顧客関係の組み合わせが、高水準な利益率の維持に大きく寄与していると推測されます。
✔安全性分析
総資産4,807百万円に対して純資産合計は2,149百万円を計上しており、自己資本比率は約44.7%と健全な基準を満たしています。負債合計2,658百万円に対する負債比率は約1.2倍に留まり、過度な借入金に依存しない自立した資金運用がなされていることが窺えます。流動資産4,360百万円に対して流動負債が2,486百万円であるため、流動比率は約175%と短期的な支払能力においても高い安全性を備えています。さらに、総資産利益率(ROA)は約9.7%という高い数値を達成しており、保有する経営資源を極めて効率的に利益へ転換できています。手元流動性の高さと抜群の収益性を兼ね備えており、予期せぬ環境変化にも揺らがない堅固な財務状態にあると判断できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、自己資本比率約44.7%および流動比率約175%に裏付けられた非常に高い財務の健全性と潤沢な手元流動性にあります。トヨタ車体グループの設備パートナーとして長年培ってきた信頼関係があり、安定した案件受注と高い稼働率を維持できる環境が整っています。また、総資産利益率(ROA)約9.7%が示しているように、アセットライトな事業モデルを活かして高い利益率を叩き出す経営効率の高さも大きな優位性です。生産設備の計画から保守・整備、さらには環境設備までを一括して提供できる総合的なエンジニアリング能力も誇ります。こうした優れた財務基盤と専門技術の融合が、同社の高い市場競争力をしっかりと支えていると考えます。
✔弱み (Weaknesses)
一方で、事業の大部分がトヨタグループおよび自動車製造業の設備投資動向に連動するため、特定業界への依存度が高い点が潜在的な弱みです。自動車メーカーの生産調整や大規模な設備投資見直しが実施された場合、同社の受注件数や売上高が直接影響を受けるリスクを伴います。また、実際の工事や保全作業を担う現場技術者の確保が必要不可欠であり、労働集約的な側面を完全に脱却することは難しくなっています。さらに、自社で独自の自社ブランド製品を大量生産して販売するモデルではないため、受託請負の枠組みを超えた飛躍的な事業拡大には限界が存在します。顧客の投資計画に依存する構造ゆえに、自発的な市場創出が容易ではない側面があると言えます。
✔機会 (Opportunities)
外部環境における好機としては、自動車メーカーが進めるEV化や新構造車両の採用に伴う、工場ラインの全面的刷新需要が挙げられます。特に、工場のカーボンニュートラル達成に向けたエネルギー効率化や、省エネ設備の導入工事に対するニーズは今後ますます高まる傾向にあります。また、製造現場における深刻な人手不足に対応するため、IoTセンサーやAIを活用した設備の予兆保全や遠隔監視システムへの関心が高まっています。同社がこうした最新のデジタル技術を取り入れた保全ソリューションを展開できれば、案件単価の上乗せと新たな顧客価値の創出が可能になります。時代の要請である脱炭素とDXの潮流は、同社の事業領域を拡大させる大きな追い風になると推測されます。
✔脅威 (Threats)
直面する脅威としては、建設・工事業界全体で激化する専門技術者や施工管理者の獲得競争と、それに伴う採用・人件費コストの上昇が挙げられます。また、世界的な資源価格の変動や物流費の高騰により、設備工事業務に必要な各種資材や部材の調達価格が上昇する懸念が存在します。それに加えて、自動車業界における世界的な需要変動やサプライチェーンの乱れにより、メーカーの設備投資予算が削減されるリスクも警戒すべき点です。施工にかかる原価の上昇分をすべて請負価格に転嫁できない場合、利益率が圧迫される事態も想定されます。これらのリスクに対して、常に工程の効率化と厳格な原価管理を進めていくことが求められる状況と言えます。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期戦略としては、流動比率約175%という手元資金の余裕を活かし、保全業務のデジタル化(保全DX)へ投資することが有効と考えます。現場作業員にモバイル端末を導入し、保全データのリアルタイム共有や報告書作成の自動化を進めることで、作業効率と施工品質の向上を図ることができます。併せて、専門技術者の獲得と定着を目指し、待遇改善や社内研修制度の充実に資金を投入し、現場力の強化を急ぐべきだと考えます。また、増大する省エネニーズに応えるため、既存工場に対する簡易的な省エネ診断サービスを積極的に提案し、大規模な改修工事の受注へ繋げることが重要です。これらの施策を実行することで、現場の生産性を高めながら当期純利益467百万円という高い利益水準を維持できると考えます。
✔中長期的戦略
3〜5年の中長期的な展望としては、工場の脱炭素化を総合的にプロデュースする「環境エンジニアリング事業」を第二の柱へ育てる戦略が望まれます。再エネ設備の施工やコージェネレーションシステムの導入など、省エネ関連の請負領域を広げることで、単なる保全企業からの脱却を図ることができます。財務面では、利益剰余金2,119百万円という蓄積された資本を活用し、先進的なデジタル保全技術を持つベンチャー企業との協業や技術導入を推進することが有効です。さらに、トヨタグループ内で培った高度なエンジニアリングノウハウを形式知化し、一般製造業や地域インフラ企業へ横展開していく方向性も期待されます。事業領域の多様化と高付加価値化を進めることで、特定の顧客動向に左右されない持続的な成長基盤を確立していくと推測されます。
【まとめ】
今回のTABMEC株式会社の第42期決算は、当期純利益467百万円、自己資本比率約44.7%を達成し、非常に優れた収益性と安定した財務基盤を示しています。同社はトヨタ車体グループの設備保全・施工を担う技術力を強みとし、自動車業界の電動化や脱炭素化の潮流の中で大きな成長機会を迎えています。一方で、技術者不足や資材価格の高騰といった外部リスクへの備えも重要と言えます。そのため今後は、潤沢な手元資金を活用した保全DXの推進や環境ソリューションの強化を図り、生産設備のスマート化に貢献することが有効と考えます。強固な技術基盤と経営資源を結集し、次世代のものづくりを支えるエンジニアリング企業として更なる発展を遂げるものと考えています。
【企業情報】
企業名: TABMEC株式会社
所在地: 愛知県刈谷市東境町間野四郎17番地1
代表者: 代表取締役 小野田 柾紀
設立: 昭和59年4月2日
資本金: 30百万円
事業内容: 自動車製造設備の計画・設計・製作・施工、各種設備の保全・点検・整備、環境・エネルギー関連設備のエンジニアリング
株主: トヨタ車体株式会社
