東京・池袋を代表する大型複合施設であり、都市型総合ディベロッパーとして街の発展を牽引する株式会社サンシャインシティが、最新の決算数値を公開しました。オフィスから水族館、ショッピングセンターまでを内包する巨大なインフラは、人々のライフスタイルが多様化する中で、どのような財務実績を生み出しているのでしょうか。本記事では、1,100億円を超える総資産を持つ同社の決算データを紐解きながら、競争が激化する都市開発市場における確かな事業基盤と、未来のまちづくりに向けた成長戦略を詳しく考察していきます。
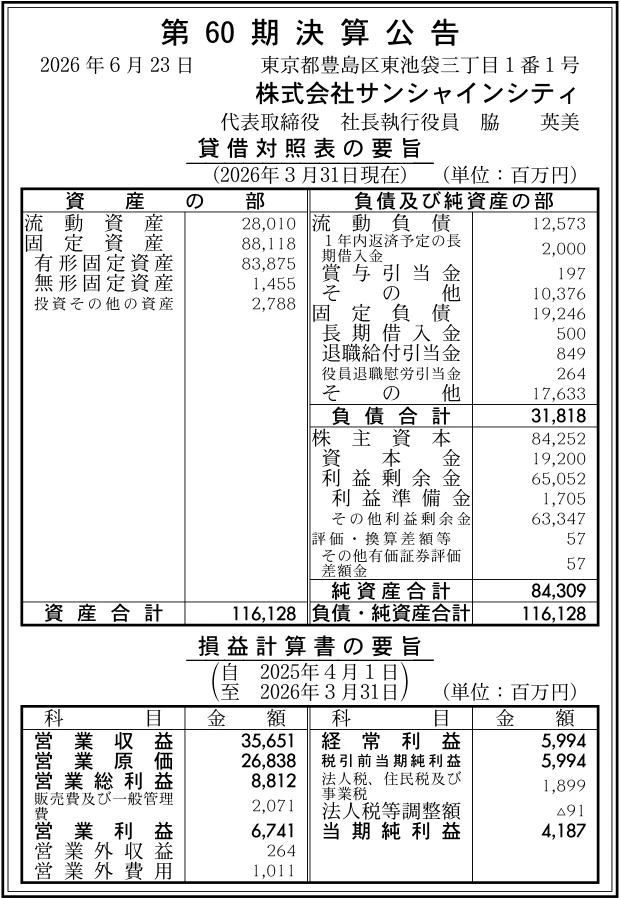
【決算ハイライト(第60期)】
| 資産合計 | 116,128百万円 (約1,161.3億円) |
|---|---|
| 負債合計 | 31,818百万円 (約318.2億円) |
| 純資産合計 | 84,309百万円 (約843.1億円) |
| 当期純利益 | 4,187百万円 (約41.9億円) |
| 自己資本比率 | 約72.6% |
【ひとこと】
第60期の決算において、サンシャインシティは当期純利益4,187百万円を計上し、強固な収益基盤を見せつけました。営業収益35,651百万円に対して営業利益も6,741百万円を確保しており、池袋のランドマークとして多様な事業から確実な利益を生み出しています。資産合計116,128百万円に対して自己資本比率も約72.6%と、不動産ディベロッパーとして極めて健全な財務体質を維持しています。インバウンドや国内レジャー需要が回復する中、同社がこの盤石な数字をいかに生み出しているのか、事業構造の観点から詳しく深掘りしていきましょう。
【企業概要】
企業名: 株式会社サンシャインシティ
設立: 1966年
事業内容: オフィス、ショッピングセンター、劇場などの賃貸事業、まちづくり・エリアマネジメント事業、展望台・水族館・駐車場などの運営
https://co.sunshinecity.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔オフィス事業(不動産賃貸事業)
同社の中核となるのは、超高層ビル「サンシャイン60」を核としたオフィスフロアの賃貸事業です。池袋駅近接という好立地と大規模な床面積を武器に、多様な企業の誘致を行っています。テナント企業との協働によるビジネスマッチングの提案など、単なるスペース貸しにとどまらない付加価値を提供しています。ここから得られる安定的な賃料収入が、同社全体の収益を支える強固な土台として機能しています。
✔商業施設関連・アミューズメント事業
複合施設の強みを最大限に活かしているのが、商業施設とアミューズメント施設の運営です。ショッピングセンター「専門店街アルパ」などへのテナント誘致を行うとともに、水族館や展望台といったアミューズメント施設を連携させることで、複合施設ならではの相互送客を実現しています。特にアニメやキャラクターとのタイアップ企画を積極的に展開し、若年層やファミリー層の心を掴んでいます。施設の魅力向上により、平日休日を問わず多くの来館者を惹きつけ、リテール部門の売上につなげています。
✔コンベンション・まちづくり事業
池袋という都市の活力を高めるために、展示ホールや会議室を運営するコンベンション事業とエリアマネジメント事業を展開しています。BtoCの物産展やキャラクター催事、BtoBのビジネスショーなど多彩なイベントを主催・誘致し、施設全体の賑わいを創出しています。さらに、「池袋エリアプラットフォーム」に参画し、地域の企業や行政と連携しながらまちの将来像の実現を目指しています。自社施設にとどまらず、地域全体を面としてプロデュースすることで、中長期的な街のブランド価値向上を図っています。
【財務状況等から見る経営環境】
✔外部環境
日本ショッピングセンター協会が2025年に発表した調査によれば、2024年の全SCベースの売上高は32兆1,254億円(前年比+4.2%)と好調に推移しており、リアルな消費空間への回帰が鮮明です。さらに、円安を背景としたインバウンド観光客の急増や、国内レジャー需要の回復は、アミューズメント施設や商業施設を抱える同社にとって非常に大きな追い風となっています。一方で、物価高やエネルギー価格の高騰、建設コストの上昇といったマクロ要因は、大規模施設を運営する企業にとって重い負担となっています。同社を取り巻く環境は、旺盛な消費意欲というチャンスと、インフレによるコスト増という課題が同時に進行している状況と言えます。
✔内部環境
同社の内部環境を見ると、営業収益35,651百万円に対して、営業総利益は8,812百万円と手堅い利益を確保しています。さらに、販売費及び一般管理費を2,071百万円に抑え込むことで、営業利益は6,741百万円を記録しており、事業運営の効率性の高さが窺えます。超高層ビルという性質上、有形固定資産が83,875百万円と総資産の大部分を占め、維持管理や修繕にかかる減価償却費の負担は決して小さくありません。しかし、オフィスと商業、アミューズメントという複合的なポートフォリオが互いに補完し合うことで、外部環境の変化に強い安定した収益構造を構築しています。
✔安全性分析
決算数値から財務の安全性を紐解くと、巨大な不動産を保有するディベロッパーとして極めて健全な体質を備えていることがわかります。資産合計116,128百万円に対して純資産合計は84,309百万円となっており、自己資本比率は約72.6%と業界内でも群を抜く高い水準を誇っています。また、1年以内に現金化できる流動資産28,010百万円に対して、流動負債は12,573百万円であり、流動比率は約223%と短期的な支払い能力に全く不安はありません。負債比率も約0.4倍に抑えられており、総資産利益率(ROA)は約3.6%と資本効率も堅調に推移しています。これまでに蓄積された利益剰余金65,052百万円が、今後の大規模リニューアルに向けた頼もしい投資原資となります。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、開業以来長年にわたり築き上げてきた「池袋のランドマーク」としての圧倒的なブランド力と集客力です。オフィス、商業施設、水族館、展望台、ホテルなどを一つの街のように集積させた複合用途型のモデルは、多様な顧客層を惹きつける強固なシナジーを生み出しています。また財務面においても、利益剰余金65,052百万円を蓄積し、自己資本比率約72.6%という極めて盤石な財務基盤を有しています。この強固な資金力は、時代に合わせた大規模な施設リニューアルを自己資本で機動的に実行できる強靭な経営体力に直結しています。さらに、三菱地所グループの一員として高度な不動産開発のノウハウを共有できる環境も、中長期的な施設運営における強力な競争優位性となっています。
✔弱み (Weaknesses)
一方で、事業基盤が池袋の単一施設群に極めて高く依存しているという構造的な弱みを抱えています。有形固定資産が83,875百万円に上るように、施設の老朽化に伴う大規模修繕や設備更新には莫大な資本的支出が継続的に求められます。また、アミューズメント施設やイベントホールは、消費者のトレンド変化が激しく、常に新しいコンテンツを投下し続けなければ集客力を維持できないというプレッシャーが存在します。さらに、多岐にわたる施設を運営するための人件費や委託費といった固定費負担が、利益率の劇的な向上を阻む要因となっています。それに加え、リモートワークの定着やオフィスの分散化といった働き方の変化が、中核であるオフィス賃貸事業の稼働率や賃料単価に影響を及ぼすリスクも否定できません。
✔機会 (Opportunities)
外部環境の変化は、同社の事業ポテンシャルをさらに引き出す魅力的な機会を提供しています。特に、インバウンド観光客の急激な増加は、水族館やアニメ関連のタイアップ企画に強みを持つ同社にとって、新たな収益の柱を育てる絶好のチャンスです。また、豊島区が進める池袋駅周辺の大規模な再開発プロジェクトと連動することで、「池袋エリアプラットフォーム」を通じた街全体の回遊性向上とブランド価値の底上げが期待できます。それに伴い、新たな企業や就業者が池袋エリアに流入し、オフィス需要や商業施設の消費を喚起する好循環も予想されます。さらに、リアルな体験価値(コト消費)を重視する現代の消費者ニーズの高まりは、多種多様なエンターテインメント施設を内包するサンシャインシティの存在意義を一層高めています。
✔脅威 (Threats)
その一方で、都内各地で同時多発的に進行する大規模再開発プロジェクトは、深刻な脅威として認識する必要があります。渋谷や新宿、虎ノ門などで次々と誕生する最新の複合商業施設に対して、相対的な新鮮さや魅力が低下すれば、若年層やオフィステナントの流出を招く恐れがあります。また、エネルギー価格の高騰や人手不足に伴う警備・清掃といった施設管理コストの急増は、利益率を直接的に圧迫する要因となります。消費者の購買行動がオンラインショッピングへさらにシフトした場合、リアルの商業テナントからの賃料収入が減少する懸念も無視できません。加えて、地震や台風といった自然災害、あるいは予期せぬ感染症の流行など、リアル空間での集客に依存するビジネスモデル特有のマクロリスクにも常に警戒を怠ることはできません。
【今後の戦略として想像すること】
✔短期的戦略
直近1〜2年の短期的な戦略としては、既存施設内のエンターテインメント価値の最大化と、インバウンド需要の確実な取り込みが有効であると考えます。具体的には、アニメやゲームなどの日本のポップカルチャーを活用したコラボレーションイベントを商業施設や展望台で集中的に開催し、国内外からの目的来店動機を強力に喚起することが求められます。同時に、夜間の水族館営業や展望台での限定イベントなど、ナイトタイムエコノミーを推進することで、施設全体の稼働時間と顧客単価を引き上げることが可能です。また、各施設の顧客データを統合的に分析し、アプリを通じたクロスセルを促すデジタルマーケティング施策も効果的です。オフィス部門においては、共用ラウンジの整備などテナントワーカー向けの付加価値サービスを拡充し、高い稼働率を維持する施策が急務となります。
✔中長期的戦略
3〜5年を見据えた中長期的な戦略としては、「点」の施設運営から「面」のエリアマネジメントへの進化と、サステナビリティを軸とした施設リニューアルが極めて重要になるでしょう。池袋駅周辺の再開発と歩調を合わせ、周辺地域との歩行者ネットワークの整備や地域イベントの共同開催を通じて、池袋東口エリア全体の魅力を高めるプロデュース役を担うことが期待されます。また、盤石な財務基盤を活かし、環境負荷を低減する省エネ設備の導入や防災機能の強化といったスマートビルディング化への投資を加速させることが不可欠です。新規不動産の取得や開発を含め、池袋エリア外での小さな拠点づくりなど、特定地域への依存リスクを分散する動きも視野に入ります。三菱地所グループの総合力を活かし、次世代の都市型ライフスタイルを提示し続けることが、持続的な成長を実現する鍵となります。
【まとめ】
今回の第60期決算から、サンシャインシティは4,187百万円の当期純利益を確保し、自己資本比率約72.6%という不動産ディベロッパーとして極めて強固な財務基盤を維持していることが確認できました。32兆円を超えるショッピングセンター市場の活況やインバウンド需要の回復が追い風となる中、オフィス・商業・アミューズメントの複合的な相乗効果は、同社にとって他社が容易に模倣できない圧倒的な機会と強みを生み出しています。一方で、他エリアでの大規模再開発との競争激化や、施設維持にかかるコスト増といった業界特有の課題にも直面しています。そのため、今後はアニメ等のコンテンツを活用した集客力の強化と、池袋エリア全体を巻き込んだ面的なまちづくりの推進が、次なる飛躍への重要な戦略になると考えています。
【企業情報】
企業名: 株式会社サンシャインシティ
所在地: 東京都豊島区東池袋三丁目1番1号
代表者: 代表取締役 社長執行役員 脇 英美
設立: 1966年
資本金: 19,200百万円
事業内容: オフィス、ショッピングセンター、劇場などの賃貸事業、まちづくり・エリアマネジメント事業、展望台・水族館・駐車場等の運営
株主: 三菱地所グループ
