坂田建設株式会社の第77期決算は、資材高騰などの逆風が吹く環境下においても当期純利益561百万円を計上し、地域密着型ゼネコンとしての確固たる実力を示しました。国内の建設市場はインフラ整備や都市再生を背景に拡大を続ける一方で、人手不足やコスト上昇といった構造的な課題が重くのしかかっています。本記事では、同社の決算数値や多角的な事業展開を詳細に読み解き、盤石な財務基盤の背景と今後の戦略的な方向性について客観的に深掘りしていきます。
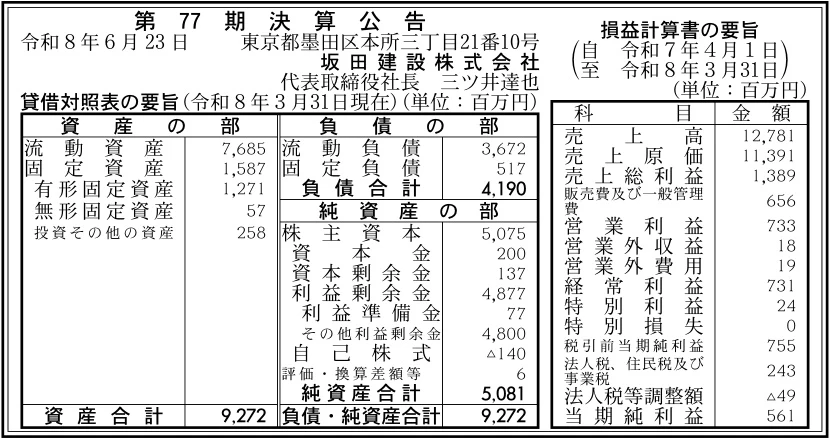
【決算ハイライト(第77期)】
| 資産合計 | 9,272百万円 (約92.7億円) |
|---|---|
| 負債合計 | 4,190百万円 (約41.9億円) |
| 純資産合計 | 5,081百万円 (約50.8億円) |
| 当期純利益 | 561百万円 (約5.6億円) |
| 自己資本比率 | 約54.8% |
【ひとこと】
坂田建設株式会社の第77期決算は、売上高127億円に対して当期純利益561百万円を確保し、堅実な黒字経営を継続していることが読み取れます。注目すべきは自己資本比率が約54.8%と高く、利益剰余金も4,877百万円蓄積されており、極めて強固な財務基盤を築き上げている点です。墨田区を中心とした長年の地域密着型の事業展開が、この安定した収益力として財務諸表に明確に表れていると推測されます。今後は建設業界特有のコスト高騰や慢性的な人手不足をいかに乗り越え、さらなる事業成長へとつなげていくのかが重要な焦点になるでしょう。
【企業概要】
企業名: 坂田建設株式会社
設立: 1950年
事業内容: 総合建設業(主に公共土木工事および民間建築工事の企画・設計・施工・監理)
https://www.sakata-kensetu.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔建築部門
同社の主力の一つである建築部門は、マンションやテナントビルから、区役所などの庁舎、学校、スポーツ施設に至るまで、多様な建築物の施工を幅広く手掛けています。首都圏の民間企業や自治体を主要な顧客とし、企画・設計から施工、さらにはリフォームに至るまで一貫した高い技術力を提供することが同社の付加価値です。自社で設計施工を一括して請け負う案件も多く、地域のランドマークとなるような建物を数多く手掛けることで、安定した収益の獲得に成功しています。優秀な一級建築士や施工管理技士を社内に多数擁し、顧客の細かなニーズに寄り添った高品質なモノづくりを実現できる点が、同部門の強力な競争源泉となっています。
✔土木部門
もう一つの柱である土木部門は、高速道路やトンネル、港湾、橋梁、上下水道など、人々の生活基盤を支える大規模な公共インフラ工事を中心に事業を展開しています。国土交通省や東京都などの官公庁からの受注が全体の大部分を占めており、長年にわたり培ってきた確かな施工管理能力が高い評価を受けています。数多くの優秀な技術者を現場へ投入し、徹底した安全管理と品質保証体制のもとで工期通りにプロジェクトを完遂させることが、この事業における収益の源です。定期的なインフラ整備や老朽化対策の需要を確実に取り込むことで、会社の業績を底支えする極めて重要な役割を果たしていると考えられます。
【財務状況等から見る経営環境】
✔外部環境
外部環境に目を向けると、IMARC Groupの最新調査によれば、日本の建設市場規模は2034年までに年平均成長率4.15%で力強く拡大していくと予測されています。この市場成長の背景には、インフラの老朽化対策や、都心部における大規模な再開発プロジェクトの底堅い進行が存在します。しかし一方で、原材料価格の高止まりや物流費の急激な上昇が、建設各社の利益率を強く圧迫しているのが厳しい現状です。同規模のゼネコンにおいても、受注競争とコスト上昇の板挟みとなり、適切な価格転嫁が遅れて業績を落とすケースが散見されています。同社にとっても、拡大する建設需要を的確に捉えつつ、いかにして適正な利益水準を確保できるかが経営を左右する決定的な要素になるでしょう。
✔内部環境
内部環境を分析すると、売上高12,781百万円に対して営業利益が733百万円となっており、堅実な営業活動を通じて着実に本業の利益を創出していることがわかります。一方で、売上原価が11,391百万円と非常に大きく、売上高に占める原価の比率が高いことは、建設業特有のコスト負担の重さを物語っています。これは、多くの職人や技術者を抱えることによる人件費や、建設資材の調達費用が重くのしかかっている経営資源の状態を示唆しています。とはいえ、土木と建築という性質の異なる二つの事業部門をバランスよく保有していることで、一方の需要変動リスクを他方で補完できる優れた事業構造を持っています。この多角的な事業構成が、原価高騰という厳しい環境下においても安定した黒字を維持できる同社最大の強みとして財務に表れています。
✔安全性分析
財務の安全性について分析すると、自己資本比率が約54.8%という水準に達しており、多額の運転資金を必要とする建設業としては極めて優秀な数値を記録しています。また、流動資産7,685百万円に対して流動負債が3,672百万円であり、流動比率が約209%となっているため、短期的な資金繰りに関するリスクはほぼ皆無と言えます。負債比率を見ても約0.8倍と1倍を下回っており、他人資本に過度に依存することなく、健全な資産構造を長年にわたって維持していることが決算数値から明らかです。さらに、総資産利益率(ROA)は約6.1%となっており、保有している豊富な総資産を効果的に活用してしっかりと利益を生み出すことができています。総じて、いかなる外部環境の激変に対しても持ちこたえることができる、鉄壁とも言える財務基盤を確立していると評価して間違いないでしょう。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の圧倒的な強みは、1950年の設立以来75年以上にわたって墨田区を中心とする地域社会と密接に関わり、確固たる信頼関係を築き上げてきた歴史と実績です。また、公共事業主体の土木部門と民間工事主体の建築部門を併せ持ち、官民双方の需要をバランス良く取り込める事業ポートフォリオは他社にはない大きな武器となります。財務面での優位性も際立っており、利益剰余金を4,877百万円も蓄積していることで、不況期であっても戦略的な投資を継続できる強靭な企業体力を有しています。さらに、一級建築士や各種の1級施工管理技士など、有資格者の技術スタッフを社内に多数抱え、高品質な施工を自社主導で完遂できる点も強力な差別化要因です。こうした技術力と財務力の両輪ががっちりと噛み合っていることが、同社の持続的な成長を根底から支えていると考えます。
✔弱み (Weaknesses)
一方で弱みとして指摘できるのは、売上原価が11,391百万円と巨額にのぼり、外部の資材価格や労務費の変動がダイレクトに利益率を悪化させやすいコスト構造です。建設業界全体に共通する課題ではありますが、現場の人的リソースに大きく依存した労働集約型の業態であるため、急速な生産性の向上を図ることが容易ではありません。また、地域密着型であるがゆえに、首都圏や特定エリアにおける公共投資の削減や民間開発の停滞が、ダイレクトに全社的な売上減少に直結してしまう脆弱性を含んでいます。充実した福利厚生や教育制度を持つものの、それらを維持するための固定的な経費負担が重く、競争の激しい民間入札などでは価格面で不利になる場面も想定されます。この高コスト体質をいかにして改善し、利益率を向上させていくかが、同社が克服すべき長年の経営課題になっていると推測されます。
✔機会 (Opportunities)
外部環境における最大の機会は、各種調査でも示されている通り、日本の建設市場全体が2034年に向けて着実な市場規模の拡大を遂げるというマクロ的な追い風です。とくに、過去に集中的に整備された道路や橋梁といった公共インフラの更新需要は今後さらに本格化し、土木部門にとって長期的な安定収益源となります。また、環境配慮型建築や耐震補強など、新たな付加価値を求める民間ニーズが増加しており、建築部門の提案力を活かせる領域が広がっています。さらに、業界の長時間労働を是正する法規制の強化は、早くから働き方改革を推進している同社にとって、優秀な人材を獲得する絶好のチャンスとなります。ウェアラブルカメラ等のITツールを活用した現場の効率化を他社に先駆けて進めることで、利益率を飛躍的に高める機会が広がっていると考えます。
✔脅威 (Threats)
同社を取り巻く最大の脅威は、少子高齢化の進展に伴い、建設業界全体で深刻さを増している施工管理技術者および現場の専門職人の慢性的な不足です。人材の確保と定着のために採用コストや賃金水準を引き上げざるを得ない状況が続けば、同社の利益率を構造的に下押しする深刻なリスク要因となります。また、世界的なインフレや地政学的リスクに端を発する建設資材価格の高騰は、請負契約時の想定を超えて原価を膨らませ、プロジェクトを赤字化させる危険性を孕んでいます。さらに、近年頻発している想定外の異常気象や大規模な自然災害は、工事の長期的な中断や追加の安全対策費用を発生させ、経営計画を大きく狂わせる脅威となります。こうしたコントロールが難しい外部要因に対して、いかにしてリスクを分散し、柔軟な対応策を事前に講じておくかが企業存続の要になるでしょう。
【今後の戦略として想像すること】
✔短期的戦略
今後の短期的な戦略としては、現在直面している資材価格の高騰に対して、発注者とのきめ細やかな交渉を通じた適切な価格転嫁を徹底することが最も有効であると考えます。これに加えて、現場におけるデジタル技術の導入をさらに加速させ、タブレット端末やクラウドシステムを活用した施工管理の効率化によって労務費の削減を図るべきです。また、約209%という高い流動比率を活かし、資材の戦略的なまとめ買いや、優秀な協力業者への早期支払いを通じた強固なサプライチェーンの構築も効果的です。営業面では、過去に施工した顧客に対するアフターメンテナンスやリニューアル工事の提案を強化し、新規獲得コストを抑えつつ手堅く売上を積み上げることが重要になります。こうした地道な利益改善策を積み重ねることで、原価高騰の波を吸収し、営業利益率をさらにもう一段階押し上げることが可能になると推測します。
✔中長期的戦略
3〜5年の視点に立った中長期的戦略としては、豊富な利益剰余金を活用し、環境負荷の低い次世代型建築技術や独自の工法開発への研究投資を拡大することが重要と考えます。また、現在の首都圏を中心とした事業領域から一歩踏み出し、地方都市のインフラ再生案件や再開発プロジェクトへと戦略的に進出していくことで、新たな成長の柱を育成すべきです。財務基盤の方向性としては、現在の約54.8%という自己資本比率を維持しつつ、外部企業との業務提携に資金を投じ、不足する人材を補完することも視野に入ります。さらに、社員の教育研修制度をより進化させ、変化の激しい市場環境に対応できる高度なマネジメント人材を継続的に輩出する仕組みづくりが不可欠です。これらの施策を通じて、単なる地域の建設会社から、次世代の街づくりを総合的にプロデュースする企業へと進化していくことを期待します。
【まとめ】
今回の第77期決算から、坂田建設株式会社は売上高127億円に対し当期純利益561百万円を確保し、極めて安全で堅牢な財務基盤を有していることが確認できました。同社の最大の強みは、地域社会からの厚い信頼と、公共土木から民間建築までを幅広く網羅する高度な技術力であり、拡大するインフラ更新需要という大きな機会に直面しています。そのため、今後は業界を覆う人手不足や資材高騰という深刻な課題に対して、デジタル技術の積極的な活用と人材投資によって生産性を抜本的に高めていく戦略が求められます。一方で、約54.8%の自己資本比率と潤沢な内部留保という強みを生かし、環境対応などの新たな付加価値の創造へと果敢に挑戦していくことが重要です。同社が持つ歴史と確かな技術力を武器に、変化の激しい建設市場においても持続的な成長を遂げていくと確信しています。
【企業情報】
企業名: 坂田建設株式会社
所在地: 東京都墨田区本所3-21-10
代表者: 三ツ井 達也
設立: 1950年4月17日
資本金: 200百万円
事業内容: 総合建設業(主に土木/建築工事業)、再開発事業、土地造成及び建築物の企画・設計・監理
