日本初の国産消防自動車を開発し、現在も国内の消防車市場で圧倒的なシェアを誇る株式会社モリタが、製造業としては驚異的な収益性を示す決算数値を公開しました。気候変動による自然災害の激甚化が叫ばれる一方で、地方自治体の財政難によって消防関連予算の確保が厳しさを増すという、複雑な事業環境の只中に同社は置かれています。本記事では、130億円を超える純資産が物語る強固な財務体質を読み解きながら、成熟する国内市場の先を見据えた同社の次世代防災戦略について独自の視点から深掘りしていきます。
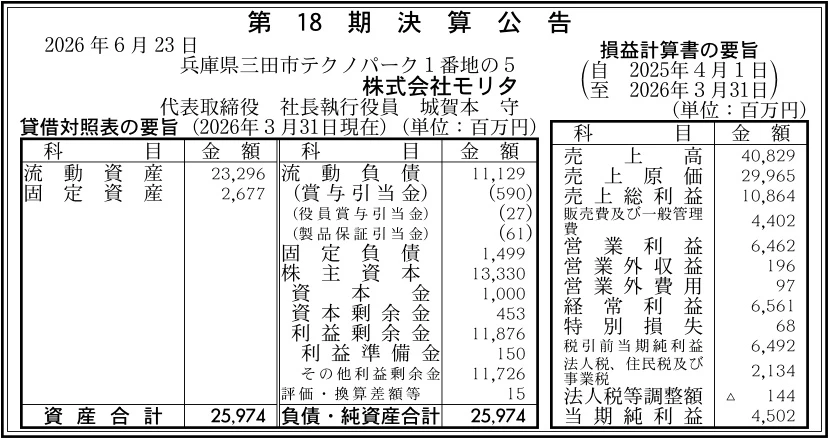
【決算ハイライト(第18期)】
| 資産合計 | 25,974百万円 (約259.7億円) |
|---|---|
| 負債合計 | 12,628百万円 (約126.3億円) |
| 純資産合計 | 13,346百万円 (約133.5億円) |
| 当期純利益 | 4,502百万円 (約45.0億円) |
| 自己資本比率 | 約51.4% |
【ひとこと】
今回の決算数値から受ける第一印象は、盤石な財務基盤と高い収益性を兼ね備えた、業界トップ企業にふさわしい非常に力強い経営体質です。特に注目すべきは、総資産利益率(ROA)が約17.3%と製造業としては驚異的な水準にある点と、自己資本比率が約51.4%と極めて安定している点です。一方で、当期純利益約45.0億円を叩き出す強力な収益モデルは、国内市場の成熟化や自治体予算の制約といった今後の大きな課題にも直面しています。今後は、この強固な財務基盤を最大限に活かして、次世代の防災ソリューションや海外展開へいかに投資を進めるかが問われるでしょう。
【企業概要】
企業名: 株式会社モリタ
設立: 1907年創業(モリタグループ中核企業)
事業内容: はしご車、消防ポンプ車、各種消防車両および特殊車両の開発・製造・販売
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔消防車両および特殊車両の開発・製造・販売
同社を牽引する中核事業は、ポンプ車からはしご車、空港用の特殊化学車に至るまで、多種多様な消防車両の開発・製造です。対象顧客は全国の地方自治体、消防本部、および大規模な工場を持つ民間企業であり、「人と地球のいのちを守る」という理念の下で、極めて高い安全性と確実な消火・救助機能を提供価値としています。提供体制としては、兵庫県三田市にある主要工場を中心に、設計から特殊部品の製造、組み立てまでを一貫して行える高度なモノづくりインフラを構築しています。収益の上げ方については、これら一連の特殊車両を顧客に納入することによる販売売上が大部分を占めており、国内シェア約6割という圧倒的な実績が事業を支えています。
✔アフターサービスおよび保守メンテナンス事業
もう一つの重要な事業基盤として、納入した消防車両の保守点検やオーバーホールを担うアフターサービス事業が挙げられます。対象顧客は既存の車両を保有する全国の消防機関であり、いかなる緊急事態にも確実に車両が稼働できる状態を長期間にわたって維持することが最大の提供価値となります。提供体制としては、自社だけでなく専門のグループ会社や提携ネットワークを通じて、全国どこでも迅速に技術者が駆けつけることができるサービス網を確立しています。収益モデルとしては、定期的なメンテナンス費用や交換部品の販売によるストック型の安定収益を獲得しており、車両販売後の顧客との強固な信頼関係を担保する重要な役割を担っています。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く外部環境を見ると、国内の消防自動車市場は複雑な局面に立たされています。事実として、総務省消防庁のデータや市場関係者の見解によれば、少子高齢化に伴う税収減や地方自治体の財政難を背景に、消防車両の更新サイクルは長期化しており、市場全体の需要は減少または横ばいの傾向が見て取れます。その一方で、気候変動による自然災害の激甚化や大規模火災のリスクは年々高まっており、消火効率を飛躍的に高めるCAFS(圧縮空気泡消火システム)搭載車など、より高性能な特殊車両へのニーズは確実に拡大しています。このようなマクロ要因は、市場規模が伸び悩む中でも、技術力のある同社にとっては高付加価値化による単価上昇を図る絶好のチャンスであると考えます。
✔内部環境
同社の内部環境に目を向けると、日本初の国産消防自動車を開発したという誇りと、それを裏付ける極めて高収益な事業体質が最大の強みとして表れています。今回の決算数値から読み取れる経営資源の状態として、利益剰余金が11,876百万円も蓄積されており、長年にわたって国内トップシェアを維持し、着実に利益を積み上げてきた歴史が証明されています。また、売上高40,829百万円に対して営業利益が6,462百万円に達しており、官公庁向けのビジネスでありながら高い利益率を確保できる独自の生産ノウハウと価格決定力を有していることが推測されます。これらの特徴は、安定した需要を背景にしつつも、決して現状に甘んじることなく付加価値を追求し続けてきた財務体質の強さに他なりません。
✔安全性分析
決算数値に基づく安全性分析を行うと、同社はいかなる経済的ショックにも耐えうる極めて健全な財務基盤を有していると評価できます。具体的には、自己資本比率が約51.4%と製造業として十分な水準を確保しており、中長期的な経営の安定性は揺るぎない状態にあります。また、負債比率についても約0.9倍に抑えられており、借入金などの外部負債に過度に依存しない堅実な資金繰りが行われています。さらに、短期的な支払い能力を示す流動比率は約209%に達しており、手元流動性に関しても全く懸念がありません。特筆すべきは総資産利益率(ROA)が約17.3%という驚異的な数値を示している点であり、保有する資産を極めて効率的に利益へと変換している経営手腕は高く評価されるべきです。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、国内消防車市場において約6割という圧倒的なシェアを誇り、官公庁から絶対的な信頼を得ている強力なブランド力です。この信頼は、日本初のガソリン・エンジン付き消防ポンプを開発して以来、100年以上にわたって培われてきた「モノづくり」のDNAに裏打ちされています。また、ROA約17.3%、自己資本比率約51.4%という決算数値が示す通り、極めて強固で高収益な財務体質を保持している点も見逃せません。さらに、車両本体の設計だけでなく、消防車専用のキャブ(運転席)や特殊部品の製造、さらにはアフターサービスまでを一貫して提供できる総合的なソリューション能力が、他社の追随を許さない競争優位性となっています。
✔弱み (Weaknesses)
一方で弱みとして挙げられるのは、売上の大部分が国内の地方自治体や消防本部の予算に依存しているという、官需特有の構造的リスクを抱えている点です。そのため、国や自治体の財政方針の変更が直接的に業績へ影響を及ぼす脆弱性を持っています。また、特殊車両の製造は多品種少量生産の労働集約的な側面が強く、急激な需要増に対して生産スケールを一気に拡大することが難しいというビジネスモデル上の課題があります。さらに、流動負債11,129百万円に対して固定資産が2,677百万円と相対的に少なく、国内での新たな大規模生産拠点の拡張や次世代技術への大型設備投資において、現状の資産バランスに制約がある可能性が推測されます。
✔機会 (Opportunities)
外部環境における機会としては、気候変動に伴う自然災害の激甚化や多様化を受けた、新しい防災・減災ソリューションへの需要拡大が真っ先に挙げられます。特に、少量の水で高い消火能力を発揮するCAFS搭載車などは、水資源の確保が難しい災害現場で重宝され、高付加価値製品として市場に浸透しつつあります。また、アジアや新興国においては都市化に伴うインフラ整備が急務となっており、高い信頼性を持つ「日本製」の高性能消防車に対するグローバルな需要は今後さらに高まるはずです。加えて、AIによる火災予測やIoTを活用した車両の予兆保全など、次世代のスマート消防車を開発することで、ハードウェアだけでなくソフトウェアでの収益機会を創出することも大いに期待されます。
✔脅威 (Threats)
外部環境における最大の脅威は、日本の少子高齢化と税収減少に伴う、地方自治体の消防関連予算の恒常的な縮小です。これにより、消防車の買い替えサイクルが長期化し、国内の新規販売台数が頭打ちになるリスクは避けて通れません。また、車両製造に不可欠な特殊鋼材や電子部品、さらには工場を稼働させるためのエネルギーコストの高騰が続いており、これらを限られた公費予算の中で適切な販売価格に転嫁できなければ、利益率を大きく圧迫する要因となります。さらに、世界的な環境規制の強化に伴う消防車のEV(電気自動車)化など、新技術へのパラダイムシフトに対応するための多額の開発投資負担が、中長期的な収益を圧迫する脅威として警戒されます。
【今後の戦略として想像すること】
✔短期的戦略
今後の短期的な戦略としては、国内市場の成熟化を補うため、CAFS装置搭載車や操作性を向上させたコンパクト設計車など、一台当たりの単価が高い高付加価値製品の拡販に注力することが有効であると考えます。また、急激な原材料費やエネルギーコストの高騰に対しては、自治体との丁寧な対話を通じて適正な価格転嫁を迅速に進め、驚異的なROAの水準を防衛することが不可欠です。さらに、アフターサービス部門においてデジタル技術(IoT)を活用し、車両の稼働データを遠隔監視して部品の交換時期を予測する「予兆保全サービス」を本格展開することで、ストック型のサービス収益の利益率をさらに高めていくことが求められます。
✔中長期的戦略
中長期的な視点では、約133億円の強靭な純資産を最大限に活用し、国内依存からの脱却を図るグローバル展開の加速が最も重要なテーマであると考えます。具体的には、アジアや中東などの成長市場において、現地の販売網を持つ企業との提携やM&Aを積極的に行い、海外での安定した収益基盤を確立するべきです。また、自動車業界全体に押し寄せる電動化の波を捉え、EV消防車や自動運転機能を備えた次世代の無人消火ロボットの開発など、環境・安全技術への大胆な先行投資を行うことも重要です。これらの戦略を通じて、単なる車両メーカーから世界のいのちを守る「総合防災ソリューション企業」へと飛躍を遂げることが大いに期待されます。
【まとめ】
今回の決算数値から、株式会社モリタは約51.4%の自己資本比率と約17.3%という極めて高いROAを誇り、国内トップシェアに相応しい強固な経営基盤を確立していると評価できます。日本初の技術を生み出してきたモノづくりのDNAと、官公庁からの圧倒的な信頼が同社の最大の強みであり、激甚化する災害への対策ニーズという外部環境の機会を的確に捉えています。一方で、自治体予算に依存する構造的リスクや、原材料高騰およびEV化対応への開発負担が、今後の戦略的な課題として浮き彫りになっています。今後は、潤沢な財務基盤を背景にした高付加価値製品の展開と、グローバル市場への本格的な進出を通じて、成熟市場の壁を打ち破り、次なる成長軌道を描いていくものと考えています。
【企業情報】
企業名: 株式会社モリタ
所在地: 兵庫県三田市テクノパーク1番地の5
代表者: 城賀本 守
設立: 1907年(グループ創業)
資本金: 1,000百万円
事業内容: 各種消防車輌ならびに特殊車輌の開発・製造・販売等
株主: 株式会社モリタホールディングス
