日清エンタープライズ株式会社の第41期決算は、当期純損失62百万円となり、物流業界を取り巻く厳しい環境変化を反映する結果となりました。いわゆる「2024年問題」によるドライバー不足や燃料費の高騰が深刻化する中、日本の食のインフラを支える同社もまた、収益構造の改革という大きな壁に直面しています。本記事では、日清食品グループという強固なバックボーンを持つ同社の財務状況を解剖し、この難局を乗り越えるための具体的な戦略展望について深く読み解いていきます。
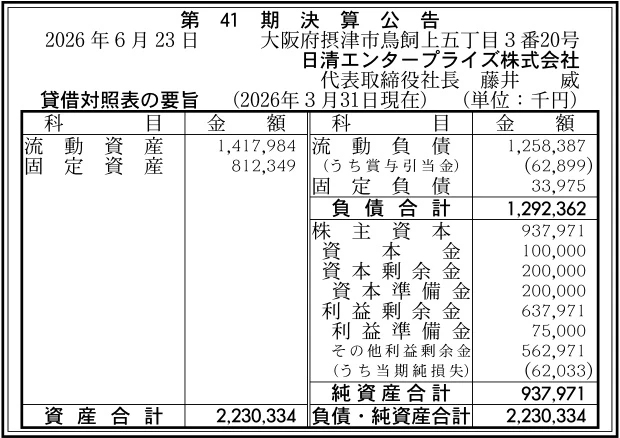
【決算ハイライト(第41期)】
| 資産合計 | 2,230百万円 (約22.3億円) |
|---|---|
| 負債合計 | 1,292百万円 (約12.9億円) |
| 純資産合計 | 938百万円 (約9.4億円) |
| 当期純損失 | 62百万円 (約0.6億円) |
| 自己資本比率 | 約42.1% |
【ひとこと】
日清エンタープライズ株式会社の第41期決算は、62百万円の当期純損失を計上し、厳しい着地となりました。しかし、自己資本比率は約42.1%を維持しており、一時的な赤字に対する十分な耐久力(約15期分)を備えた安定的な財務基盤を保持しています。日清食品グループという強固な事業基盤を持ちながら、なぜ収益性の悪化に直面したのでしょうか。本記事では、物流の「2024年問題」やコスト高騰がもたらす影響を分析し、同社がこの逆境を跳ね返して成長軌道へと回帰するための戦略的展望について深く掘り下げていきます。
【企業概要】
企業名: 日清エンタープライズ株式会社
設立: 1985年
事業内容: 総合物流事業(輸送、保管・荷役、流通加工・その他物流コンサルティングなど)
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔総合輸送サービス事業
同社の中核を担うのが、日清食品グループの広範なネットワークを基盤とした総合輸送サービスです。インスタントラーメンに代表される食品だけでなく、温度管理が必要な商品や、取り扱いに注意を要する精密機器まで、多様な荷物の輸送に対応する高度なノウハウを有しています。全国規模での幹線輸送から地域内のきめ細かな配送まで、顧客のサプライチェーンを支える確実なロジスティクスを提供することが最大の価値です。グループ内の安定した輸送需要をベースロードとしながら、外部企業の荷物も混載する等により積載効率を高めることで、収益の確保を図っていると考えます。
✔保管・荷役・流通加工事業
輸送と密接に連動して展開されているのが、倉庫内での保管・荷役および流通加工事業です。入出庫の管理や安全な保管にとどまらず、商品の検品、ピッキング、ラベル貼り、さらにはアソート(詰め合わせ)作業といった付加価値の高い流通加工業務を担っています。顧客企業が本来のコア業務に集中できるよう、手間の掛かる物流プロセスを丸ごと請け負うことで、強固なパートナーシップを構築しています。労働集約的な作業が多いものの、正確かつスピーディーなオペレーションを提供することで、顧客単価の向上と他社との差別化を実現していると推測されます。
✔物流コンサルティング・ソリューション提案
長年にわたり日本の食品物流を牽引してきた実績を活かし、顧客企業の物流課題を解決するコンサルティング業務も展開しています。物流コストの削減、在庫の最適化、配送ルートの効率化など、サプライチェーン全体の合理化に向けた具体的なソリューションを提案します。近年では、環境負荷低減に向けたモーダルシフトの提案や、2024年問題を見据えた共同配送のスキーム構築など、社会的な要請に応える高度なサポートが求められています。こうした上流からの提案活動は、価格競争に陥りにくい強固な関係を築き、輸送や保管事業の受注へと繋がる重要な営業戦略として機能していると言える状況です。
【財務状況等から見る経営環境】
✔外部環境
日本の食品物流市場は、人々の生活に直結するインフラとして底堅い需要がある一方で、経営環境はかつてなく厳しさを増しています。特に「物流の2024年問題」に代表されるトラックドライバーの労働時間規制は、長距離輸送能力の低下と運賃の構造的な上昇を招いています。加えて、不安定な国際情勢による原油価格の高止まりが燃料費を直撃し、倉庫内作業員の慢性的な不足も人件費を高騰させています。矢野経済研究所等の見解によれば、物流業界はこうしたコストプッシュ要因を吸収しきれず、適正な価格転嫁と他社との共同配送などによる効率化が急務となっていると指摘されています。同社にとっても、これらのマクロ要因は直接的に利益を圧迫する逆風となっています。
✔内部環境
同社は1985年の設立以来、日清食品グループの強固な基盤のもとで着実に事業を拡大し、利益剰余金約638百万円という厚い内部留保を築き上げてきました。しかし、今回の決算では62百万円の当期純損失を計上し、総資産利益率(ROA)は約▲2.8%と、事業活動を通じた収益性の低下が明白になっています。総資産2,230百万円に対して、十分な利益を創出できていない現状は、燃料費や人件費の急激な上昇に対して、運賃等の価格改定が遅行している可能性を示唆しています。強固な事業基盤を持ちながらも、固定費の増加や外部コストの変動を吸収しきれないコスト構造の硬直化が、内部環境における最大の課題であると考えます。
✔安全性分析
財務の安全性を図る自己資本比率は約42.1%と、業界水準と比較しても安定的な数値を維持しており、中長期的な経営基盤は揺らいでいません。また、短期的な支払い能力を示す流動比率(流動資産÷流動負債)は約113%であり、1年以内に返済すべき流動負債を流動資産でカバーできているため、直近の資金繰りに行き詰まるリスクは低いと言えます。負債比率は約1.4倍と自己資本をやや上回る負債を抱えていますが、警戒を要するレベルではありません。さらに、現在の当期純損失(▲62百万円)と同規模の赤字が続いたとしても、純資産を使い切るまでに約15期を要する「赤字耐久力」を有しています。この財務的余裕は、事業構造の抜本的な改革を腰を据えて断行するための重要な時間を確保していると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、日清食品グループの一員として長年にわたり培ってきた、全国規模の盤石な物流ネットワークと高い輸送品質です。食品という徹底した温度・衛生管理が求められる商材を扱ってきた実績は、精密機器など他分野の輸送においても絶大な信頼感を生み出しています。また、自己資本比率約42.1%、流動比率約113%という堅実な財務体質は、急激な市況の悪化にも耐えうる強靭さをもたらしています。さらに、輸送から保管、流通加工までをワンストップで提供できる総合力は、顧客のサプライチェーン全体を最適化するソリューション提案を可能にし、他社との明確な差別化要因となっています。
✔弱み (Weaknesses)
内部環境における最も深刻な弱みは、今期62百万円の当期純損失とROA約▲2.8%という数値に表れている収益性の低迷です。倉庫内作業や輸送業務といった労働集約的な事業構造であるため、昨今の人手不足に伴う人件費の高騰が直接的に利益率を圧迫しています。また、グループ内の安定した物流需要という強みは、裏を返せばグループ外からの収益(外販比率)を伸ばしきれていないという成長余地の残存を示唆しています。燃料費などの外部コストの上昇スピードに対して、運賃の価格改定(適正化)の交渉が遅れがちになる構造も、収益性を悪化させる要因であると推測されます。
✔機会 (Opportunities)
外部環境においては、EC市場の拡大に伴う多様な物流ニーズの増加が、同社の保管・流通加工事業にとって大きな成長機会となります。また、業界全体を揺るがす「2024年問題」は、単独企業での物流網維持を困難にさせており、同社が得意とする「共同配送」や「物流コンサルティング」への需要を急激に押し上げています。競合他社が撤退や規模縮小を余儀なくされる中で、強固なネットワークを持つ同社に荷物が集約される可能性も十分にあります。さらに、倉庫管理システム(WMS)の高度化や自動化機器の進化など、DX投資によって劇的に生産性を向上させる余地が残されている点も、中長期的な機会と言える状況です。
✔脅威 (Threats)
一方で、世界的な原油価格の高止まりによる輸送コスト(燃料費)の継続的な上昇は、利益を削り取る最大の脅威として立ちはだかります。また、少子高齢化を背景とした物流業界全体の深刻なドライバー不足と倉庫作業員の採用難は、同社の事業継続そのものを脅かす重大なリスクです。さらに、大手物流企業同士のM&Aによる寡占化や、最新設備を導入した新興プレイヤーの台頭など、市場での生き残りを賭けた競争は激しさを増しています。荷主企業からの厳しいコストダウン圧力と、物流拠点再編の動きに柔軟に対応できなければ、既存のシェアを奪われる危険性も常に警戒しなければなりません。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的な戦略として、まずは赤字体質からの早期脱却を図るため、高騰する燃料費や人件費を適切に反映した「適正運賃への価格転嫁」を顧客と粘り強く交渉することが最優先課題であると考えます。これと並行して、「2024年問題」への対応策として、同業他社や異業種とのアライアンスによる「共同配送」のスキームを強力に推進し、トラックの積載効率を極限まで高めることで輸送コストの削減を図るべきです。また、ドライバーの待機時間削減など、現場の労働環境を改善する施策を早急に打ち出し、貴重な人材の流出を防ぐ守りの戦略も同時に展開することが有効であると推測します。
✔中長期的戦略
3〜5年を見据えた中長期的戦略では、約15期の赤字に耐えうる安定した財務基盤を活かし、次世代の物流網構築に向けたデジタル投資(DX)を果敢に実行することが求められます。具体的には、自社倉庫への自動搬送ロボット(AGV)の導入や、AIを用いた最適な配車・在庫管理システムの構築により、労働集約的なモデルから脱却し、生産性を飛躍的に高めることです。さらに、グループ内物流で培った高度なノウハウを武器に、外部顧客(外販)の開拓を積極的に進め、日清食品グループへの依存度を適正化しつつ、新たな収益の柱を確立していくことが、持続的な成長を実現する鍵になるものと思います。
【まとめ】
日清エンタープライズ株式会社の第41期決算は、62百万円の当期純損失という厳しい結果となり、コスト高騰や物流の2024年問題といった業界全体の逆風を強く受けていることが浮き彫りになりました。しかしながら、自己資本比率約42.1%という安定した財務基盤と、日清食品グループで培われた確かな輸送・保管ノウハウという強力な武器を同社は有しています。今後は、共同配送による効率化や適正な運賃改定で早期の収益改善を図りつつ、豊富な内部留保を物流DXへの投資へと振り向けることが重要と考えます。自動化による生産性の向上と、グループ外への外販強化を推進することで、再び安定的な成長軌道へと力強く回帰していくものと考えています。
【企業情報】
企業名: 日清エンタープライズ株式会社
所在地: 大阪府摂津市鳥飼上五丁目3番20号
代表者: 藤井 威
設立: 1985年
資本金: 100百万円
事業内容: 総合物流事業(輸送、保管・荷役、流通加工・物流コンサルティング等)
株主: 日清食品グループ
