財務数値には企業の競争力と事業の歴史が色濃く反映されますが、今回は当期純利益145百万円という堅実な利益を計上した大同スターテクノ株式会社に焦点を当てます。特殊鋼分野で世界有数のシェアを誇る大同特殊鋼グループの中枢に位置し、高度な二次加工を専門とする同社は、日本のモノづくりを根底から支える重要な存在です。本記事では、同社が有する極めて強固な財務体質を解剖し、拡大する特殊鋼市場における今後の成長戦略と経営環境を専門的な視点から読み解いていきます。
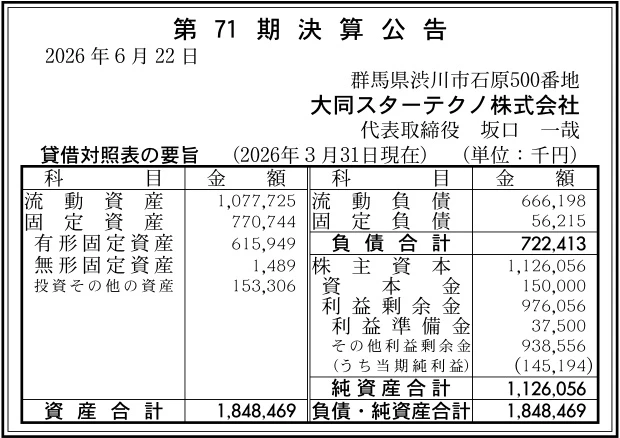
【決算ハイライト(第71期)】
| 資産合計 | 1,848百万円 (約18.5億円) |
|---|---|
| 負債合計 | 722百万円 (約7.2億円) |
| 純資産合計 | 1,126百万円 (約11.3億円) |
| 当期純利益 | 145百万円 (約1.5億円) |
| 自己資本比率 | 約60.9% |
【ひとこと】
大同スターテクノ株式会社の第71期決算は、当期純利益145百万円を計上し、安定した収益基盤を示しています。特筆すべきは約60.9%という高い自己資本比率と、潤沢に積み上がった利益剰余金が支える強固な財務体質です。大同特殊鋼の100%子会社として、高級特殊鋼の二次加工において高度な技術力を発揮し、長年にわたりグループの中核的役割を担ってきた実績がこの見事な数値に表れています。特殊鋼市場が成長を見せる中、同社の高精度な機械加工技術が今後どのように進化を遂げるのか注目されます。
【企業概要】
企業名: 大同スターテクノ株式会社
設立: 1956年2月
事業内容: 鍛造・火造品・シャフト等の機械加工、鍛造品整備・検査、機械設備工事等の請負など
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔高級特殊鋼および素形材の機械加工事業
同社の中核を成すのが、大同特殊鋼が製造する高品質な素材を用いた機械加工事業です。主な対象顧客は大同特殊鋼グループそのものであり、航空機エンジンシャフトやタービン発電機用の部品など、極めて高い精度と信頼性が求められる製品の加工を担っています。群馬県の渋川工場や吉岡工場に導入された新鋭立旋盤や専用加工機などの充実した設備群を駆使し、顧客の厳しい品質基準をクリアする高い技術力が最大の提供価値となっています。収益モデルとしては、グループ内での安定的な発注に基づく受託加工費がベースとなっており、景気変動に強い堅実な事業基盤を形成しています。
✔鍛造品整備・検査および請負事業
もう一つの重要な事業基盤として、親会社の工場内における鍛造品の整備や厳密な検査業務、さらには機械設備工事等の請負事業が挙げられます。特殊鋼は材料内部の極微小な欠陥が製品事故に直結するため、出荷前の緻密な品質保証プロセスが不可欠であり、同社はその重要な工程を担うことでグループのブランド価値を守っています。これらの業務は労働集約的な側面を持ちながらも、長年の経験を持つ熟練工の技術によって効率的に運営されており、高品質・高効率を追求する体制が整えられています。親会社の生産活動と一体化したこの密接な連携構造が、同社の継続的で安定した収益確保に大きく貢献しています。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く外部環境は、高機能素材へのニーズ拡大を背景に非常に明るい見通しが立っています。Mordor Intelligenceの市場調査レポートによれば、世界の特殊鋼市場規模は2025年の2,443億米ドルから2031年には約2,977億米ドルへと安定的な成長(CAGR 3.35%)を遂げると予測されています。特に航空宇宙産業の回復や、自動車のEV化に伴う部品の軽量化・高強度化ニーズが、特殊鋼の需要を強烈に牽引しています。一方で、世界的なインフレやエネルギーコストの上昇、さらには資材価格の高止まりが、加工メーカーの製造原価を押し上げるマクロ的なリスク要因として存在している状況です。
✔内部環境
内部環境に目を向けると、親会社である大同特殊鋼との強固な資本関係と取引関係が、極めて安定した事業基盤をもたらしています。今回の決算で当期純利益145百万円を確保している事実は、グループ内での確実な需要を取り込みつつ、外注費や製造原価を適切にコントロールできている証拠と言えます。また、貸借対照表の利益剰余金が976百万円まで積み上がっていることから、設立以来の堅実な経営によって多額の内部留保を築き上げてきた歴史が伺えます。有形固定資産615百万円が示す通り、積極的な設備投資を行いながらも利益を確実に創出できるバランスの取れた収益構造が確立されています。
✔安全性分析
安全性分析においては、製造業として理想的とも言える非常に堅牢な財務基盤が確認できます。総資産1,848百万円に対して純資産が1,126百万円を占めており、自己資本比率は約60.9%という高い安全水準を確保しています。さらに、短期的な支払い能力を示す流動比率は約162%に達しており、手元の流動資産(1,078百万円)だけで流動負債(666百万円)を十分にカバーできているため、突発的な経済ショックにも耐えうる資金繰りの余裕があります。また、負債比率も約0.6倍と低く抑えられており、総資産利益率(ROA)も約7.9%を達成していることから、高い資産効率と安全性を両立させた経営が行われていることが分かります。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、大同特殊鋼の100%子会社という確固たるポジションと、それに伴う極めて安定した受注基盤にあります。親会社が生産する最高品質の特殊鋼を、最新鋭の加工機と熟練の技術で二次加工するノウハウは、同社の絶対的な競争優位性です。さらに、自己資本比率約60.9%、流動比率約162%という今回の決算数値に表れている通り、強固な財務体質と潤沢な手元資金を有しています。これにより、景気変動の波に左右されることなく、最新の設備投資や技術開発に対して自己資金を投じることができる盤石な経営環境が整っていると考えます。
✔弱み (Weaknesses)
一方で、グループ内でのポジションが盤石であることの裏返しとして、特定の内部的な弱みも抱えていると推測されます。最も顕著なのは、売上の大部分を親会社グループに依存している収益構造であり、大同特殊鋼本体の業績動向や設備投資計画の変更が、自社の売上や利益に直結しやすい点です。また、高価な工作機械や専用設備を複数保有しているため、固定費の負担が相対的に重く、需要減退時には稼働率の低下が急速に利益を圧迫するリスクがあります。さらに、高度な加工技術の多くが長年の経験を持つ熟練工に依存しており、技能継承に多大な時間とコストを要することも構造的な課題です。
✔機会 (Opportunities)
外部環境がもたらす最大の機会は、Mordor Intelligenceの予測が示すような特殊鋼市場全体の中長期的な規模拡大です。2031年に向けて市場が約2,977億ドルへと成長していく中、次世代の航空機エンジンや風力発電のタービン、EVの駆動系部品など、従来以上に過酷な環境に耐えうる高精度部品への需要は爆発的に増加しています。また、昨今の地政学的なリスクを背景に、サプライチェーンを国内に回帰させようとする動きが強まっており、高品質な二次加工を国内で完結できる同社の技術力に対する引き合いは、今後ますます高まっていく絶好のチャンスと言える状況です。
✔脅威 (Threats)
事業環境を脅かす最も深刻な要因は、製造業全体を覆う深刻な人手不足と採用競争の激化です。地方の製造拠点において優秀な若手技術者や現場作業員を継続的に確保することは年々難しくなっており、人件費の構造的な上昇が利益水準を押し下げるリスクとして存在しています。さらに、工作機械を稼働させるために不可欠な電力・エネルギー価格の高止まりは、直接的に製造原価を悪化させる深刻な脅威です。加えて、海外の加工メーカーが技術力を向上させ、安価な特殊鋼部品の供給を拡大してきた場合、グローバル市場における親会社の価格競争力に影響を及ぼし、間接的に同社へのコストダウン圧力が高まるリスクも警戒が必要です。
【今後の戦略として想像すること】
✔短期的戦略
これまでの分析を踏まえた短期的戦略として、第一に急激な電力コストや資材費の高騰を吸収するための徹底した生産性向上と省エネ投資が重要になると考えます。具体的には、旧型設備の省電力型へのリプレイスや、刃物の長寿命化、切削条件の最適化を通じて加工時間を短縮し、直接的な製造コストを削減することが求められます。第二の施策として、親会社である大同特殊鋼の営業部門とさらに密接に連携し、航空宇宙やエネルギー関連など、他社では加工が困難な高付加価値領域の案件を優先的に受注できる体制を強化することが、足元の利益率を確保するために有効であると考えます。
✔中長期的戦略
中長期的戦略としては、属人的な技能からの脱却と次世代への確実な技術継承に向けた、製造現場の徹底的なDX(デジタルトランスフォーメーション)推進が不可欠になると考えます。強固な財務基盤を活かし、IoTセンサーやAIを用いて熟練工の加工データや機械の振動をデジタル化・数値化することで、若手への技術移転を加速させることが期待されます。また、親会社の素材開発と連動し、今後需要の急増が見込まれるEV関連の軽量・高強度部品の専用加工ラインを新たに構築するなど、次世代産業を支える加工インフラとしての存在価値をさらに高めていくことが、中長期的な成長を牽引していくでしょう。
【まとめ】
今回の決算数値から、大同スターテクノ株式会社は当期純利益145百万円を計上し、自己資本比率約60.9%という極めて健全で盤石な財務基盤を築き上げていることが確認できました。そのため、大同特殊鋼グループの生産活動を支える中核企業として、今後約2,977億ドルへと拡大が見込まれる特殊鋼市場の追い風を受け、安定した成長軌道を維持していくと推測されます。一方で、深刻化する人手不足やエネルギーコストの高騰など、製造業特有の逆風に対しては、現場のDX化や省エネ投資による抜本的な生産性向上が急務となります。今後は、潤沢な手元資金を次世代への技術投資に振り向け、特殊鋼の二次加工という専門領域において、日本のモノづくりを牽引する揺るぎない存在として進化し続けるものと思います。
【企業情報】
企業名: 大同スターテクノ株式会社
所在地: 群馬県渋川市石原500番地
代表者: 代表取締役 坂口 一哉
設立: 1956年2月
資本金: 150百万円
事業内容: 高級特殊鋼等の機械加工、鍛造品整備・検査、機械設備工事等の請負など
株主: 大同特殊鋼株式会社(100%)
