決算数値に表れる企業の底力を読み解く本シリーズですが、今回は当期純利益884百万円という高い収益力を証明した株式会社DNPエンジニアリングに焦点を当てます。印刷業界がデジタル化の波を受けて大きく事業構造を転換させる中、生産設備の高度化や省力化を支えるエンジニアリング企業の役割はかつてないほど重要性を増しています。本記事では、大日本印刷グループのモノづくりを根底から支える同社の強固な財務体質とビジネスモデルを解剖し、今後の成長戦略を探っていきます。
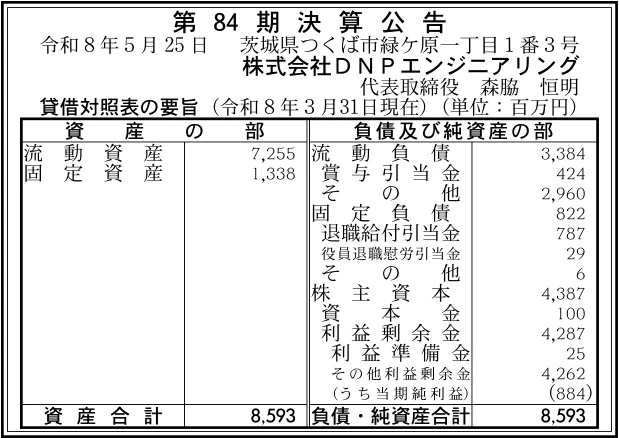
【決算ハイライト(第84期)】
| 資産合計 | 8,593百万円 (約85.9億円) |
|---|---|
| 負債合計 | 4,206百万円 (約42.1億円) |
| 純資産合計 | 4,387百万円 (約43.9億円) |
| 当期純利益 | 884百万円 (約8.8億円) |
| 自己資本比率 | 約51.1% |
【ひとこと】
株式会社DNPエンジニアリングの第84期決算は、当期純利益884百万円を計上し、強固な収益力を示しています。特筆すべきは約51.1%という高い自己資本比率と、総資産約85.9億円に対して約10.3%のROAを叩き出す資産効率の高さです。大日本印刷(DNP)グループのモノづくりを支える中核として、最先端の生産設備や工場インフラの設計から保守までを担う盤石な事業基盤がこの実績を牽引しています。製造業の自動化や効率化ニーズが急増する中、同社が今後どのような技術的進化を遂げるのか注目されます。
【企業概要】
企業名: 株式会社DNPエンジニアリング
設立: 1953年
事業内容: 自動包装機械、超精密電子部品製造システム等の設計・製造、プラントメンテナンス、建物の管理・保全など
https://www.dnp.co.jp/group/dnp-engineering/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔生産設備の設計・製造およびプラントエンジニアリング
同社の中核事業は、自動包装機械をはじめ、超精密電子部品製造システムや容器・包材製造機械など、高度な生産設備の設計および製造です。最大の対象顧客は大日本印刷(DNP)グループの各生産拠点であり、顧客ごとに異なる独自の仕様や複雑なニーズに対して、オーダーメイドで設備を作り上げる高い技術力が提供価値となっています。単に機械を製造するだけでなく、設備の組み立てから現地のプラント建設工事の管理、稼働テストまでを一貫して請け負う体制を構築しています。これにより、設備投資予算の中から手堅くまとまった規模の売上を獲得し、グループ全体の生産技術の根幹を支えることで安定した収益を上げています。
✔プラントメンテナンスおよびユーティリティ管理
第二の柱として、納入した機械設備のプラントメンテナンスや、工場を稼働させるために不可欠なユーティリティ(電力・空調・水処理など)および建物の管理・保全業務を展開しています。最新鋭の設備であっても日々のメンテナンスが欠かせないため、同社は設備のライフサイクル全般にわたって保守サービスを提供し、工場の安定稼働という価値をもたらしています。また、老朽化した工場やオフィス建物のリニューアル工事なども幅広く手掛けており、省エネルギー化の提案などを行っています。この分野は新規の設備導入案件と比較して需要の変動が少なく、中長期にわたって継続的に利益を生み出す強固なストック型の収益基盤として機能しています。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く外部環境を見ると、印刷業界全体が従来の紙媒体を中心とした市場から、高付加価値領域への事業構造転換を迫られている状況があります。矢野経済研究所の調査等においても、一般印刷市場は縮小傾向にある一方で、パッケージ印刷や電子部品、BPOなどの領域は成長期待が高いとされています。これに伴い、工場設備に対する投資の方向性も、単なる大量生産設備から、多品種小ロットに対応できる自動化機械や、超精密部材向けの高度なクリーンルーム設備へとシフトしています。さらに、製造業全体に広がる深刻な人手不足に対応するため、省力化・自動化システムへの投資意欲はかつてなく高まっており、エンジニアリング需要の裾野は確実に広がっています。
✔内部環境
内部環境に目を向けると、DNPグループの巨大な生産網をエンジニアリング領域で一手に引き受ける立ち位置が、極めて良好な決算数値として表れています。当期純利益884百万円という優れた収益力は、グループ内の継続的な設備更新需要やメンテナンス案件を効率よく取り込めている証拠です。また、利益剰余金が4,287百万円まで積み上がっており、長年にわたって蓄積されてきた技術ノウハウがしっかりと利益に結びつく経営体質が構築されていることが伺えます。1953年の設立から脈々と受け継がれてきたオーダーメイドの設計力と、それを実現するエンジニア集団の存在が、同社の最も重要な経営資源となっています。
✔安全性分析
安全性分析においては、製造設備を手掛けるエンジニアリング企業として非常に盤石で理想的な財務バランスが確認できます。総資産8,593百万円に対して純資産が4,387百万円を占めており、自己資本比率は約51.1%と極めて健全な水準を確保しています。さらに、短期的な支払い能力を示す流動比率は約214%に達しており、手元の流動資産(7,255百万円)だけで流動負債(3,384百万円)を余裕でカバーできるため、突発的な資金需要への耐性も万全です。負債比率も約1.0倍に抑えられており、また総資産利益率(ROA)が約10.3%という高い資産効率を示していることから、無駄のない筋肉質な経営が行われていると言える状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、大日本印刷(DNP)という日本を代表する巨大企業の完全子会社であり、グループの莫大な設備投資を安定的に受注できる盤石な事業基盤を有している点です。包装機械から最先端の超精密電子部品製造システムまで、顧客の細かなニーズを具現化する設計力と、それを形にするエンジニアリング能力の高さは他社の追随を許しません。さらに、今回の決算が示す流動比率約214%、自己資本比率約51.1%という極めて健全な財務体質により、長期的な視点での人材育成や新たな技術開発に自己資金で積極的に投資できる環境が整っていることも、大きな競争優位性となっています。
✔弱み (Weaknesses)
一方で、グループ内での事業基盤が強固であることの裏返しとして、特定の内部的な弱みも抱えていると推測されます。最大の課題は、売上の大部分がDNPグループの設備投資動向に依存している可能性が高く、親会社の業績や事業方針の変更によって自社の売上が直接的に変動しやすい収益構造にあることです。また、独自のニーズに応えるオーダーメイド型の機械設計を主力としているため、案件ごとの仕様調整や設計業務の負荷が高まりやすく、一気に事業規模をスケールさせにくいという側面があります。さらに、特殊な設備設計のノウハウがベテラン技術者に属人化しやすく、若手への技能継承に時間を要することも構造的な課題です。
✔機会 (Opportunities)
外部環境がもたらす最大の機会は、国内製造業全体を覆う構造的な人手不足と、それに伴う生産工程の省力化・自動化への猛烈な投資需要です。さらに、印刷業界の枠を超えてDNPグループが推進する、エレクトロニクス関連部材やライフサイエンス領域などの新規事業拡大は、同社にとって新たなプラント建設や特殊設備導入という巨大なビジネスチャンスを生み出します。また、SDGsや脱炭素社会の実現に向けた環境対応への要請が高まる中、老朽化した工場のユーティリティ改善や、省エネルギー化を目的とした建物のリニューアル工事に対する需要も、今後中長期的に拡大していくことが見込まれます。
✔脅威 (Threats)
事業環境における最も警戒すべき脅威は、エンジニアリング業界全体で慢性化している高度プロフェッショナル人材の不足と、それに伴う人件費や協力会社への外注費の急激な高騰です。現地工事やプラント建設において協力会社の確保が困難になれば、工期の遅延や品質の低下を招く恐れがあります。また、世界的なインフレを背景とした鉄鋼や各種電子部品などの資材価格の高止まりは、契約時から納入時までの間にプロジェクト全体の利益率を大きく圧迫する要因となります。加えて、AIを用いた自動設計技術やIoT・ロボティクスの急速な進歩により、同社が培ってきた既存の設計ノウハウが急速に陳腐化してしまうリスクも常に警戒が必要です。
【今後の戦略として想像すること】
✔短期的戦略
これまでの分析を踏まえた短期的戦略として、第一に資材価格の高騰や外注費の上昇を吸収するため、設計プロセスの見直しとモジュール化(標準化)の推進によるコストコントロールの徹底が急務になると考えます。オーダーメイドの要素を残しつつも、共通化できる部品やユニットを増やすことで、設計および製造のリードタイムを短縮することが求められます。第二の施策として、納入済み設備のメンテナンス業務において、IoTセンサーやAIを活用した予知保全システムを導入し、サービスの付加価値向上と省人化を同時に図ることで、ストック収益の利益率をさらに高めていくことが有効でしょう。
✔中長期的戦略
中長期的戦略としては、DNPグループが掲げる成長領域(エレクトロニクス、モビリティ、ヘルスケアなど)の拡大に完全に連動し、より高度なクリーン環境や超精密制御が求められる次世代製造システムへの対応力を極めていくことが重要になると考えます。具体的には、社内の設計業務のDX化をさらに押し進め、3D CADやデジタルツイン技術を活用して開発スピードを飛躍的に向上させることが挙げられます。加えて、自己資本比率約51.1%という強固な財務基盤を活かし、グループ内で培った高度な自動化・省力化のノウハウをパッケージ化して、グループ外の一般製造業に対する外販比率を段階的に引き上げていくことも、持続的な成長に向けた有効な選択肢です。
【まとめ】
今回の決算数値から、株式会社DNPエンジニアリングは当期純利益884百万円を確保し、自己資本比率約51.1%を誇る極めて盤石で健全な経営体質を備えていることが確認できました。そのため、大日本印刷グループが展開する多角的なモノづくりを根底で支えるエンジニアリング中核企業として、今後も拡大する自動化・省力化ニーズを確実に取り込み、安定した成長を続けると推測されます。一方で、建設・エンジニアリング業界に共通する深刻な人手不足や、各種コストの高騰といった逆風に直面していることも見逃せません。今後は、自社の設計プロセスのDX化を加速させるとともに、次世代の製造システムへ向けた技術投資を惜しまず実行することで、グループの変革を牽引する力強い原動力になっていくものと考えます。
【企業情報】
企業名: 株式会社DNPエンジニアリング
所在地: 茨城県つくば市緑ケ原一丁目1番3号
代表者: 代表取締役 森脇 恒明
設立: 1953年
資本金: 100百万円
事業内容: 各種生産設備の設計・製造、プラントメンテナンス、建物・ユーティリティ管理
株主: 大日本印刷株式会社(DNP)
