東証プライム上場のクラウド・インテグレーターであるテラスカイを親会社に持つ同社は、第7期決算において約3.1億円という小規模な総資産での事業運営を示しており、コーポレートベンチャーキャピタル(CVC)特有の身軽な財務構造を覗かせています。現在、日本国内のスタートアップ投資市場は官民を挙げた支援策を背景に急拡大を続けており、大手事業会社によるオープンイノベーションへの取り組みはかつてない活況を呈しています。本記事では、ファンド運営会社という特殊な立ち位置から見える同社の決算数値を読み解き、クラウド領域に特化したベンチャー投資がもたらす戦略的価値を深く考察していきます。
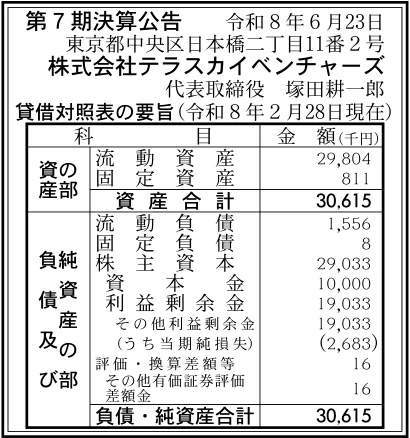
【決算ハイライト(第7期)】
| 資産合計 | 31百万円 (約0.3億円) |
|---|---|
| 負債合計 | 2百万円 (約0.0億円) |
| 純資産合計 | 29百万円 (約0.3億円) |
| 当期純損失 | 3百万円 (約0.0億円) |
| 自己資本比率 | 約94.9% |
【ひとこと】
今回の決算では3百万円の当期純損失を計上していますが、自己資本比率が約94.9%と極めて高く、ファンド運営会社としての強固な基盤を維持しています。総資産約31百万円という小規模なバランスシートは、同社が多額の自己勘定投資を行うのではなく、組合ファンドの無限責任組合員(GP)として身軽に機能している構造を反映したものです。親会社であるテラスカイのクラウド技術やネットワークをフル活用し、投資先企業のバリューアップを実現するCVCとしての存在感が高まっています。この独自のハンズオン支援体制がどのような投資サイクルとエコシステムを形成しているのか、ファンド運営という特殊な事業モデルを深掘りしていきます。
【企業概要】
企業名: 株式会社テラスカイベンチャーズ
設立: 2019年
事業内容: 広くクラウド関連分野のスタートアップ・ベンチャー企業への投資および育成支援、投資ファンド(TSV1号投資事業有限責任組合など)の組成・運用
https://www.terrasky-vc.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔投資ファンドの組成および管理運用事業
同社は「TSV1号投資事業有限責任組合」をはじめとする投資ファンドの無限責任組合員(GP)として、資金を拠出する出資者(LP)に代わってベンチャー投資事業を管理しています。自社のバランスシートを使って直接出資するのではなく、この投資事業組合という器を通じてスタートアップの株式を取得し、利益の最大化を目指すという非常に身軽な仕組みを提供価値としています。投資先がイグジット(IPOやM&A)を果たした際に得られる成功報酬や、ファンドの運用残高に応じた管理報酬を受け取ることで、同社自身の収益を生み出している状況です。このようなファンド管理の枠組みを用いることで、少ない自己資金からでも大規模な投資を実行できるレバレッジの効いた構造を築き上げています。
✔クラウドスタートアップへのハンズオン支援事業
投資対象をクラウド関連分野に特化させ、単なる資金の提供に留まらず、親会社であるテラスカイグループが持つ膨大な知見や顧客ネットワークを投資先へ提供する支援事業を展開しています。Salesforceなど世界的なクラウドプラットフォームに関する深い専門知識や、エンタープライズ向けの強力な営業チャネルを惜しみなく共有し、ベンチャー企業の飛躍的な成長(バリューアップ)を直接的に後押しすることが同社最大の提供価値です。GVA TECH社やrakumo社など複数の上場企業を輩出してきた実績があり、経営陣自らが長年のベンチャー投資経験を活かしてスタートアップの経営課題に寄り添っています。この事業会社ならではの強力な支援体制が、優良なベンチャー企業から投資家として選ばれる独自の競争力として機能していると考えられます。
【財務状況等から見る経営環境】
✔外部環境
日本のスタートアップ投資を取り巻く市場環境は、官民の強力な後押しによりかつてないほどの成長期に突入しています。民間調査会社のAtpressによれば、2025年に235億米ドルに達した国内のベンチャーキャピタル投資市場は、政府の「スタートアップ育成5カ年計画」などを背景に、2035年には943億米ドルへ急成長する予測が立てられています。特に事業会社によるCVCの参加が過去最高の水準を記録しており、本業との相乗効果を狙った戦略的投資が市場全体を力強く牽引している状況です。さらに、AI技術やクラウドプラットフォームの進化が産業構造を根底から変革しつつあり、これらを軸とするテクノロジー企業には潤沢なリスクマネーが流入しています。同社が主戦場とするクラウド領域のスタートアップ投資は、まさに時代の中核を担う市場環境であると言えるでしょう。
✔内部環境
ファンド運営会社という特殊な立ち位置が、約31百万円という非常にコンパクトな総資産規模に直接的に表れています。同社単体のバランスシートには組成したファンドの巨額な出資金や保有株式が直接計上されないため、表面上の資産規模が小さく見えるのがファンド運用会社の特徴です。今回の決算では3百万円の当期純損失を計上していますが、これはファンドからの管理報酬が一時的に運営コストを下回ったか、イグジットによる成功報酬が発生しなかったことによる一時的なマイナスであると推測されます。しかしながら、利益剰余金を約19百万円確保しており、過去に積み上げた利益が赤字を十分に吸収している強固な状態です。テラスカイグループ100%子会社という信用力を背景に、少人数体制で効率的に事業を回す筋肉質な組織基盤が形成されていると評価できます。
✔安全性分析
財務の安全性を確認すると、総資産に対して自己資本比率が約94.9%と極めて高い水準を維持しており、借入金等の有利子負債による事業運営を行っていないことが明確にわかります。流動負債はわずか約2百万円であり、流動資産(約30百万円)を用いた流動比率は約1915%という驚異的な数値を記録し、短期的な資金繰りリスクは皆無と言える状況です。また、負債比率も約0.1倍に過ぎず、ファンド運営会社として外部負債に頼らない極めて堅実な資本構成を保っています。当期純損失(約3百万円)に伴いROAは約▲8.8%となっていますが、同社の純資産(約29百万円)を用いた赤字耐久力は約10.8期に相当し、現状の赤字規模が数年間続いたとしても財務基盤が揺らぐことはありません。総じて、市場の変動に耐えうる極めて高い安全性を有していると結論づけられます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、クラウド・AIインテグレーターとして業界を牽引する東証プライム上場企業・テラスカイグループの強固なネットワークと技術力を、投資先支援に直結させることができる点です。また、自己資本比率約94.9%、流動比率約1915%という極めて身軽で健全な財務構造を有しているため、市況の悪化時にも耐え抜けるタフな組織基盤を持っています。さらに、代表取締役である塚田氏をはじめとする経営陣が、総合商社や独立系VCなどで培ってきた豊富なスタートアップ投資の経験は、他の事業会社にはない圧倒的なソーシング(案件発掘)能力をもたらしています。これらのグループリソースと人的資本の融合が、単なる資金の出し手に留まらない「選ばれる投資家」としての確固たる地位を築く原動力となっています。
✔弱み (Weaknesses)
ファンド運営というビジネスモデルの性質上、同社単体の収益(管理報酬や成功報酬)が組合ファンドの運用パフォーマンスやIPO市場の動向に大きく左右されるため、業績のボラティリティが構造的に高いという弱みがあります。また、100%親会社であるテラスカイの業績や経営方針の変化から直接的な影響を受けやすく、CVC特有の「本業とのシナジー追求」と「純粋な投資リターン」のバランスを取る難しさに常に直面している状況です。さらに、経験豊富な少数のプロフェッショナルに依存する組織体制であるため、投資先に対する深いハンズオン支援や新規の案件発掘を行えるキャパシティにはどうしても物理的な上限が存在します。ファンド規模を闇雲に拡大すれば支援の質が低下し、事業の強みを損なうジレンマを抱えている点も認識すべき課題であると推測されます。
✔機会 (Opportunities)
2035年に向けて943億米ドル規模へと急拡大することが予測されている国内のスタートアップ投資市場は、同社にとって次期ファンドの組成や新規投資先の発掘に向けた絶好の機会を提供しています。特に、国策として推進されているスタートアップ育成計画が起業へのハードルを大きく下げており、優秀な人材による新規創業が急増する土壌が整いつつあります。また、生成AI等の新たなテクノロジーの登場により、あらゆる産業のクラウド化とデジタルトランスフォーメーションが再定義されており、同社がターゲットとするクラウド領域には未曾有の投資チャンスが広がっている状況です。大手企業が自社単独での技術開発に限界を感じてオープンイノベーションに舵を切っている現状も、CVC事業を展開する同社の存在価値を飛躍的に押し上げています。
✔脅威 (Threats)
スタートアップ市場の活況は同時に、他の大手事業会社によるCVCの設立ラッシュや独立系VCのファンド大型化を招いており、優良なベンチャー企業を巡る激しい出資枠の争奪戦は同社にとって大きな脅威となります。また、グローバルなインフレ懸念や金利上昇などのマクロ経済の変動は、未上場株市場のバリュエーション(企業価値評価)を急落させ、投資先のイグジット(IPO等)を停滞させる致命的なリスクを孕んでいます。さらに、SaaSやクラウドサービスの市場が成熟期に入りつつある中で、類似するビジネスモデルを持つスタートアップが乱立しており、真に競争力を持つ投資先を見極める難易度は年々高まっていると考えられます。投資先の業績不振が続いた場合、ファンドの運用成績が低下し、次期ファンドの資金調達が困難になるリスクも常に警戒すべき課題です。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的な戦略としては、親会社であるテラスカイが展開する最新のAI技術(テラスカイ式AI駆動開発など)を投資先企業へ積極的に紹介し、プロダクトの技術力を底上げするハンズオン支援を強化することが極めて有効であると考えます。これにより、投資先のSaaSやクラウド製品の競争力を短期間で高め、競合他社との明確な差別化を図ることが可能となります。同時に、テラスカイが抱えるエンタープライズ顧客の強力な営業網を活用し、投資先スタートアップと顧客企業を結びつけるビジネスマッチングをさらに加速させるべき段階にあります。これらの強力なアライアンス施策を通じて投資先の業績を押し上げ、確実なバリューアップを実現することが、現在の約10.8期の赤字耐久力を維持しながら次なる成功報酬へと繋げるための最重要課題となるでしょう。
✔中長期的戦略
3〜5年の視点に立った中長期的戦略としては、現在運用しているTSV1号ファンドに続く、さらに大規模な「次期ファンド」の組成に向けた圧倒的なトラックレコード(投資と回収の実績)の確立が不可欠であると推測します。GVA TECH社などの上場実績に続く成功事例を連続して生み出すことで、外部の機関投資家や事業会社からの資金調達を容易にし、運用資産(AUM)のスケールアップを図る方向性が考えられます。また、単なるキャピタルゲインの追求に留まらず、投資活動を通じてクラウド市場における最先端の技術動向をいち早くキャッチし、テラスカイグループ全体の新規事業創出へ還元する「オープンイノベーションのハブ」としての機能をより強固にすることが求められます。極めて身軽な財務基盤を維持しながら、日本のクラウドビジネスを牽引するエコシステムの中心へと進化していくことが、同社の持続的な成長戦略になると考えています。
【まとめ】
今回の決算数値において3百万円の当期純損失を計上しつつも、約94.9%の自己資本比率を維持したことは、ファンド運営に特化した同社の極めて強固で身軽な財務基盤を証明しています。同社の最大の強みは、テラスカイグループの高度なクラウド技術と強力な顧客ネットワークを活用し、投資先を直接的に成長させる類まれなハンズオン支援能力にあります。国内のスタートアップ投資市場が急拡大し、AI等による新たな技術革新が進む現在の環境は、同社にとって豊富な投資機会に恵まれた大きなチャンスです。一方で、他のCVCとの投資競争激化やファンド運用の高いボラティリティといった課題に対して、今後は親会社とのシナジーをさらに深め、オープンイノベーションの中核として次期ファンドの拡大へ向けて力強く歩みを進めていくと思います。
【企業情報】
企業名: 株式会社テラスカイベンチャーズ
所在地: 東京都中央区日本橋二丁目11番2号 太陽生命日本橋ビル 16階
代表者: 塚田 耕一郎
設立: 2019年3月1日
資本金: 10百万円
事業内容: ベンチャー企業への投資・育成事業、投資ファンドの組成・運用
株主: 株式会社テラスカイ
