食品メーカーや流通小売企業のマーケティング活動を「食」の視点から強力に支援する株式会社アットテーブルの第22期決算は、当期純利益82百万円を計上する極めて優秀な結果となりました。生活者の購買行動や店頭プロモーションのデジタル化が進む中、同社は高い専門性と親会社グループの盤石な基盤を活かして着実な収益を上げています。本記事では、公表された最新の決算数値を詳細に紐解き、同社の驚異的な財務健全性と今後のリテールマーケティング市場における戦略的方向性を深掘りしていきます。
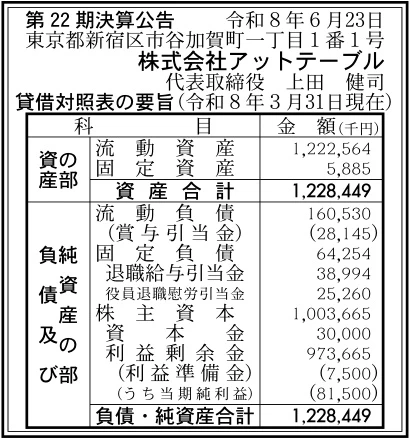
【決算ハイライト(第22期)】
| 資産合計 | 1,228百万円 (約12.3億円) |
|---|---|
| 負債合計 | 225百万円 (約2.3億円) |
| 純資産合計 | 1,004百万円 (約10.0億円) |
| 当期純利益 | 82百万円 (約0.8億円) |
| 自己資本比率 | 約82% |
【ひとこと】
株式会社アットテーブルの第22期決算は、当期純利益82百万円を計上し、自己資本比率約82%という極めて高水準な財務健全性を示す結果となりました。流動資産が1,223百万円と総資産の大半を占めており、資本金30百万円に対して利益剰余金が974百万円積み上がっている点からも、長年にわたる堅実な稼ぐ力と内部留保の厚さが伺えます。食品・流通業界に特化したマーケティング支援において、高い専門性と付加価値を提供していることが数値に裏付けられています。今後は急速に進む購買行動のデジタル化に対し、独自のリテールマーケティング機能をいかに進化させるかが注視されます。
【企業概要】
企業名: 株式会社アットテーブル
設立: 2004年
事業内容: 食品メーカー・流通小売・外食企業向けのショッパーマーケティング、店頭プロモーション、食のコンテンツ開発
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔ショッパーマーケティングおよび店頭販促支援事業
同社の主軸事業は、食品スーパーやドラッグストアなどの売場において買物客(ショッパー)の購買意欲を直接刺激するプロモーションの企画・実施です。買い物客の心理や店内の動線を詳細に分析し、店頭POPやディスプレイ、クロスマーチャンダイジングの施策を最適化して提案しています。食品メーカーや流通企業を主な顧客とし、商品が「売れる現場」を科学的に創出することで高い価値を提供しています。プロモーションの企画・制作・施工に至る総合的な販促手数料や資材提供の代金を収益の主たる源泉としています。
✔食のプロモーション・コンテンツ開発事業
同社は管理栄養士やフードコーディネーターなどの専門スタッフを擁し、商品の魅力を最大限に引き出すレシピ開発やフードスタイリング、料理動画の制作を手掛けています。季節のイベントや健康ニーズに合わせた魅力的な食提案を行うことで、店頭やWebサイト、SNSにおける消費者の関心を強力に惹きつけています。食品メーカーの商品開発や販売促進キャンペーンのパートナーとして、専門性の高い「食の専門コンテンツ」を継続的に提供しています。制作受託費用やコンテンツのライセンス・使用料を得ることで、安定した高粗利の事業領域を形成しています。
✔購買データ分析およびマーケティングコンサルティング事業
同社は小売店舗のID-POSデータや購買履歴データを高度に分析し、消費者の買物実態に基づいたマーケティングコンサルティングを提供しています。どのような顧客層がどのような組み合わせで商品を購入しているのかを可視化し、根拠に基づいた販売施策や棚割り提案を実施しています。経験や勘に頼りがちだった店頭販促を客観的な数値データで再構築することで、顧客企業の売り上げ最大化に寄与しています。データ分析レポートの提供や定例のコンサルティング契約を通じて、ストック性の高い安定した報酬を獲得しています。
【財務状況等から見る経営環境】
✔外部環境
経済産業省が実施している「特定サービス産業動向統計調査」のデータを参照すると、広告・販促支援業界の売上高はデジタル化やリアル店舗における体験価値の再評価を背景に着実な推移を見せています。一方で、近年の生活必需品や食品の値上がりに伴い、消費者の節約志向やスマートな買い物を求める傾向が急激に強まっています。さらに、店舗内でのデジタルサイネージの普及や「リテールメディア」と呼ばれる購買データを活用した広告手法が急速に拡大しており、プロモーションの領域はデジタルとリアルの融合へと移行しています。同社を取り巻く外部環境は、高度なショッパーマーケティングへの需要が高まる好機であると同時に、デジタル技術への迅速な対応が求められる環境と言えます。
✔内部環境
決算公告に記載された数値を分析すると、当期純利益82百万円を計上しており、成熟した販促支援市場においても高い収益力を発揮している内部状態が読み取れます。資本金30百万円に対して利益剰余金が974百万円まで積み上がっている事実は、設立以来の20年以上にわたる堅実な経営と利益蓄積の賜物です。また、同社は東京都新宿区市谷加賀町という大日本印刷(DNP)グループの重要拠点に本社を置いており、グループの強力な顧客網や営業インフラを活用できる強固な事業基盤を有しています。アセットライトな事業体質を活かし、大きな設備投資リスクを負うことなく高い営業利益率を維持できている点が内部環境における最大の強みと言えます。
✔安全性分析
財務の安全性を評価する各種指標に目を向けると、自己資本比率は約82%と極めて高い水準を誇っており、倒産リスクとは無縁の超優良な財務体質を示しています。負債合計225百万円に対して純資産合計が1,004百万円にのぼり、負債比率は約0.2倍と借入金依存度の非常に低い安定した資本構造です。また、流動資産1,223百万円に対して流動負債161百万円であるため、短期的な支払い能力を示す流動比率は約760%という圧倒的な数値を叩き出しています。総資産利益率(ROA)においても約6.7%と良好な水準を維持しており、自社の資産を極めて効率的に利益へ換算できている様子が分かります。これらの結果から、同社は予期せぬ市場ショックに対しても十分すぎる耐性を備えており、将来的な新規事業への投資余力を潤沢に有していると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、大日本印刷(DNP)グループの一員として享受する厚い経営信用力と、グループ全体が持つ広範な顧客ネットワークにあります。食品・流通領域に特化したショッパーマーケティングの深い知見と、専門スタッフによる高品質なレシピ開発・スタイリング能力は、他社との明確な差別化要素となっています。また、自己資本比率約82%、流動比率約760%、利益剰余金974百万円という盤石な財務体質は、長期的な顧客支援や高度なサービス開発を支える強力な基盤です。自社で大規模な製造設備を持たないアセットライトなビジネスモデルを徹底することで、高い資金流動性と柔軟な経営判断を両立させている点も大きな強みであると考えます。
✔弱み (Weaknesses)
一方で同社の弱みとしては、特定の大型食品メーカーや流通大手チェーンの販促予算の動向に業績が左右されやすい売上構造が挙げられます。固定資産がわずか6百万円にとどまるアセットライト経営の反面、自社で独自のITシステムや特許技術を大量に保有しているわけではないため、競合他社との差別化を継続的にアップデートし続ける必要があります。また、小規模な組織構成ゆえに、急激な案件増加や大規模な全国展開施策が集中した場合の人的リソースの過密化が課題となり得ます。今後は、デジタルマーケティングやデータ解析に精通した専門人材の確保と育成が、更なる事業拡大に向けたボトルネックになると推測されます。
✔機会 (Opportunities)
外部環境における絶好の機会は、小売店舗のデジタル化に伴う「リテールメディア」や店舗サイネージ広告市場の爆発的な拡大です。単に商品を並べるだけでなく、購買直前の買い物客に対してデジタルとリアルを融合した動画コンテンツやレシピ提案を行う施策の需要が急増しています。また、生活者のタイパ(タイムパフォーマンス)重視や健康志向の高まりを受け、時短レシピや機能性食品を訴求する専門的なコンテンツプロモーションの機会が広がっています。親会社であるDNPの高度なIT・デジタル技術やセキュリティソリューションと連携することで、次世代型の店舗マーケティング市場を独占的に開拓できる大きなチャンスが存在しています。
✔脅威 (Threats)
直面する恐れのある外部の脅威としては、長引く原材料費やエネルギー価格の高騰に伴い、食品メーカーや小売企業が販促費用やコンサルティング費用を圧縮するリスクが挙げられます。また、デジタルマーケティング業界からの新規参入や大手広告代理店、ITベンダーとの間でのショッパー獲得競争が年々激化しています。さらに、流通業界におけるM&Aや再編が進む中で、大手小売チェーンが販促企画やデータ分析業務を自社内に内製化する動きも懸念材料です。こうした激しい環境の変化に対処するためには、同社ならではの専門性の高い食コンテンツ力とデータ解析力を磨き上げ、代替の効かない付加価値を提供し続けることが不可欠であると思います。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的な戦略としては、急拡大する店舗デジタルサイネージやリテールメディア向けの動画コンテンツ供給体制を大幅に強化することが極めて有効と考えます。従来の紙媒体のPOP制作にとどまらず、店頭のサイネージや来店客のスマートフォンアプリに連動する短尺の料理動画やおすすめレシピの配信受託を拡大すべきです。また、生活者の強い節約志向に対応するため、コスパやタイパを訴求する購買データ連動型の企画を食品メーカーへ積極的に提案することが求められます。これにより、既存顧客からの受注単価を引き上げるとともに、デジタル領域における実績を積み重ねて短期的な収益ベースをさらに強固なものにすると推測します。
✔中長期的戦略
3〜5年を見据えた中長期的な戦略としては、親会社であるDNPのデジタル技術やプラットフォームと融合し、「次世代型リテールマーケティング統合ソリューション」を確立することが期待されます。店頭の購買データ(ID-POS)とオンラインの行動データを統合解析し、AIを活用した自動レシピ提案やパーソナライズされた販促配信システムの構築を目指すべきです。さらに、10億円に達する豊富な純資産と手元資金を有効に活用し、優秀なデータサイエンティストやデジタルクリエイターの積極採用を進めることが重要です。強固な財務盤石性を背景に攻めの投資を実施し、単なる販促制作会社からデータと食を融合させた統合コンサルティング企業へと深化することが期待されます。
【まとめ】
株式会社アットテーブルの第22期決算は、当期純利益82百万円を計上するとともに自己資本比率約82%を達成し、極めて健全で盤石な財務構造を強烈に印象付ける結果となりました。大日本印刷グループの安定した経営基盤を背景に、食品・流通領域でのショッパーマーケティングや食のプロモーション支援において高い付加価値を発揮している点が最大の強みです。一方で、急速に進む店舗のデジタル化やリテールメディアの普及に伴い、従来の店頭販促にとどまらないデジタル領域への迅速な対応が経営上の課題となります。今後は、自社の強みである食のコンテンツ力や購買行動分析に親会社のデジタル技術を掛け合わせ、オムニチャネル型のマーケティングソリューションを展開していくことが有効であると考えています。
【企業情報】
企業名: 株式会社アットテーブル
所在地: 東京都新宿区市谷加賀町一丁目1番1号
代表者: 代表取締役 上田 健司
設立: 2004年4月
資本金: 30百万円
事業内容: 食品・流通・外食領域のショッパーマーケティング、店頭プロモーション、食のコンテンツ開発、購買データ分析
株主: 大日本印刷株式会社
