ソフトバンクグループの一角として保険業界のデジタルトランスフォーメーションを推進するリードインクス株式会社の第8期決算は、当期純損失276百万円を計上する厳しい着地となりました。従来のレガシーな保険システムを刷新する組み込み型保険の台頭や生成AIの普及を背景に、同社は先進的なプロダクト開発と顧客開拓を急速に進めています。本記事では、公表された貸借対照表の数値を精査し、同社が抱える先行投資型の財務構造とInsurTech市場における再成長のストーリーを読み解いていきます。
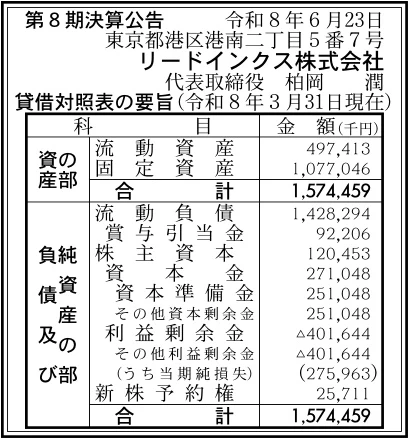
【決算ハイライト(第8期)】
| 資産合計 | 1,574百万円 (約15.7億円) |
|---|---|
| 負債合計 | 1,428百万円 (約14.3億円) |
| 純資産合計 | 146百万円 (約1.5億円) |
| 当期純損失 | 276百万円 (約2.8億円) |
| 自己資本比率 | 約9% |
【ひとこと】
リードインクス株式会社の第8期決算は、当期純損失276百万円の計上となり、自己資本比率は約9%まで低下する厳しい局面を示しました。固定資産1,077百万円に対して流動資産497百万円、流動負債1,428百万円と、デジタル保険基盤「Graphene」や「Fusion」などのソフトウェア開発・プロダクト構築に向けた大型投資が先行している財務構造が浮かび上がります。ソフトバンクグループの一員としてPayPayほけんや大手金融機関との提携を急速に拡大しており、先行投資が続く中で今後のマネタイズ拡大と収益化への転換スピードが最大の焦点となります。
【企業概要】
企業名: リードインクス株式会社
設立: 2018年
事業内容: InsurTech(インシュアテック)ソリューションの開発および提供、デジタル保険基盤の構築支援
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔デジタル保険基盤「Graphene」「Fusion」事業
同社の中核となる事業は、保険会社や事業会社向けに提供するクラウド型のデジタル保険基盤「Graphene」および「Fusion」の開発・提供です。あらゆるサービスやアプリへシームレスに保険機能を組み込める「Embedded Insurance(組み込み型保険)」を実現し、柔軟な商品設計と高速なリリースを可能にしています。PayPayほけんの各種商品や住友生命、りそなホールディングスなどの主要金融サービスに採用されており、顧客の利便性を飛躍的に高めています。プラットフォームの構築受託費用や初期導入コストに加え、保険契約件数や取扱高に応じたストック型の利用料を得るモデルとなっています。
✔生成AI・LLMを活用した保険DXソリューション事業
同社は最先端の生成AIや大規模型言語モデル(LLM)、AI-OCR技術を組み合わせた「保険金請求AI」や「事故受付AIエージェント」などの先進的なDXソリューションを展開しています。対話型AIによる問い合わせ受付や事故状況の把握、添付書類の不備自動検知を通じて、複雑な保険金支払い業務の自動化と迅速化を実現しています。Mysuranceとの共同実証実験をはじめ、大手損害保険会社や生命保険会社のオペレーション効率化を強力に後押ししています。AIアーキテクチャの構築代金やSaaS型のシステム利用料を獲得することで、高い付加価値を生み出しています。
✔金融機関・事業会社向けInsurTech開発支援およびビジネスマッチング事業
同社は保険会社と非保険事業者(銀行、通信、EC、不動産等)を繋ぎ、新たなデジタル保険商品の企画からシステム開発、運用支援までを一気通貫で手掛けています。親会社であるソフトバンクの強固な通信・決済インフラやグループアセットを最大限に活用し、多種多様な業界との共同事業開発を推進しています。比較サイトの活用やユーザー行動データの可視化を通じて、デジタルチャネルにおける保険販売のコンバージョン率向上に貢献しています。新規開発に伴う案件開発報酬やマーケティングコンサルティング費用を収益の柱として位置づけています。
【財務状況等から見る経営環境】
✔外部環境
矢野経済研究所が発表した市場調査によると、国内のInsurTech市場規模(生命保険領域等)は2022年度に2,450億円に達しており、その後も高い成長率を維持しながら拡大を続けています。スマートフォン決済の定着や各種Webサービスの普及に伴い、サービス購入時に同時に保険へ加入できる組み込み型保険の需要が急増しています。さらに、人手不足や業務効率化を背景に、生成AIやAI-OCRを活用した保険査定・支払業務の自動化に対する保険会社からの需要がかつてない高まりを見せています。このようなマクロ環境は、クラウド型保険基盤とAI技術を併せ持つ同社にとって非常に強力な追い風となっていると言えます。
✔内部環境
決算数値を確認すると、当期純損失276百万円を計上しており、先行投資が収益化を大きく上回るスタートアップ特有の内部状態が如実に表れています。利益剰余金が▲402百万円と累積赤字を抱えている一方で、固定資産が1,077百万円と総資産の過半を占めており、自社自慢のデジタル保険基盤「Graphene」や「Fusion」の開発に巨額の資金を投じてきた履歴が窺えます。同社はソフトバンク株式会社の100%子会社等として位置づけられており、グループの圧倒的な知名度やPayPayなどの巨大な顧客基盤を背景に営業を展開できる強力な内部リソースを有しています。今後は固定資産の償却負担を上回るだけのプラットフォーム利用料を積み上げ、収益構造の転換を図ることが最大の内部課題です。
✔安全性分析
財務の安全性を図る指標として、自己資本比率は約9%にとどまっており、積極的なソフトウェア投資の結果として自己資本が圧縮されている状態です。負債合計1,428百万円に対して純資産合計が146百万円となっており、負債比率は約9.8倍と非常に高い水準を示しています。また、流動資産497百万円に対して流動負債が1,428百万円を計上しているため、短期的な支払い能力を示す流動比率は約35%と資金繰りに強い圧迫感が生じている様子が読み取れます。総資産利益率(ROA)は約▲17.5%であり、同規模の赤字(▲276百万円)が約0.5期続くと純資産(146百万円)を使い切る水準にあるため、親会社からの資金支援や資本補強が前提となっている構造です。総じて単体での財務安全性にはリスクが散見されますが、ソフトバンクグループの信用力をバックボーンとした経営が行われていると推測されます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、親会社であるソフトバンクグループの絶大なブランド信用力と、PayPayをはじめとする巨大なデジタル顧客基盤へのアクセス権にあります。「Graphene」や「Fusion」といった柔軟性の高いデジタル保険基盤を自社開発しており、レガシーシステムを抱える伝統的な大手保険会社に対して圧倒的な開発スピードを提供できます。さらに、生成AIやLLMを活用した「保険金請求AI」など、最先端技術を保険実務へ即座に実装できる高度なエンジニアリング体制を自社内に構築しています。住友生命、りそなホールディングス、Mysuranceなどの一流金融機関における導入実績が積み上がっており、他社に対する大きな参入障壁となっていると考えます。
✔弱み (Weaknesses)
一方で同社の弱みとしては、当期純損失276百万円が示すように、自社プロダクトの開発や人件費などの先行投資負担が重く、収益化が発展途上である点が挙げられます。流動比率が約35%、負債比率が約9.8倍と単体での財務指標は極めて脆弱であり、資金調達や資金繰りにおいて親会社グループへの依存度が非常に高い構造となっています。また、固定資産1,077百万円に係るソフトウェア減価償却費が毎期の損益を押し下げる要因となっており、固定費の壁が高く設定されています。各導入案件の取引規模が十分な水準に達するまでは、粗利率が上がりにくい体制が続いている側面があると推測されます。
✔機会 (Opportunities)
外部環境における最大の機会は、矢野経済研究所のデータでも裏付けられる国内InsurTech市場の急速な拡大と、組み込み型保険(Embedded Insurance)の爆発的な普及です。旅行予約、EC購買、賃貸契約、金融アプリなど、生活者のあらゆるデジタル接点において保険を同時購入させるニーズが加速度的に高まっています。また、保険業界全体で深刻化するバックオフィスのアナログ処理を、生成AIやAI-OCRによって自動化するソリューションの需要は極めて大きく、高単価な受託案件の獲得機会が存在します。ソフトバンクグループ内の各種サービスとのシナジーをさらに深めることで、他社が追随できない独占的なチャネルを開拓できるチャンスが広がっています。
✔脅威 (Threats)
直面する恐れのある外部の脅威としては、国内外の大手ITベンダーや新興InsurTechスタートアップの本格参入による開発価格・シェア獲得競争の激化です。また、先行投資期間が想定以上に長引いた場合、親会社からの資金追加投資への依存度が高まり、自律的な事業継続へのハードルが上がってしまう懸念が存在します。さらに、保険商品を取り扱う性質上、個人情報漏洩などのセキュリティトラブルや金融庁による法規制の改定が事業運用に大きな制限を課すリスクが挙げられます。これらマクロの脅威に対抗するためには、導入実績のあるプラットフォームの利用率を急速に高め、確固たる収益基盤を確立することが不可欠であると思います。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的な戦略としては、すでに導入が完了している「PayPayほけん」や「りそな銀行」などの既存パートナー内での取扱保険件数を爆発的に伸ばす施策が最優先であると考えます。既存の顧客基盤に対してクロスセルを促すデジタルマーケティング支援を強化し、契約件数に連動するストック型のプラットフォーム利用料を早期に引き上げるべきです。同時に、Mysurance等と推進している生成AIを活用した「保険金請求AI」を標準SaaSモジュールとしてパッケージ化し、他社へ横展開することで初期開発コストを抑えた高利益率な案件を獲得することが求められます。これにより限界利益率を引き上げ、単体での営業損益の早期黒字化を目指すことがきわめて重要になると推測します。
✔中長期的戦略
3〜5年を見据えた中長期的な戦略としては、同社の「Graphene」および「Fusion」を、日本の組み込み型保険市場における「事実上の業界標準(デファクトスタンダード)」へ押し上げることが期待されます。金融機関にとどまらず、不動産、モビリティ、通信、大手EC事業者などへAPI連携パートナーを広げ、社会インフラとしてのデジタル保険エコシステムを確立すべきです。また、薄くなっている純資産146百万円の財務体質を改善するため、親会社ソフトバンクとの連携による増資や資本増強を行い、長期投資に耐えうる自己資本比率の引き上げを図ることが重要です。強固な財務基盤と高いストック収益率を両立させることで、日本を代表するInsurTechリーディングカンパニーとしての確固たる地位を築くことが期待されます。
【まとめ】
リードインクス株式会社の第8期決算は、当期純損失276百万円を計上し、自己資本比率約9%および流動比率約35%となるなど、積極的な先行投資に伴う財務上の厳しさが表れる結果となりました。一方で、ソフトバンクグループの強大な基盤のもと、デジタル保険基盤「Graphene」や「Fusion」、生成AIを活用した保険DXツールの導入が着実に進んでいる点は同社の大きな強みです。今後は、急速に拡大するInsurTech市場において導入案件の取引量を拡大し、ストック型の収益構造へ迅速にシフトすることが経営上の最優先課題となります。親会社の持つ強力なリソースと提携先金融機関とのシナジーを最大限に発揮し、早期の収益化と財務体質の改善を達成することを強く期待しています。
【企業情報】
企業名: リードインクス株式会社
所在地: 東京都港区港南二丁目5番7号 港南ビル4F
代表者: 代表取締役社長 柏岡 潤
設立: 2018年7月
資本金: 271百万円
事業内容: InsurTechソリューションの開発、提供
株主: ソフトバンク株式会社
