私たちが病院で血液検査を受けるとき、その正確で迅速な結果を支えているのは、高度に自動化された「臨床検査機器」です。今回は、日本の総合化学メーカーである東ソーの医療・バイオ事業を、高度なメンテナンス技術で裏方から支え続けている東ソー・テクノシステム株式会社の第40期決算を紐解きます。社会のインフラとも言える医療機器の安定稼働を担う同社が、どのような事業モデルでこの堅実な財務基盤を築いているのか、詳しく深掘りしていきましょう。
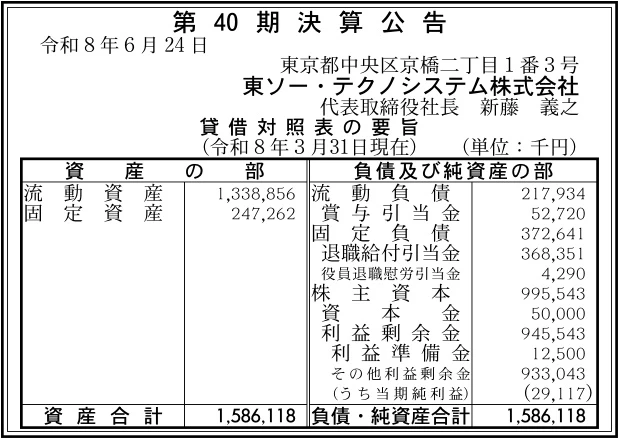
【決算ハイライト(第40期)】
| 資産合計 | 1,586百万円 (約15.9億円) |
|---|---|
| 負債合計 | 591百万円 (約5.9億円) |
| 純資産合計 | 996百万円 (約10.0億円) |
| 当期純利益 | 29百万円 (約0.3億円) |
| 自己資本比率 | 約62.8% |
【ひとこと】
当期純利益29百万円を確保し、自己資本比率が約62.8%という極めて安定した財務基盤を示す決算です。総合化学メーカーである東ソーの100%子会社として、高度な医療用臨床検査機器や理化学機器の保守サービスを専門に担っており、景気変動に左右されにくいストック型の収益構造がこの堅実な数値を支えています。今後も日本の医療インフラを裏方から支える技術集団として、安定した事業継続が期待される状況と言えます。
【企業概要】
企業名: 東ソー・テクノシステム株式会社
設立: 1986年10月
事業内容: 臨床検査機器(免疫測定装置、糖化ヘモグロビン測定装置など)や各種分析機器・理化学機器の保守点検、修理、部品の販売を行うフィールドサービス事業を中核としています。
https://www.tosoh-technosystem.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔臨床検査機器の保守サービス事業
東ソー製の全自動酵素免疫測定装置(AIAシリーズ)や、糖尿病検査などに使われるグリコヘモグロビン分析装置(HLCシリーズ)など、医療機関にとって1日たりとも停止が許されない重要機器の定期点検やオンコール修理を担っています。全国の病院や検査センターを顧客とし、高度な専門知識を持ったエンジニアが迅速に対応しています。
✔理化学・分析機器の保守サービス事業
医療用途だけでなく、研究機関や企業の開発部門で使用される各種クロマトグラフ(GPCやイオンクロマトグラフなど)のメンテナンスも行っています。高精度な分析結果を維持するため、定期的なキャリブレーション(較正)や部品交換を通じ、研究開発のインフラを裏方から支える重要な役割を果たしています。
✔フィールドサービスネットワーク
全国の主要都市にサービス拠点を配置し、機器のトラブルに対して迅速に駆けつけることができる機動力の高いネットワークを構築しています。機器の販売後も長期にわたって顧客と接点を持つため、顧客の声を親会社である東ソーの製品開発部門へフィードバックする機能も持ち合わせています。
【財務状況等から見る経営環境】
✔外部環境
超高齢化社会を迎えた日本において、病気の早期発見や慢性疾患の管理を目的とした臨床検査の重要性は年々高まっています。それに伴い、病院や検査センターで稼働する検査機器の台数も底堅く推移しており、保守メンテナンスへの需要は極めて安定しています。一方で、国の医療費抑制政策を背景に、医療機関側からは検査コストや保守費用に対するコストダウンの圧力が強まっているという側面もあります。
✔内部環境
同社は東ソーの100%子会社として設立され、東ソーが販売した機器のメンテナンスを独占的・継続的に受注できる立場にあります。機器が稼働する限り保守契約や部品販売の売上が発生し続ける「ストック型ビジネスモデル」を確立しているため、一般の製造業や販売業に比べて収益のブレが非常に小さいのが特徴です。長年の活動により全国の医療機関との間に築かれた強固な信頼関係が、同社の最大の資産となっています。
✔安全性分析
第40期決算における自己資本比率は約62.8%となっており、非常に強固で安全性の高い財務基盤を構築しています。資産合計約15.9億円に対して流動資産が約13.4億円と大半を占めており、手元流動性も極めて潤沢です。親会社の製品に特化した保守事業であるため大規模な設備投資(工場や重機など)が不要であり、リスクの少ない堅実な経営が行われていることが決算数値からも明確に読み取れます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
最大の強みは、東ソーグループという強固な経営基盤と、親会社が販売した医療機器の保守を一手に担うことによる安定したストック収益モデルです。機器のライフサイクル(数年〜十数年)にわたって継続的な売上が見込めるため、景気変動に左右されにくい特徴があります。また、人命に関わる医療機器のメンテナンスを長年無事故で遂行してきた高い技術力と、全国を網羅するサービスネットワークは、他社が容易に模倣できない高い参入障壁を形成しています。
✔弱み (Weaknesses)
事業の根幹が親会社である東ソーの医療機器・分析機器の販売台数や製品戦略に完全に依存しているため、自社の営業努力のみで事業領域や売上規模を急激に拡大することが難しい構造的な弱みがあります。また、高度化する最新機器のメンテナンスを担うためには専門知識を持ったエンジニアが不可欠ですが、そうした特殊人材の確保と長期的な育成には多くの時間とコストがかかる側面があります。
✔機会 (Opportunities)
高齢化の進展による予防医療・臨床検査ニーズの増加は、同社の保守対象となる検査機器の稼働率向上に直結するため、長期的なビジネスの追い風となります。また、医療現場における人手不足解消のため、検査機器のさらなる自動化や高度化が進めば、専門的な保守サービスへの依存度はより高まることが予想され、1台あたりの保守単価の向上や高付加価値サービスの提供機会が広がると考えます。
✔脅威 (Threats)
国の医療費削減策が続く中、病院経営の合理化に伴う保守契約費用への値下げ圧力は継続的な脅威となります。また、IoT技術やAIによる予測保全技術が進化し、機器自体の「メンテナンスフリー化(故障しにくい設計、遠隔での自動修復)」が極端に進んだ場合、出張修理や定期点検といった従来の労働集約的な保守業務の需要が中長期的に減少していくリスクが潜在的に存在します。
【今後の戦略として想像すること】
✔短期的戦略
人材不足が慢性化する中で、保守サービスの品質を落とさずに利益率を維持するため、エンジニアの業務効率化を進めることが重要であると考えます。具体的には、タブレット端末を活用した現場作業のデジタル化や、機器から送られてくる稼働データを活用したリモート診断技術を強化することで、無駄な出張対応を減らし、最適なタイミングでの部品交換やメンテナンスを提案する体制を強化することが有効でしょう。
✔中長期的戦略
単に「故障を直す」「定期点検をする」という受動的なサービスから脱却し、顧客の検査室全体の効率化を支援する「コンサルティング型サービス」へと付加価値を高めていくことが求められます。機器の稼働データをもとにした運用改善の提案や、親会社の開発部門と連携した次世代機器へのフィードバック機能をさらに高めることで、東ソーグループ全体の医療事業における競争力強化の核心的な役割を担っていくものと考えます。
【まとめ】
今回の第40期決算の数値から、同社が当期純利益29百万円を計上し、自己資本比率約62.8%という極めて盤石で安全性の高い財務基盤を維持していることが確認できます。その強さは、東ソーグループの医療事業を支える専門技術集団として、景気に左右されにくい強固なストックビジネスを構築している点にあります。一方で、医療業界のコストダウン圧力や技術の進化による保守業務の変容には対応していく必要があります。そのため、今後はIoTやデジタル技術を活用した保守サービスの効率化と高度化を推進し、日本の医療インフラを根底から支えながら、安定した事業成長を継続していくものと考えています。
【企業情報】
企業名: 東ソー・テクノシステム株式会社
所在地: 東京都中央区京橋二丁目1番3号 京橋トラストタワー
代表者: 代表取締役社長 新藤 義之
設立: 1986年10月
資本金: 50百万円
事業内容: 臨床検査機器、理化学・分析機器の保守サービス業
株主: 東ソー株式会社(100%)
