インフラ事業者の知見と投資ノウハウを融合させ、日本の中堅・中小企業の再成長を牽引する東京電力タイムレスキャピタル株式会社。大企業のネットワークを駆使した独自のハンズオン支援で注目を集める同社は、最新の第5期決算でどのような実績を残したのでしょうか。本記事では、公表された最新の決算数値から同社の強固な財務構造と優れた収益力を解明し、プライベート・エクイティ(PE)市場における将来の戦略的展望を深掘りしていきます。
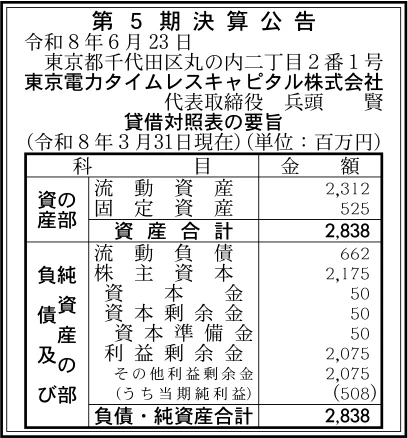
【決算ハイライト(第5期)】
| 資産合計 | 2,838百万円 (約28.4億円) |
|---|---|
| 負債合計 | 662百万円 (約6.6億円) |
| 純資産合計 | 2,175百万円 (約21.8億円) |
| 当期純利益 | 508百万円 (約5.1億円) |
| 自己資本比率 | 約76.6% |
【ひとこと】
東京電力タイムレスキャピタル株式会社の第5期決算は、当期純利益が508百万円(約5.1億円)となり、設立5期目にして極めて優れた高い収益性を達成しました。総資産28.4億円に対して純資産21.8億円を蓄積しており、自己資本比率は約76.6%とPEファンド運営会社として大変強固な財務体質を構築しています。利益剰余金が約20.8億円まで急速に拡大している点からも、運用ファンドを通じた投資先のバリューアップや成果創出が着実に実を結び、極めて好調な収益循環を生み出している様子が伺えます。
【企業概要】
企業名: 東京電力タイムレスキャピタル株式会社
設立: 2021年
事業内容: 中堅・中小企業に対するバイアウト投資、融資、ハンズオン経営指導、事業承継・経営改革支援
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔中堅・中小企業向けバイアウト投資およびファンド運営事業
「東京電力タイムレスキャピタル第1号〜第3号投資事業有限責任組合」をはじめとする投資ファンドの運用を手掛けています。後継者不足や経営改革に悩む国内の中堅・中小企業を主な対象とし、株式取得を通じたバイアウト投資を実行しています。単なる資金供給にとどまらず、投資先の長期的・持続的な成長を実現するための総合的なファンド運営価値を提供しています。
✔ハンズオン型バリューアップおよび経営指導事業
投資先企業に対してファイナンスや経営管理の専門人材を派遣し、ガバナンスの強化や経営インフラの再構築を推進しています。これに加え、LP投資家として参画するエネルギー、運輸、建設、不動産などの大手事業会社が持つ膨大な顧客接点や営業網を活用し、投資先企業の販路拡大を強力に支援しています。大企業の人材・技術・サービスと投資先を融合させることで、他社には真似できない本質的な事業変革を後押しする差別化された価値を創出しています。
✔LP投資家(大手事業会社)への協業・価値還元事業
出資者である大手企業に対して、新規事業領域の開拓や新たな投資候補先の探索機会を提供しています。さらに、大手企業の若手優秀層を投資支援の現場に巻き込むことで、ハンズオン支援の経験付与や異業種人材との交流機会を創出しています。投資先企業とLP投資家との間のシナジー獲得やサービス相互提供を仲介することで、双方にとって持続可能なエコシステムを構築する重要な役割を果たしています。
✔幅広い産業分野への投資実績・ポートフォリオ形成
電力設備や社会インフラ向けの受託システム開発を手掛ける「シーエスデー」、住宅建築・イベント現場向け仮設資材およびユニットハウスの販売・レンタルを行う「旭ハウス工業」、天然水宅配事業ブランド「コスモウォーター」を展開する「コスモライフ」、不動産賃貸仲介・総合不動産業を展開する「ハウスパートナーホールディングス」など、社会インフラや生活基盤を支える多角的なポートフォリオを形成しています。
【財務状況等から見る経営環境】
✔外部環境
日本の産業界においては、経営者の高齢化に伴う後継者不足や事業承継問題が一段と深刻化しており、中堅・中小企業におけるPEファンドの活用ニーズが急速に高まっています。また、急速なデジタルトランスフォーメーション(DX)の進展や脱炭素(GX)に向けた産業構造の変化により、単独での生き残りが困難な中小企業が大手企業やファンドの傘下で事業変革を目指す動きが活性化しています。一方で、PEファンド業界全体の運用資産規模の拡大に伴い、優良な投資案件を獲得するための買収価格競争(マルチプルの高騰)が激化しており、適切な価格での投資実行と買収後の確実なバリューアップ能力が問われる環境となっています。さらに、世界的な金利上昇やマクロ経済の不透明感は、投資先の借入コスト増加やExit(出口戦略)における譲渡価格への影響をもたらすため、より慎重かつ戦略的なファンド運営が求められる状況と言えます。
✔内部環境
東証プライム上場の東京電力ホールディングス株式会社を親会社に持ち、インフラ事業者としての深い産業知見と絶大な社会的信用力を保持している点が同社の最大の内部的強みです。これに加えて、エネルギー、運輸、建設、不動産などの主要産業におけるリーディングカンパニーをLP投資家に迎えており、これらの企業との強固なネットワークが投資先の営業販路開拓において圧倒的なアドバンテージとなっています。第5期決算においては当期純利益508百万円を計上しており、ファンドの成功や管理報酬の獲得を通じて高い収益性が確立されていることが確認できます。資産面においては、流動資産2,312百万円が総資産2,838百万円の約81.5%を占めるなど非常に流動性が高く、利益剰余金も約2,075百万円まで急速に積み上がっています。この潤沢な自己資本と手元資金は、今後の新規ファンド設立や共同投資における機動的な資本拠出を可能にする極めて良好な内部環境と言えます。
✔安全性分析
貸借対照表の数値を基に財務の安全性を詳細に分析すると、総資産2,838百万円に対して純資産は2,175百万円であり、自己資本比率は約76.6%という極めて高い水準に達しています。一般的に金融や投資事業を営む企業においては、レバレッジをかけて外部資金を活用するため自己資本比率が低くなる傾向がありますが、7割を超える比率を保持している点は、無借金に近い非常に健全で安全性の高い資本構成であることを証明しています。また、短期的な支払能力を示す流動比率(流動資産÷流動負債)は約349.2%(流動資産2,312百万円÷流動負債662百万円)となっており、流動負債を遥かに上回る流動資産を保有しています。固定負債も存在せず、短期および中長期の資金繰りリスクは事実上見当たりません。これらの指標は、市場環境の急変や投資先企業の業績変動が発生した場合でも、自社の経営基盤が揺らぐことのない卓越した安全性を誇っている状況を示しています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
東京電力グループという強固なブランド信用力と、インフラ事業者としての豊富な産業知見が同社最大の強みです。これに加え、多種多様な大手事業会社がLP投資家として参画していることで、投資先企業に対して「大企業の顧客接点を活用した営業販路拡大」「大企業の人材・技術の融合による事業変革」という独自のハンズオン支援を提供できます。さらに、第5期決算で示された当期純利益508百万円という高い稼ぐ力と、自己資本比率約76.6%、利益剰余金約20.8億円に裏付けられた抜群の財務基盤を有しており、ファンド運営会社としての持続力と機動力を高い次元で兼ね備えています。
✔弱み (Weaknesses)
2021年設立と歴史が新しく、数十年以上の運用実績を持つ独立系の老舗PEファンドと比較した場合、ファンドの解散・全Exit完了に至るまでの長期的なトラックレコード(運用水準)の蓄積がまだ限定的である点が挙げられます。また、東京電力ホールディングスをはじめとする大企業グループの投資子会社であるため、コンプライアンス管理や投資決定プロセスにおいて極めて高い慎重性が求められ、スピード感を最優先する独立系ファンドとの案件競争において意思決定の速度が課題となる可能性があります。さらに、投資先企業の業績向上やExitのタイミングによって収益が変動する事業特性が存在します。
✔機会 (Opportunities)
日本全国で加速する中堅・中小企業の事業承継問題や、親会社からの事業切り離し(カーブアウト)案件の増加は、同社にとって極めて有望な投資機会の拡大を意味します。特に、社会インフラ、建設、DX、生活関連サービスといった領域では、同社およびLP投資家の大手ネットワークとのシナジー効果が発揮しやすく、高付加価値な投資案件を獲得するチャンスが広がっています。また、投資先企業とLP投資家とのマッチングによる新規事業創出や、第3号ファンドに続く更なる大型ファンドの設立・運用資産残高(AUM)の拡大を通じ、管理報酬および成功報酬のベースを一段と引き上げられる好機が到来しています。
✔脅威 (Threats)
国内外のPEファンドや事業会社による投資案件の獲得競争が激化しており、買収価格(マルチプル)が高騰することで、投資利回りの低下や案件獲得の難易度上昇が懸念されます。また、金利上昇に伴う資金調達コストの増加や、原油・資材価格の高騰、人手不足といったマクロ経済環境の悪化が投資先企業の業績を圧迫するリスクが存在します。さらに、投資実行後のPMI(買収後の経営統合・意識改革)プロセスにおいて、投資先企業の既存組織との間で文化的な摩擦が生じた場合、想定していたバリューアップ計画が遅延する脅威には常に注意が必要です。
【今後の戦略として想像すること】
✔短期的戦略
足元の盤石な財務基盤と高い流動性を活かし、すでに投資を終えている「シーエスデー」や「旭ハウス工業」「コスモライフ」「ハウスパートナーホールディングス」といった既存ポートフォリオ企業に対するハンズオン支援を一層強化することが重要であると考えます。具体的には、LP投資家である大手事業会社の営業網や技術資源を投資先へ速やかに投入し、売上拡大と業務プロセスの効率化を推進することで、短期間での企業価値最大化を図る施策が有効と推測されます。また、適切なExitタイミングを見極めつつ、第3号ファンド等の追加投資案件の厳選実行を継続し、収益の柱をより確固たるものにすることが期待されます。
✔中長期的戦略
「インフラ事業者と大手事業会社ネットワークが織りなす独自のバイアウトファンド」としての唯一無二のポジションを確立し、運用資産規模(AUM)の更なる拡大を目指すことが有効であると考えます。具体的には、社会インフラの老朽化対策、脱炭素(GX)、デジタル化(DX)といった日本の構造的課題に直結する分野へ重点的に資金を投じ、中堅・中小企業の再編やグループ化を主導していく展開が期待されます。蓄積された豊富な自己資本を活用して新規ファンドへのGP出資比率を高めるとともに、LP投資家との共同投資スキームを拡大し、日本経済の基盤をなす中小企業の再生と持続的な成長を支えるリーディングファンドへと飛躍していくことが望まれます。
【まとめ】
今回の決算数値から、当期純利益508百万円を計上し、自己資本比率約76.6%を達成するなど、東京電力タイムレスキャピタル株式会社が設立5期目にして極めて優れた収益性と不動の財務健全性を確立していることが明確に実証されました。同社は東京電力グループの信用力とインフラ知見、そして大手事業会社からなるLP投資家ネットワークを最大の強みに、中堅・中小企業の成長と再編を強力に支援しています。一方で、案件獲得競争の激化やマクロ経済の変動といった課題に対しては、買収後の着実なバリューアップ実行力と慎重なリスク管理が求められます。今後は、潤沢な内部留保と独自のエコシステムを追い風に、社会課題解決と企業価値向上を両立させる投資戦略を一層加速させ、日本の投資市場において確固たる存在感を示していくと考えられます。
【企業情報】
企業名: 東京電力タイムレスキャピタル株式会社
所在地: 東京都千代田区丸の内二丁目2番1号 岸本ビルヂング3階
代表者: 兵頭 賢
設立: 2021年5月28日
資本金: 50百万円
事業内容: 中堅・中小企業に対するバイアウト投資、融資、ハンズオン経営指導、事業承継・経営改革支援
株主: 東京電力ホールディングス株式会社
