脱炭素社会への移行や自然災害の激甚化が進む中、私たちの暮らしを根底から支える電力・エネルギーインフラの維持と保全は、かつてないほど重要な課題となっています。本記事では、九州電力グループの中核として、水力・火力・再エネ施設の保守から一般土木・建築・鉄工までを総合的に手掛ける株式会社ニシコーの最新決算を紐解きます。同社の圧倒的な財務健全性と事業構造から、今後の成長戦略と地域社会における存在意義を深掘りしていきましょう。
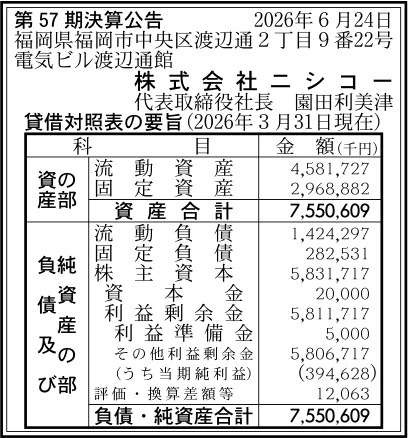
【決算ハイライト(第57期)】
| 資産合計 | 7,551百万円 (約75.5億円) |
|---|---|
| 負債合計 | 1,707百万円 (約17.1億円) |
| 純資産合計 | 5,844百万円 (約58.4億円) |
| 当期純利益 | 395百万円 (約4.0億円) |
| 自己資本比率 | 約77.4% |
【ひとこと】
株式会社ニシコーの第57期決算は、当期純利益395百万円を計上し、極めて高い収益性と事業の安定性を印象付ける結果となりました。特筆すべきは自己資本比率が約77.4%に達し、純資産合計が5,844百万円を数えるなど、極めて健全かつ強靭な財務体質を誇っている点です。九州電力グループの一員として電力インフラの保守管理から土木・建築・鉄工事業までをワンストップで展開する安定した事業基盤が、持続的な高収益構造を強力に支えていることが示されています。
【企業概要】
企業名: 株式会社ニシコー
設立: 1970年11月17日
事業内容: 土木事業(電力施設・一般土木の調査・設計・施工管理)、建築事業(建物維持修繕・耐震補強)、鉄工事業(水門・除塵機製造・保守)、インフラサービス・環境事業(小水力発電開発・リサイクル)
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔土木事業
水力発電所の水路構造物やダム、火力・原子力・再エネ発電所といった電力インフラ施設の保守管理および工事を中心に展開しています。さらに、河川の流量調査や土木設備の巡視点検、一般土木工事の調査・設計・施工管理まで幅広くカバーしています。長年蓄積された現場ノウハウと最新のドローンや水中ロボット技術を融合させ、高度な安全管理と高品質なインフラ保全を提供しています。
✔建築事業
発電所や変電所などの電力関連施設をはじめ、公共施設や一般建築物の維持・修繕・改良工事を手掛けています。経年化した建物の耐震補強や省エネ化改修など、時代の要求に応じた機能維持・向上を図る建築技術業務を一括して引き受けています。調査・診断から設計、工事管理に至るまでを自社主導で推し進めることで、安全で利便性の高い建築環境を実現しています。
✔鉄工事業
水力発電所や農業・排水機場向けの各種水門、簡易除塵機などの鋼構造物の設計・製作・施工・メンテナンスを行っています。自社で保有する「須恵鉄工センター」を製造・加工の拠点とし、熟練した技術者による高品質な鉄工製品の提供を可能にしています。現場の多様な設置条件に合わせたオーダーメイドの機械設備を開発・維持管理することで、防災や水資源の有効活用に貢献しています。
✔インフラサービス・環境事業
クリーンエネルギーの活用を目指した小水力発電の開発や運営、ダムや河川で発生する流木の処理・リサイクル事業を展開しています。単なる設備保全にとどまらず、環境に配慮した自社発電事業や廃棄物の有効資源化を推し進めることで、地域社会の持続可能性向上に寄与しています。長年培った技術を応用し、循環型社会の形成に向けた新たなソリューションを提供しています。
✔ワンストップ型ソリューションと総合力
土木・建築・鉄工の3つの専門分野を社内に併せ持ち、調査・設計から施工・アフターメンテナンスまでをワンストップで提供できる点が同社の際立った特徴です。部門間の迅速な連携により、案件ごとの全体最適化とコスト削減、工期短縮を実現しています。さらに九州各県に広がる事業所ネットワークを活かし、緊急時にも迅速に対応できる万全のサポート体制を敷いています。
【財務状況等から見る経営環境】
✔外部環境
日本のエネルギー産業においては、2050年カーボンニュートラルの達成に向けて再生可能エネルギーの主力電源化と既存発電設備の効率的な維持運用が不可欠な課題となっています。特に九州地域は水力や地熱、太陽光などの自然エネルギー資源が豊富であり、関連設備の増設や高経年化に伴うリプレース・補修需要は今後も中長期的に拡大していく見通しです。しかしながら、建設・土木業界全体では労働力不足や技術者の高齢化が進行しており、労働時間の規制強化に伴う作業効率化への圧力が強まっています。また、資機材価格の上昇や人件費の高騰が施工原価を押し上げる要因となっており、価格転嫁と原価管理の重要性が増している状況が見て取れます。
✔内部環境
同社は、九州電力グループの一員として安定した受託案件を擁しており、強固な事業基盤と高い営業キャッシュフロー創出力を備えています。2024年4月には「株式会社ニシコー」へと社名を一新し、ブランドビジョンやミッションの再構築を図ることで、組織の一体感と変革への意識を高めています。社内には多数の有資格者が在籍しており、技術士補や一級土木・建築施工管理技士、各種溶接・潜航技士など、多岐にわたる専門スキルを保有している点が現場対応力の源泉となっています。一方で、九電グループからの受注への依存度が比較的高いため、今後は民間企業や自治体向けの一般土木・建築案件の獲得や新分野への進出をいかに加速させるかが組織成長の焦点になると言えます。
✔安全性分析
貸借対照表における財務安全性の数値は、日本国内の建設・土木業界の中でも際立って優れた水準を示しています。総資産7,551百万円に対して純資産は5,844百万円を誇り、自己資本比率は約77.4%という極めて高い値を達成しています。流動負債1,424百万円に対して流動資産は4,581百万円存在し、流動比率は約321.7%と短期的な支払い能力に圧倒的な余力があります。また、利益剰余金は5,812百万円と蓄積されており、無借金に近い健全なキャピタル構造が確立されています。このような強靭な財務体質は、将来的な大規模な設備投資や技術開発、あるいは予期せぬ景気変動に対しても十分すぎる耐性を担保している状況であると判断できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、九州電力グループという高い信用力と、約77.4%の自己資本比率および5,800百万円を超える利益剰余金に裏打ちされた強固な財務体質です。また、土木・建築・鉄工というインフラ整備に必要な3分野の技術を社内に網羅し、調査・設計から施工・保守までをワンストップで完結できる組織体制も強力な競合優位性となっています。長年の電力インフラ保全で培われた安全管理技術と高い現場施工力、さらには九州全域をカバーする事業所ネットワークが、顧客からの深い信頼と高い継続受注を実現させていると考えられます。
✔弱み (Weaknesses)
事業上の弱みとしては、収益の大部分が九州電力およびグループ企業の設備投資や保全計画に左右される受注構造となっている点が挙げられます。親会社の予算方針の変更や工事スケジュールの遅延が、そのまま自社の業績に直接的な影響を及ぼすリスクが存在します。また、専門的な技能を持つ熟練技術者の高齢化が進んでおり、若手技術者への技術承継や採用獲得競争における後手に回った場合、将来的な現場対応力が制限される可能性があるという内部課題を抱えています。
✔機会 (Opportunities)
外部環境における好機としては、脱炭素社会の実現に向けた水力・地熱発電所の改修や小水力発電開発の活発化が挙げられます。また、国土強靱化策に伴う河川・砂防施設や公共インフラの老朽化対策工事の増加も追い風となります。さらに、ドローンによる高所・水中点検やAI画像診断、スマートインフラ管理といったDX技術を現場に導入することで、作業の安全性を格段に高めつつ省力化を進め、従来にない高利益率なインフラ診断サービスとして外販化していく道が開かれています。
✔脅威 (Threats)
市場における脅威は、建設業界全体で加速する人手不足と、それに伴う労務コストの上昇および資機材価格の高騰です。これらのコスト要因は施工原価を直接押し上げ、利益率の悪化につながる恐れがあります。また、地球温暖化に伴う大型台風や局地的大雨などの異常気象の頻発は、屋外での施工現場における安全確保を難しくし、工期の遅延や想定外の復旧コストを発生させるリスクとなります。同業他社との受注価格競争の激化も、一般工事の利益確保における脅威と言えます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、主力である電力インフラ保全業務の確実な遂行を通じた信頼維持と、コスト上昇に対応した適切な受注価格の適正化が最優先施策となると考えます。具体的には、資機材価格や人件費の高騰分を速やかに見積もりに反映させるとともに、須恵鉄工センターでの内製化率向上や資材調達ルートの見直しにより施工原価を抑制することが有効です。また、ドローンやICT計測機器の導入を現場レベルで一気通貫で推進し、点検・調査作業の工数を削減することで現場の生産性を速やかに向上させることが期待されます。
✔中長期的戦略
中長期的には、九電グループ案件で培った高度なインフラ保全技術を軸として、自治体や一般民間企業向けの「インフラ診断・予防保全ソリューション」の展開を本格化させることが重要と考えます。自社での小水力発電開発や流木リサイクル事業などの環境配慮型ビジネスを拡大し、自立型の収益源を育成することが望まれます。豊富に蓄積された自己資本を原資として、先端DX機器や新技術への積極的な設備投資および若手技術者の獲得・育成投資を実行し、時代に即した「インフラ総合コンサルティング施工企業」へと進化していくことが期待されます。
【まとめ】
第57期決算における当期純利益395百万円の達成と、自己資本比率約77.4%という数値は、同社が極めて健全な財務状態と卓越した収益構造を兼ね備えていることを証明しています。九州電力グループとしての盤石な基盤と、土木・建築・鉄工を融合させたワンストップ対応力は、インフラの老朽化や脱炭素化が進む現代において極めて強力な市場競争力となっています。今後は、資機材価格高騰や人手不足といった業界課題に対して、デジタル技術を活用した施工管理の効率化と専門人材の育成を推し進めることが成長の要となります。潤沢な自己資本を活かした新分野への挑戦により、地域社会の安全と持続可能な未来に貢献し続けるものと考えています。
【企業情報】
企業名: 株式会社ニシコー
所在地: 福岡県福岡市中央区渡辺通二丁目9番22号 電気ビル渡辺通館7階
代表者: 園田 利美津
設立: 1970年11月17日
資本金: 20百万円
事業内容: 発電所等電力施設および一般構造物の土木・建築・鉄工工事の調査・設計・施工管理・保守、インフラサービス・環境事業
株主: 九州電力株式会社、西日本技術開発株式会社、株式会社クラフティア
