街中を歩けば目を引く、あの世界的ファッションブランド。その国内展開を影で支え、確かな収益を生み出し続けている企業をご存知でしょうか。イタリア語で「出会い」を意味する社名を冠し、ファッションを通じて人々に新たな価値を提案する株式会社インコントロ。本記事では、驚異的な利益率と強固な財務基盤を示す同社の最新決算から、アパレルビジネスにおける成功の秘訣と今後の展望を深掘りしていきます。
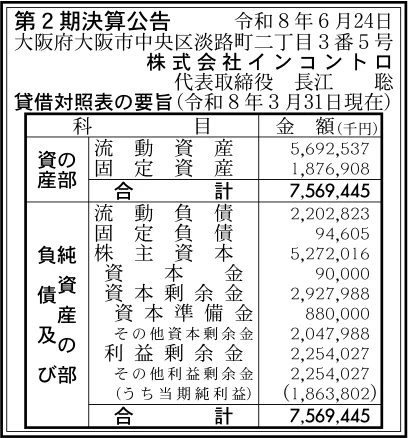
【決算ハイライト(第2期)】
| 資産合計 | 7,569百万円 (約75.7億円) |
|---|---|
| 負債合計 | 2,297百万円 (約23.0億円) |
| 純資産合計 | 5,272百万円 (約52.7億円) |
| 当期純利益 | 1,864百万円 (約18.6億円) |
| 自己資本比率 | 約69.6% |
【ひとこと】
株式会社インコントロの第2期決算は、資産合計約75.7億円に対し、当期純利益1,864百万円を計上し、自己資本比率は約69.6%と極めて強固な財務基盤を誇っています。「ヴィヴィアン・ウエストウッド[Amazonで確認]」をはじめとする世界的ブランドの国内展開において高い収益性を確保しており、興和グループの一員として安定した事業成長を続ける、アパレル業界において非常に注目すべき企業と言える状況です。
【企業概要】
企業名: 株式会社インコントロ
設立: 2010年
事業内容: 衣料品およびファッション製品の企画、製造、卸売、小売販売、ならびに飲食店の運営
https://www.incontro.co.jp/#/home
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔アパレル小売・卸売事業
「Vivienne Westwood(ヴィヴィアン・ウエストウッド)[Amazonで確認]」や「ANN DEMEULEMEESTER(アン・ドゥムルメステール)」といった世界的に著名な海外コレクションブランドを、全国の主要な百貨店、直営路面店、およびアウトレットモールにて展開しています。ファッション感度の高い層をメインターゲットに、衣料品や雑貨を幅広く提供し、ブランドの世界観を体感できる質の高い接客販売を行っています。
✔飲食店運営事業
アパレルブランドの店舗展開に加えて、「Vivienne Westwood CAFÉ」の運営なども手掛けています。ファッションブランドの世界観を「食」や「空間」という形で立体的に拡張することにより、単なる衣料品の購入に留まらない、豊かなライフスタイルや特別なブランド体験を顧客に提供しています。
【財務状況等から見る経営環境】
✔外部環境
アパレル業界全体においては、長引く物価高騰や円安の影響により、仕入れコストの上昇や消費者の生活防衛意識の高まりといった厳しい風が吹いています。しかし一方で、インバウンド需要の急速な回復は大きな追い風となっており、特に都心部の百貨店や大型アウトレットモールに出店する高価格帯ブランドにおいては、訪日外国人による活発な消費行動が売上を力強く牽引しています。さらに、消費の二極化が進む中で、自身の価値観に合うブランドには投資を惜しまない層が確実に存在しており、独自の世界観を持つコレクションブランドを扱う同社にとって、市場のポテンシャルは依然として高い状態にあると見受けられます。
✔内部環境
同社は「ヴィヴィアン・ウエストウッド」をはじめとする、熱狂的なファン層を抱えるブランドの国内展開において、長年にわたり培ってきたノウハウと全国規模の販売ネットワークを構築しています。主要都市の百貨店や路面店といった一等地への出店網は、ブランドの価値を維持・向上させるための強力な武器となっています。また、興和グループという大規模な企業グループの傘下にあることで、経営や資金繰りの面で非常に安定したバックボーンを有しており、アパレルビジネス特有のリスクに対して高い耐性を備えている点が、事業運営上の大きなアドバンテージとなっています。
✔安全性分析
今回の決算公告を見ると、資産合計7,569百万円に対して、純資産が5,272百万円に達しており、自己資本比率は約69.6%というアパレル企業としては異例とも言える極めて高い水準を記録しています。また、当期純利益も1,864百万円と、売上規模に対する利益創出力の高さが伺えます。流動資産5,692百万円に対して流動負債が2,202百万円に留まっていることからも、短期的な資金繰りには全く不安がなく、ブランドの新規展開や店舗のリニューアル、人材投資など、将来の成長に向けた積極的な投資を自己資金で十分に賄える、極めて健全かつ筋肉質な財務体質であると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
最大の強みは、世界的な知名度と熱狂的なファンを持つ海外コレクションブランドの国内展開権を有し、それを全国の百貨店やアウトレットを含む広範なチャネルで販売できる強力なネットワークです。また、単なる販売代理店にとどまらず、カフェ運営などを通じてブランドの世界観を多角的に表現できる企画力も高く評価できます。さらに、興和グループという安定した資本を背景に持ち、財務基盤が極めて盤石であることは、変動の激しいアパレル業界において揺るぎない競争優位性をもたらしています。
✔弱み (Weaknesses)
事業構造上、売上と利益の大部分が少数の特定海外ブランドのパフォーマンスに依存しているため、ブランド本国での方針転換やデザイナーの交代、トレンドの急激な変化による影響をダイレクトに受けやすいという側面があります。加えて、取り扱う商材の多くが輸入品であるため、為替変動(特に円安)が仕入れコストを押し上げ、利益率を圧迫するリスクを常に抱えている点は、構造的な弱みとして認識しておく必要があります。
✔機会 (Opportunities)
円安を背景としたインバウンド観光客の増加は、同社が展開するグローバルブランドにとって直接的な売上拡大の絶好の機会となっています。また、デジタル化の進展に伴い、実店舗での体験とECサイトでの利便性を融合させたオムニチャネル戦略をさらに推し進めることで、地方の潜在顧客の取り込みや顧客単価の向上が期待できます。さらに、サステナビリティに対する意識の高まりに合わせた、ブランドの新たな価値提案も今後のビジネスチャンスになり得ます。
✔脅威 (Threats)
長引く物価上昇によって国内消費者の生活防衛意識が高まり、ファッションに対する支出が抑制されるリスクは軽視できません。また、アパレル業界全体で慢性化している販売スタッフの人手不足は、質の高い顧客体験を提供する上で深刻な脅威となり得ます。さらに、グローバルなサプライチェーンの混乱による商品の供給遅延や、海外情勢の変化に伴う輸入コストの予期せぬ増大など、外部環境の不確実性が業績に影響を及ぼす懸念が存在しています。
【今後の戦略として想像すること】
✔短期的戦略
足元の好調なインバウンド需要を確実に取り込むため、都心部の主要店舗やアウトレットにおける多言語対応スタッフの配置拡充や、外国人観光客向けの限定プロモーションを強化することが有効であると考えます。同時に、利益率のさらなる改善に向けて、実店舗とECサイトの在庫連携を高度化し、機会損失を防ぐオムニチャネル施策の最適化を進めることが予想されます。円安によるコスト増を吸収するため、高付加価値商品の販売比率を高めるVMD(ビジュアルマーチャンダイジング)の工夫も求められるでしょう。
✔中長期的戦略
将来的には、特定のブランドへの依存リスクを分散させるため、新たな海外ブランドの国内展開権の獲得や、日本独自のライセンス商品の開発拡充が視野に入ると推測します。また、ファッション領域に留まらず、カフェ事業のようにブランドの哲学を体現するライフスタイル全般への事業領域の拡大を進めることが考えられます。さらに、労働人口の減少を見据え、販売スタッフの待遇改善や教育制度の充実を図り、優秀な人材を長期的に確保・育成する組織づくりが、持続的な成長の鍵を握ることになるでしょう。
【まとめ】
株式会社インコントロの第2期決算は、当期純利益が1,864百万円、自己資本比率が約69.6%という結果であり、アパレル企業として圧倒的な収益力と極めて強固な財務基盤を有していることが明らかになりました。「ヴィヴィアン・ウエストウッド」に代表される強力なブランド力と、全国規模の店舗網、そして興和グループの安定したバックボーンは同社の最大の強みであり、昨今のインバウンド需要の回復はさらなる成長の起爆剤となっています。一方で、円安による輸入コストの上昇や、特定ブランドへの依存といった事業構造上の課題も存在します。今後は、強固な財務力を活かしてオムニチャネル戦略や人材育成への投資を加速させるとともに、ブランドの持つ世界観を多角的に提供するライフスタイル企業としての価値を深めていくことで、さらなる飛躍を遂げるものと考えています。
【企業情報】
企業名: 株式会社インコントロ
所在地: 大阪府大阪市中央区淡路町2-3-5
代表者: 長江 聡
設立: 2010年6月30日
資本金: 90百万円
事業内容: 衣料品・ファッション製品等の企画・製造・販売等
