生活インフラの根幹を支える物流業界は、社会構造の変化や法規制の転換期を迎え、かつてない変革を求められています。今回は、食のサプライチェーンにおいて重要な役割を果たし、第52期を迎えた株式会社ニップンロジスの決算公告に注目します。物流効率化やコスト管理の難易度が増す現在の経営環境において、同社はどのような財務基盤を築き、どのような収益力を発揮しているのでしょうか。公開された貸借対照表の数値をもとに、同社の現状と将来への展望について深掘りしていきましょう。
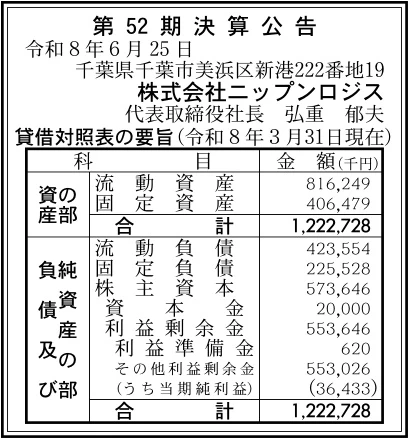
【決算ハイライト(第52期)】
| 資産合計 | 1,223百万円 (約12.2億円) |
|---|---|
| 負債合計 | 649百万円 (約6.5億円) |
| 純資産合計 | 574百万円 (約5.7億円) |
| 当期純利益 | 36百万円 (約0.4億円) |
| 自己資本比率 | 約46.9% |
【ひとこと】
第52期決算において、当期純利益36百万円を計上し、自己資本比率は約46.9%と安定した財務健全性を維持しています。物流業界が人手不足や燃料費の高騰といった構造的な課題に直面する中、食品物流を基盤とする底堅い収益構造を堅持している点が注目されます。資本金20百万円に対して利益剰余金が553百万円まで積み上がっており、長年にわたる着実な利益の蓄積と堅実な経営手腕がバランスシートに明確に表れている状況です。
【企業概要】
企業名: 株式会社ニップンロジス
事業内容: 貨物自動車運送事業、貨物利用運送事業、倉庫業などを中心に展開。食品原材料や加工食品の保管・荷役・輸配送を一貫して手掛け、確かな品質管理と安全運行体制を通じて食品サプライチェーンの円滑な流通を支える総合物流サービスを提供。
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔貨物自動車運送事業および貨物利用運送事業
食品原料や加工食品をはじめとする多様な貨物の幹線輸送からエリア配送までを担っています。徹底した温度管理や衛生管理が求められる食品輸送において、専用車両の手配や輸送ルートの最適化を行い、指定された日時に安全かつ確実に荷物を届ける体制を構築しています。自社保有車両による機動的な運行と、提携運送会社を活用した全国規模の利用運送ネットワークを組み合わせることで、需要の波動にも柔軟に対応できる強固な輸送能力を顧客に提供しています。
✔倉庫保管および流通加工事業
入庫から保管、出庫に至るまでの一連の倉庫オペレーションを効率的に遂行しています。食品を取り扱う上で不可欠となる厳格な温湿度管理や先入れ先出しの徹底はもちろんのこと、賞味期限の管理やロット管理など、高度な在庫管理ノウハウを有しています。さらに、単なる保管業務にとどまらず、顧客のニーズに応じた仕分けや検品、詰め合わせなどの流通加工機能を付加することで、納品先での荷受け負担を軽減し、サプライチェーン全体の合理化に寄与しています。
✔食品サプライチェーン統合物流管理業務
製造工場から配送センター、さらには最終納品先に至るまでの物流プロセスを一元的に把握し、最適な輸配送計画を立案する業務を行っています。倉庫管理システムや輸配送管理システムなどの情報技術を活用し、在庫の適正化と積載効率の向上を両立させています。荷主企業との綿密な連携を通じて、無駄のない物流動線を設計することにより、リードタイムの短縮と物流トータルコストの抑制を支援する重要な役割を果たしています。
✔安全運行管理および品質保証体制
安全輸送と法令遵守を事業継続の最重要基盤と位置づけ、運行管理者の配置や乗務員への定期的な安全教育を徹底しています。デジタルタコグラフやドライブレコーダーなどの運行支援機器を活用した科学的な動態管理を推進し、過労運転の防止やエコドライブの啓発に努めています。また、万が一の災害や輸送トラブル発生時においても迅速に対応できる緊急連絡体制を整備し、食品という生活必需品を途切れさせることなく供給し続ける信頼性の高い体制を維持しています。
【財務状況等から見る経営環境】
✔外部環境
物流業界を取り巻く外部環境は、労働力不足とコスト増という二重の圧力に直面しており、構造的な転換期を迎えています。いわゆる物流の2024年問題に伴い、トラックドライバーの時間外労働に上限規制が適用されたことで、従来のような長距離輸送や長時間の荷待ち時間を前提とした運行モデルの維持は極めて困難になっています。これにより、各運送事業者は輸送ルートの再編や中継輸送の導入、荷主企業との荷待ち時間短縮に向けた交渉など、オペレーションの抜本的な見直しを余儀なくされています。さらに、世界的なエネルギー情勢の不安定化や為替変動を背景とした燃料価格の高止まり、車両本体価格や整備費用の高騰、さらには人件費の上昇が、物流企業の収益性を強く圧迫する要因となっています。一方で、食品分野においては消費者の生活防衛意識の高まりと多様化する購買行動に対応するため、多頻度小口配送や迅速な需給調整への要請が一段と高まっています。サプライチェーン全体の安定確保と環境負荷低減を目的とした共同配送やモーダルシフトの機運が高まっており、変化に適応できる物流事業者への期待が広がっている状況です。
✔内部環境
内部環境に目を向けると、第52期という長年の事業活動を通じて培われた食品物流に関する専門的なオペレーション力と、顧客との強固な信頼関係が中核を支えています。貸借対照表における流動資産816百万円に対して流動負債は423百万円となっており、流動比率は約192.7%という極めて健全な数値を維持しています。これは、日々の営業活動に必要な運転資金や短期的な支払義務に対して十分な手元流動性を確保していることを示しており、資金繰りの面で高い安定性を保持していると言えます。固定資産406百万円についても、自社の事業規模に応じた適切な設備投資が行われており、過大な設備投資負担を抱えることなく効率的な事業運営がなされています。また、株主資本の構成を見ると、資本金20百万円に対して利益剰余金が553百万円に達しており、設立以来の堅実な経営努力によって自己資金が着実に蓄積されていることが分かります。当期純利益も36百万円を確実に計上しており、逆風の強い事業環境下においても利益を確保できる強靭な現場運営能力と採算管理の徹底が伺えます。
✔安全性分析
財務の安全性という観点から分析を進めると、同社は運送・物流事業者として非常に安定したバランスシートを構築していると評価できます。総資産1,223百万円に対して純資産合計は574百万円を記録しており、財務基盤の健全性を示す代表的な指標である自己資本比率は約46.9%に達しています。一般的に、トラック車両の購入や物流拠点の維持など多額の固定負債やリース債務を抱えやすい物流業界において、自己資本比率が40%を超えている状態は極めて健全であり、外部からの借入金への依存度が低く抑えられていることを意味します。負債の構成を見ても、流動負債が423百万円、固定負債が225百万円となっており、長期的な債務返済負担が経営の自由度を著しく阻害する懸念は少ないと判断されます。さらに、純資産の大部分が長年にわたる営業活動の成果である利益剰余金によって形成されている点は、外部資金に過度に頼らない自立的な資本構造が完成していることを示しています。予期せぬ燃料価格の急騰や突発的な景気変動などの外部ショックに対しても、十分な耐性と事業継続能力を備えている状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
食品分野における長年の配送・保管実績に基づき、温度管理や衛生管理に関する卓越した現場対応力とノウハウを蓄積している点が最大の強みです。第52期に及ぶ歴史の中で築き上げた顧客基盤は極めて強固であり、安定した貨物取扱量を維持できる土台となっています。また、約46.9%という高い自己資本比率と、資本金20百万円に対して553百万円に上る潤沢な利益剰余金を有していることから、財務的な安全性が非常に高く、外部環境の悪化にも耐えうる体力を備えています。流動比率約192.7%が示す短期的な資金余力も相まって、無理のない設備維持と計画的な事業運営が可能である点が競合他社に対する大きなアドバンテージです。
✔弱み (Weaknesses)
物流事業者全般に共通する課題として、軽油をはじめとする燃料費の高騰や車両の更新費用、ドライバーの待遇改善に伴う労務コストの上昇が、利益率を直接的に押し下げる構造的脆弱性を抱えています。また、食品関連の貨物輸送に事業の比重が置かれているため、天候不順や原材料高騰による食品業界の荷動きの変化が、輸送取扱量に直結しやすい側面があります。さらに、大手総合物流企業と比較した際には、自社単独での広域なインフラ網や自動化された大規模物流センターの保有規模において一定の制約が存在するため、特定エリアや既存の商流に事業展開が集中しやすい点が弱みと言える状況です。
✔機会 (Opportunities)
物流の2024年問題を契機として、荷主企業側において物流の重要性と適正運賃の収受に対する理解が急速に進んでおり、コスト転嫁や運賃交渉を進めやすい事業環境が整いつつあります。食品メーカーや流通業者における物流効率化の要請は極めて強く、競合他社との共同配送や輸送ルートのシェアリングなど、新たな協業スキームへの参画機会が拡大しています。また、冷凍・チルド食品の市場拡大や高付加価値化に伴い、厳格な品質管理ができる専門物流業者へのニーズは高まる一方です。デジタル技術を活用した配車管理や動態管理の高度化により、積載効率と実車率を大幅に向上させ、収益性を一段と引き上げるチャンスが存在しています。
✔脅威 (Threats)
少子高齢化に伴う労働力人口の減少により、若手ドライバーや倉庫内作業員の採用難が長期化しており、事業拡大の制約要因となる深刻なリスクが潜んでいます。また、国際情勢の不安定化や為替変動によるエネルギー価格の再上昇は、運行コストの予測困難性を高める大きな脅威です。さらに、近年激甚化する台風や豪雨、地震などの自然災害によって主要な高速道路網や港湾設備が寸断された場合、輸送遅延やサプライチェーンの停止に直面するリスクが常に存在します。コンプライアンス順守の要請が一層厳格化する中で、労務管理や環境対応への投資負担が重くのしかかる点も警戒すべき要素です。
【今後の戦略として想像すること】
✔短期的戦略
足元の経営課題に対しては、労働環境の改善と運行効率の極大化を同時に達成するための現場オペレーションの見直しが最優先になると考えます。具体的には、荷主企業との綿密な対話を通じて荷待ち時間や荷役作業の削減を徹底し、ドライバーの拘束時間を抑制しながら実働時間を有効活用する運行ダイヤの再構築が求められます。同時に、燃料費や人件費の高騰分を適切に反映させるための運賃改定交渉を継続的に進め、適正な収益性を確保することが重要です。また、デジタル運行管理システムを活用してアイドリングストップやエコドライブを徹底し、燃費向上と温室効果ガス排出量の削減を図ることで、現場レベルでのコスト削減と企業の社会的責任を両立させる取り組みが有効であると推測されます。
✔中長期的戦略
中長期的な展望としては、食品物流という自社の強みをさらに研ぎ澄まし、高付加価値な物流ソリューションプロバイダーとしての地位を確立することが重要になると考えます。具体的には、同業他社や近隣の荷主企業と連携した食品共同配送ネットワークの構築を主導し、積載率の向上と二酸化炭素排出削減を両立させる持続可能な物流モデルの実現が挙げられます。また、574百万円の純資産と安定した自己資本比率を背景に、倉庫内作業の自動化・省人化に向けたマテリアルハンドリング機器や次世代配車管理システムへの計画的な投資を進め、労働力不足に対する構造的な耐性を強化していく方針が有効です。地域の食品流通を支える基盤として、品質と安全を最優先にしたサービスを磨き上げ、荷主企業から選ばれ続ける戦略的パートナーとしての役割を深化させていくことが期待されます。
【まとめ】
今回の第52期決算公告において、資産合計1,223百万円、純資産合計574百万円、当期純利益36百万円を計上し、自己資本比率は約46.9%と非常に健全な水準を達成していることが明らかになりました。これは、厳しいコスト上昇局面においても着実に利益を確保し、堅実な経営体質を維持し続けている客観的な事実を証明しています。同社の最大の強みは、半世紀以上にわたって培ってきた食品物流の高品質な管理能力と盤石な自己資本基盤にあり、共同物流や適正運賃収受の推進といった外部環境の変化も追い風となっています。一方で、ドライバー不足の深刻化や燃料価格の変動リスクなど、業界全体が直面する構造的な課題への対応は待ったなしの状況です。そのため、今後は安定した財務体力を活かしてDX投資や業務効率化を果敢に推進し、食の安全と持続可能な輸送ネットワークを両立させることで、次の時代に向けた強靭な企業基盤を築いていくものと考えています。
【企業情報】
企業名: 株式会社ニップンロジス
所在地: 千葉県千葉市美浜区新港222番地19
代表者: 代表取締役社長 弘重 郁夫
資本金: 20百万円
事業内容: 貨物自動車運送事業、貨物利用運送事業、倉庫業、食品原材料・加工食品の物流管理業務
