労働力不足が深刻化する現代の日本において、ノンコア業務のアウトソーシングは企業成長の重要なカギを握っています。その中で、AI技術と人力リソースを巧みに掛け合わせ、高品質なBPOサービスを提供する株式会社うるるBPOの第12期決算が公開されました。企業の生産性向上を裏方から支え、多様な事業展開を進める同社の業績はいかなるものなのでしょうか。本記事では、財務状況と事業環境を紐解き、同社の現状と今後の戦略的展望について深掘りしていきます。
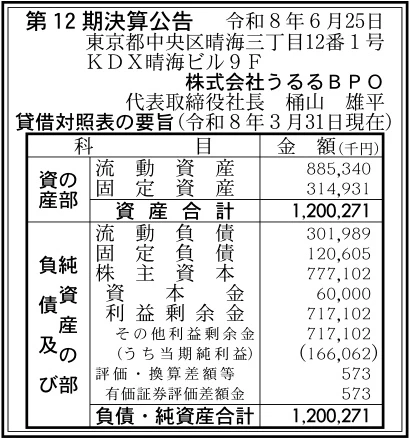
【決算ハイライト(第12期)】
| 資産合計 | 1,200百万円 (約12.0億円) |
|---|---|
| 負債合計 | 423百万円 (約4.2億円) |
| 純資産合計 | 778百万円 (約7.8億円) |
| 当期純利益 | 166百万円 (約1.7億円) |
| 自己資本比率 | 約65% |
【ひとこと】
株式会社うるるBPOの第12期決算は、約1.7億円の当期純利益を計上し、強固な収益力を示す結果となりました。自己資本比率も約65%と極めて高く、安定した財務基盤を背景に、今後のさらなる事業拡大や新規サービスへの投資が期待されます。AIと人の力を掛け合わせた独自のBPOサービスが、どのように市場を牽引していくのか非常に注目される決算内容と言える状況です。
【企業概要】
企業名: 株式会社うるるBPO
事業内容: データ入力代行、データスキャン、SaaS型入力ツールの提供、コールセンター業務、SaaS事業者向け支援などのビジネスプロセスアウトソーシング全般
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔データ入力代行・データスキャンサービス
調査票や申込書、アンケートの回答用紙から契約書や名刺に至るまで、紙媒体のデータ化を幅広く提供しています。お客様の要望に合わせたデータ化プランを提案し、手書き文字でも高精度にデータ化可能なSaaS型入力ツール「eas(イース)」を駆使することで、AI-OCRでは読み取れない部分を人の手で補完し、確認や修正作業を極限まで減らす高品質なサービスを実現しています。
✔事務局運営代行・コールセンター業務
イベントやセミナーの申し込み受付窓口、キャンペーンの運営事務局、カスタマーサポートなど、幅広い業務のコールセンターを24時間365日体制で運営することが可能です。業務フローの設計から運営マニュアルの作成、専任スタッフの配置までトータルコーディネートで承っており、受付管理や問い合わせ対応などの実績を日次・週次でレポーティングすることで、クライアントの業務負担を大幅に軽減しています。
✔データクレンジング・データ収集・OCR処理
重複や誤りを削除し、表記を統一してデータベースを最新状態に保つデータクレンジングプロセスにより、データの精度を向上させてマーケティングやデータマイニングの活用を支援しています。また、インターネット上の情報を手作業で精密に収集し、営業活動に役立つデータを提供するほか、高精度なスキャンによるOCR処理で画像に含まれる文字情報を自動認識し、迅速なデータ整理を可能にしています。
✔SaaS事業者向け支援(CSer BPOなど)
自社開発のSaaSで培ってきたノウハウを活かし、SaaSのバックヤードを人による作業で支える支援サービスを展開しています。事業フェーズや目標に合わせて、オンボーディング、ヘルススコア分析、アップセル・クロスセル提案などのカスタマーサクセス業務を代行します。施策の効果をデータで可視化し、定期的にレポートと改善提案を行うことで、SaaSツールの活用促進と顧客満足度の向上に貢献しています。
✔その他の事業や特徴
同社は、「ディレクションノウハウ」「ユニークなリソース」「セキュリティ体制」という3つの強みを持ち、33,935件の取引案件と6,014社の企業との取引実績を有しています。クラウドワーカーとAI技術を組み合わせたリソースタッグにより、「短納期」「高品質」「持続可能な支援」という付加価値を提供し続けており、ノンコア業務のアウトソーシングを通じて労働力不足の解決を目指す姿勢が大きな特徴です。
【財務状況等から見る経営環境】
✔外部環境
日本国内においては、少子高齢化に伴う生産年齢人口の減少により、多くの企業で労働力不足が深刻な経営課題となっています。そのため、企業は限られた人的リソースをコア業務に集中させるべく、バックオフィス業務やノンコア業務を外部へ委託するアウトソーシング需要が急速に拡大している状況です。さらに、デジタルトランスフォーメーション(DX)の推進やSaaS型ビジネスモデルの普及により、ITツールを導入したものの運用フェーズで人的リソースが不足する企業も増加しています。このような社会的な構造変化やテクノロジーの進化は、BPOサービスを提供する企業にとって市場規模を拡大させる非常に強い追い風となっており、今後も安定した需要の増加が続くものと考えられます。
✔内部環境
同社は、長年にわたり培ってきた豊富な「ディレクションノウハウ」と、全国のクラウドワーカーを活用する「ユニークなリソース」を最大限に活かした事業体制を構築しています。これにより、単なる作業代行にとどまらず、AI-OCRなどの最新技術と人のチカラを融合させた高品質かつスピーディなサービス提供を実現している点が大きな特徴です。また、累計6,000社以上の取引実績から得られた膨大なデータと知見は、新たなサービスの開発や既存サービスの品質向上に直結しています。社内の厳格な情報セキュリティ体制も顧客からの高い信頼を獲得する基盤となっており、多様化するクライアントのニーズに対して柔軟かつ的確に応えられる強固な事業基盤を有していると言える状況です。
✔安全性分析
第12期の決算公告から財務状況を分析すると、同社の財務の安全性は非常に高い水準にあることが読み取れます。資産合計1,200百万円に対して、純資産合計は778百万円となっており、自己資本比率は約65%に達しています。一般的に、自己資本比率が50%を超えると財務基盤が極めて安定していると評価されるため、同社は外部負債に対する依存度が低く、不測の事態にも耐えうる強固な財務体質を構築していると考えられます。また、当期純利益として166百万円を計上しており、本業における収益性の高さも確認できます。流動資産が約8.8億円であるのに対し、流動負債は約3.0億円にとどまっていることから、短期的な支払い能力を示す流動比率も優れており、資金繰りの面でも極めて健全な状態を維持しています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、AIなどの最新テクノロジーと、豊富なクラウドワーカーによる人力リソースを巧みに融合させたハイブリッド型のサービス提供能力にあります。SaaS型入力ツール「eas」に代表されるように、機械処理によるスピードと、人の目による精度の高さを両立させることで、競合他社には模倣しにくい高品質なサービスを実現しています。さらに、累計6,000社以上の企業との取引実績から蓄積されたディレクションノウハウは、多様な業界や複雑な業務プロセスにも柔軟に対応できる適応力を生み出しています。また、強固な情報セキュリティ体制を維持していることも、機密性の高いデータを扱うクライアントからの厚い信頼と継続的な受注を獲得する上で、極めて重要な競争優位性として機能しています。
✔弱み (Weaknesses)
一方で、BPO事業という性質上、業務の多くが労働集約型のモデルに依存していることは構造的な弱みとして挙げられます。提供するサービスの品質は、実務を担うスタッフやクラウドワーカーのスキルに大きく左右されるため、人材の継続的な確保と質の高い教育・管理に多大なコストと労力を投じる必要があります。また、顧客ごとの個別要件に応じたカスタマイズが求められる案件においては、標準化や自動化を進めにくく、業務効率の向上に一定の限界が生じるという側面があります。さらに、SaaSのバックヤード支援などの高度な業務においては、専門知識を持ったディレクター層の育成が急務となりますが、即戦力となる人材の採用競争は激化しており、人的リソースの制約が事業の急成長を阻害するリスクを孕んでいます。
✔機会 (Opportunities)
外部環境に目を向けると、日本の構造的な課題である労働人口の減少と、それに伴う企業の「働き方改革」の推進は、同社にとって極めて大きなビジネスチャンスをもたらしています。多くの企業が生産性の向上を迫られる中、ノンコア業務の外部委託ニーズは今後さらに拡大し、多様化していくことが確実視されています。特に、様々な業界でSaaSの導入が急速に進む一方で、導入後の運用やカスタマーサクセス業務を適切に遂行できる人材が不足している企業が急増しています。同社が展開するSaaS事業者向けのバックヤード支援やCSer BPOサービスは、まさにこうした新たな市場の空白地帯を狙い撃つものであり、この成長領域におけるシェアを早期に獲得することで、さらなる収益基盤の拡大が期待できる状況です。
✔脅威 (Threats)
しかしながら、BPO市場の拡大に伴い、国内外の競合他社による新規参入や既存プレイヤーとの価格競争が激化することは避けられない脅威となります。単なる作業代行にとどまるサービスは急速にコモディティ化し、価格競争に巻き込まれるリスクが高まります。また、AI技術(特に生成AIや高度な自動化技術)の飛躍的な進化により、これまで人の手で行っていた業務そのものが不要になる、あるいは完全にシステム化されてしまうという技術的代替の脅威も存在します。さらに、サイバー攻撃の高度化や情報漏洩リスクへの対応は年々難しさを増しており、万が一セキュリティインシデントが発生した場合、同社の根幹である社会的信用を一瞬にして失い、甚大な経営的ダメージを受けるリスクも常に考慮しなければなりません。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、現在高い成長性が見込まれる「SaaS事業者向け支援サービス」の営業基盤をさらに強化し、顧客獲得を加速させることが極めて重要であると考えます。多くのSaaS企業が抱える「導入後の運用支援不足」や「カスタマーサクセスのリソース不足」というペインポイントに対し、同社の豊富なディレクションノウハウと人力リソースをパッケージ化したソリューションを積極的に提案することが有効です。具体的には、既存のクライアントネットワークを活用したクロスセルやアップセルの推進に加え、ウェビナーや展示会を通じた新規リードの獲得に注力することが求められます。同時に、提供するサービスの品質を維持・向上させるため、業務プロセスの可視化とマニュアルの標準化をさらに推進し、現場のディレクターやワーカーの教育体制を効率化することで、利益率の改善と案件処理能力の最大化を図ることが直近の課題となるでしょう。
✔中長期的戦略
中長期的な視点においては、労働集約型ビジネスからの段階的な脱却と、より付加価値の高い「高収益モデル」への転換を図ることが持続的な成長の鍵となります。そのためには、AIやRPA(ロボティック・プロセス・オートメーション)などの最新テクノロジーを自社の業務プロセスにさらに深く組み込み、自動化領域を大幅に拡張することが不可欠です。人の手による介入を「どうしても必要な高度な判断や例外対応」のみに限定することで、スケーラビリティの確保とコスト削減を両立させる体制の構築が求められます。また、蓄積された膨大な業務データやノウハウを資産化し、特定の業界や業務に特化した独自のSaaSプロダクトの開発や、コンサルティングサービスの提供など、新たな収益の柱となる新規事業の創出に挑戦することも有効な戦略です。人的資本への投資とテクノロジーの融合を高い次元で実現し続けることで、市場における圧倒的な競争優位性を確立していくことが期待されます。
【まとめ】
第12期の決算数値から読み取れる通り、株式会社うるるBPOは166百万円の当期純利益を計上し、約65%という高い自己資本比率を維持するなど、極めて健全かつ安定した財務基盤を構築していることが確認できます。そのため、現在の不確実性の高い経済環境下においても、積極的な事業投資や柔軟な戦略展開が可能な状態にあります。同社の最大の強みは、累計6,000社以上の取引実績に裏打ちされたノウハウと、最新のAI技術にクラウドワーカーの労働力を掛け合わせた独自のハイブリッド型サービスにあり、労働力不足に悩む企業のノンコア業務のアウトソーシング需要という巨大な機会を的確に捉えています。一方で、業務の性質上生じる労働集約的な側面や、激化する人材獲得競争、そしてAI技術の進化による業務代替の波は、今後の成長における重要な課題と言える状況です。今後は、SaaS事業者向け支援などの高付加価値領域への注力と並行して、自社内の自動化推進によるスケーラビリティの確保を両立させることが、さらなる飛躍に向けた鍵になると考えています。
【企業情報】
企業名: 株式会社うるるBPO
所在地: 東京都中央区晴海三丁目12番1号 KDX晴海ビル9F
代表者: 桶山 雄平
資本金: 60百万円
事業内容: ビジネスプロセスアウトソーシング全般(データ入力・スキャン、コールセンター、SaaS支援等)
株主: うるるグループ
