福岡県南部から佐賀県エリアにかけて、地域の暮らしと産業を支えるエネルギーライフラインの要として機能する筑後ガス圧送株式会社。西部ガスホールディングスの100%子会社として、約47kmに及ぶ高圧ガス導管と久留米工場のLNGサテライト基地を駆使し、都市ガスの安定供給を実現しています。エネルギー安全保障や脱炭素化への対応が問われる現在、公表された第14期決算公告から読み取れる同社の財務健全性と収益力はどのような状況にあるのでしょうか。本記事では、最新の決算数値を多角的に分析し、事業構造の強みや今後の戦略的展望を深掘りしていきます。
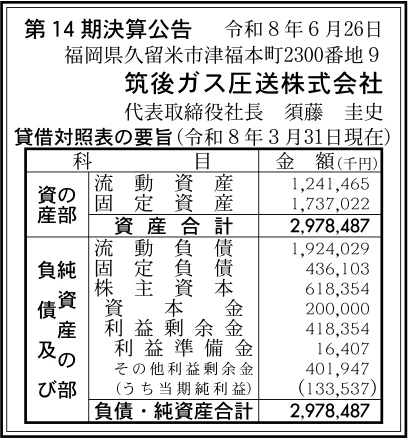
【決算ハイライト(第14期)】
| 資産合計 | 2,978百万円 (約29.8億円) |
|---|---|
| 負債合計 | 2,360百万円 (約23.6億円) |
| 純資産合計 | 618百万円 (約6.2億円) |
| 当期純利益 | 134百万円 (約1.3億円) |
| 自己資本比率 | 約20.8% |
【ひとこと】
筑後ガス圧送株式会社の第14期決算は、当期純利益が134百万円となりました。総資産約29.8億円に対して純資産を約6.2億円確保しており、自己資本比率は約20.8%となっています。西部ガスグループの中核として、北九州からの広域導管と久留米工場のLNGサテライト設備というデュアルソース体制を活かし、福岡県南部・佐賀県エリアへの安定供給と堅実な収益創出を両立させている点が印象的です。
【企業概要】
企業名: 筑後ガス圧送株式会社
設立: 平成24年4月
事業内容: 西部ガスグループの基幹導管・卸供給事業者として、特定ガス導管事業による都市ガスの託送供給、LNGサテライト基地である久留米工場でのガス製造、および地域のガス小売事業者や大口産業用顧客への都市ガス供給・販売を展開。
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔広域ガス導管事業(特定ガス導管事業・託送供給)
北九州市の「ひびきLNG基地」から西部ガスの導管を経由して送り込まれる高圧都市ガスを、福岡県南部および佐賀県の需要地へと圧送する基幹インフラ事業です。約47kmに及ぶ広域導管ネットワークを管理・運用し、特定ガス導管事業者として託送供給約款に基づいた公平かつ安定的な輸送サービスを提供しています。供給先には、筑紫ガス、鳥栖ガス、久留米ガス、三愛オブリ(佐賀ガス向け卸供給等を含む)といった地域の主要ガス小売事業者が名を連ねており、エリア一帯の家庭用・商業用都市ガス供給の根幹を支える極めて公共性の高い事業構造となっています。
✔都市ガス製造およびLNGサテライト供給事業(久留米工場)
平成27年4月に本格稼働した久留米工場(福岡県久留米市津福本町)を中心とする都市ガスの製造・供給事業です。同工場は100kLのLNG貯槽2基、毎時6トンの能力を持つLNG気化器3基、ローリ受入設備2口、LPG増熱器、プラント操作監視システムなどを備えた高度なLNGサテライト基地となっています。タンクローリーで受け入れたLNGを気化・熱量調整して導管網へ送り出すことで、需要ピーク時のバックアップや将来的な需要増への対応を可能にしています。導管からの受給と工場での独自製造という「2つのソース(デュアルソース)」を確保したことにより、災害時や供給トラブル時にも途切れない供給信頼性を確立している点が最大の特徴です。
✔大口産業用都市ガス販売事業
地域のガス事業者への卸供給にとどまらず、製造工場をはじめとする大規模なエネルギー需要家に対して都市ガスを直接供給・販売する事業です。代表的な顧客として、福岡県朝倉市に位置するキリンビール株式会社福岡工場や、発泡スチロール容器大手の株式会社フクカン甘木工場などが挙げられます。産業用ボイラーや製造工程における熱源として、重油などの旧来型燃料から環境負荷の低い都市ガスへの転換(燃料転換)を提案・推進することで、地域の産業界における二酸化炭素排出削減と省エネルギー化に大きく寄与しています。
✔保安高度化・導管パトロールおよび遠隔監視事業
長大な導管ネットワークと高圧プラントを24時間365日安全に維持するための保安管理事業です。河川架管部の点検、埋設導管の漏えい検査、電気防食設備の定期点検、ガバナ(整圧器)の整備、緊急自動車の配備など、徹底した現場管理体制を敷いています。さらに、ガスの供給圧力や流量をリアルタイムで遠隔監視する最新システムを導入し、他工事による導管損傷防止対策やガス事故の未然防止に万全を期しています。また、地域住民や学校向けの工場見学を定期的に受け入れ、天然ガスの安全性と環境優位性の普及啓発活動にも注力しています。
✔エネルギーセキュリティ向上と地域脱炭素への貢献
同社が提供する天然ガスは、メタンを主成分とし、燃焼時の二酸化炭素排出量が化石燃料の中で最も少なく、大気汚染の原因となる硫黄酸化物を排出しないクリーンな特性を持っています。西部ガスグループの総合力を背景に、北九州の大型輸入基地からのパイプライン輸送とサテライト工場の両輪でエネルギーセキュリティを高めつつ、地域社会のカーボンニュートラル移行を支えるプラットフォームとしての役割を果たしています。
【財務状況等から見る経営環境】
✔外部環境
日本のエネルギー市場を取り巻く外部環境は、カーボンニュートラルの実現に向けたエネルギー構造の転換期を迎えています。産業界においては、二酸化炭素排出量の多い重油や石炭から、環境負荷が低く燃焼効率に優れた天然ガスへの燃料転換需要が依然として底堅く推移しています。さらに、福岡県南部や佐賀県鳥栖市を中心とするエリアは、九州の交通・物流の結節点として製造業や物流拠点の集積が進んでおり、産業用エネルギーの需要ポテンシャルが高い地域です。一方で、地政学的リスクに伴う国際的なLNG取引価格の変動や、急激な為替変動による調達コストの上昇は、エネルギー供給事業者にとって継続的なリスク要因となっています。また、電力とガスの垣根を越えたエネルギー間競争や、将来的な水素・合成メタン(e-メタン)の導入要求など、中長期的な脱炭素ロードマップへの適応が強く求められる市場環境と言えます。
✔内部環境
西部ガスホールディングスの完全子会社として、盤石なグループ信用力と高度な技術ノウハウを享受している点が最大の強みです。約47kmの広域導管と久留米工場の両方を自社で運用・保守できる高いエンジニアリング能力を有しており、現場のオペレーションと保安体制は極めて強固です。地域のガス小売事業者との間には長年の信頼に基づく安定的な卸供給関係が構築されており、産業用大口需要家とも長期的な需給契約を結んでいるため、収益のボラティリティが比較的低いビジネスモデルを確立しています。また、久留米工場のプラント監視システムをはじめとする設備の自動化・遠隔化が進んでおり、少数精鋭での高効率な事業運営が可能となっています。一方で、広大なインフラを維持管理するための減価償却費や修繕費が常に発生するため、低コスト構造の維持と操業効率の最大化が常に意識される組織環境となっています。
✔安全性分析
第14期決算公告における貸借対照表を分析すると、資産合計2,978百万円に対し、純資産合計は618百万円を計上しており、自己資本比率は約20.8%となっています。多額の導管埋設費用やプラント建設資金を要するインフラ供給事業者としては、借入金等の負債を活用して設備投資を行うレバレッジ型の財務構造が一般的であり、約20.8%という水準は事業特性に見合った範囲内であると評価できます。資産の部では固定資産が1,737百万円と全体の約58%を占め、長期間にわたりキャッシュを生み出すインフラ資産が着実に形成されています。負債の部では流動負債が1,924百万円、固定負債が436百万円となっており、流動負債が流動資産(1,241百万円)を上回っているものの、当期純利益134百万円という堅調な最終利益を計上していることから、営業活動による安定したキャッシュフローが資金繰りを強力に下支えしている状況が窺えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
西部ガスグループの100%出資企業としての絶大な信用力と、広域導管網と久留米工場による「デュアルソース(二重の供給体制)」が他社にはない圧倒的な強みとなっています。万一のパイプライン障害時にもLNGサテライト基地から速やかにガスを製造・供給できる体制は、極めて高いBCP(事業継続計画)性能を誇ります。さらに、筑紫ガスや鳥栖ガスといった地域ガス事業者への安定的な卸供給ルートを独占的に確保していることに加え、キリンビールなどの優良な大手工場との直接契約を有している点も、収益の再現性と安定性を強力に担保しています。
✔弱み (Weaknesses)
約47kmにおよぶ導管と製造プラントという大規模な固定資産を保有しているため、減価償却費や定期的な保安点検、修繕更新にかかる固定費負担が大きい点が弱みとして挙げられます。また、流動資産1,241百万円に対して流動負債が1,924百万円に達しており、短期的な流動性管理においてグループファイナンスや親会社との資金決済連携に依存しやすい財務構造となっています。加えて、自己資本比率が約20.8%にとどまっているため、予期せぬ大規模災害などによるインフラ復旧費用が発生した際のバッファー拡充が継続的な課題と言えます。
✔機会 (Opportunities)
脱炭素化の加速に伴い、産業用ボイラー等を使用する周辺エリアの工場において、重油やLPGから都市ガスへの燃料転換需要が一段と拡大する好機を迎えています。特に福岡県南部や佐賀県東部は交通アクセスの良さから新たな工場立地や物流拠点の進出が続いており、新規の大口需要家を開拓できる余地が豊富に存在します。さらに、将来的なカーボンニュートラルメタン(合成メタン)の導入や、バイオガスなどの地域資源を活用した環境負荷低減エネルギーの導管供給など、次世代エネルギープラットフォームへと役割を進化させる機会が広がっています。
✔脅威 (Threats)
世界的な地政学リスクや為替レートの変動に伴う原料調達コストの高騰は、価格転嫁のタイムラグを通じて採算性を一時的に悪化させる脅威となり得ます。また、地震や豪雨、河川氾濫といった自然災害による導管の破損や工場設備の被災リスクは、インフラ事業者として常に警戒すべき重大な要素です。さらに、産業界における電化技術の進展や、水素・アンモニアといった新たなゼロエミッション燃料の台頭によって、将来的に熱需要の一部が代替される競争リスクも中長期的な視野で捉えておく必要があります。
【今後の戦略として想像すること】
✔短期的戦略
足元の事業展開においては、導管沿線に位置する産業用施設や工場に対する燃料転換提案を一段と強化し、販売ガス量の拡大を図ることが極めて有効であると考えます。具体的には、重油ボイラーの更新時期を迎えている未接続の事業所に対し、CO2削減効果と燃料コスト削減メリットを定量的に示したコンサルティング営業を推進することが有効です。また、日々の保安管理においては、遠隔監視システムやデジタル技術を活用した導管パトロールの効率化を進め、点検コストの最適化を図りながら安全レベルを一段と高める取り組みが重要となります。さらに、原料価格の変動に対しては、適切な価格スライド制度の運用と徹底した経費節減を徹底し、第14期で達成した134百万円規模の当期純利益水準を確実に維持・拡大していく戦略が求められます。
✔中長期的戦略
中長期的な展望としては、既存の天然ガス供給インフラを活かした「地域脱炭素のハブ」への進化を遂げることが重要になると考えます。親会社である西部ガスホールディングスと緊密に連携し、カーボンニュートラルLNGの取り扱い拡大や、将来的な合成メタン(e-メタン)の混入・託送実証を段階的に進めていくことが期待されます。また、久留米工場の設備老朽化対策と強靭化投資を計画的に実施し、巨大地震や激甚化する風水害に対するレジリエンスをさらに強化していく必要があります。加えて、得られた安定的な利益を内部留保として着実に積み増し、自己資本比率を現在の約20.8%からさらに引き上げることで、次世代エネルギーインフラへの大規模投資にも耐えうる強固な財務体質を構築していく戦略が有効であると考えます。
【まとめ】
今回の第14期決算では、総資産2,978百万円に対し当期純利益134百万円を計上し、自己資本比率約20.8%を確保しながら優れた収益力を発揮していることが示されました。同社は西部ガスグループの信用力を背景に、広域導管と久留米工場のLNGサテライト基地を組み合わせた「デュアルソース体制」という強固なインフラ基盤を保有している点が最大の強みです。今後は、原料価格の変動や自然災害リスクに備えつつ、周辺産業エリアにおける燃料転換需要を積極的に取り込み、収益基盤をより強固にしていく必要があります。そのため、高度な保安体制の維持と脱炭素社会に向けた次世代エネルギーへの対応を両立させながら、地域社会の発展を支えるインフラ企業として持続的に価値を高めていくことが重要になると考えています。
【企業情報】
企業名: 筑後ガス圧送株式会社
所在地: 福岡県久留米市津福本町2300番地9
代表者: 代表取締役社長 須藤 圭史
設立: 平成24年4月
資本金: 200百万円
事業内容: ガス導管事業、都市ガスの製造、供給及び販売事業、特定ガス導管事業(託送供給)など
株主: 西部ガスホールディングス株式会社(100%)
