日本の軽自動車市場を支え続けるダイハツ工業。その生産工場から全国の販売会社、そしてエンドユーザーの手元へと新車を届けるサプライチェーンの中核を担っているのがダイハツ輸送株式会社です。今回は、同社が公開した第55期決算公告をもとに、その堅牢な財務構造と事業戦略を深掘りしていきましょう。自己資本比率約73%という圧倒的な健全性を誇る同社のビジネスモデルには、激動の物流業界を勝ち抜くための多くの示唆が含まれています。
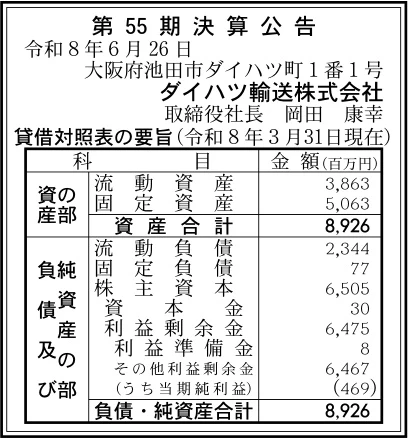
【決算ハイライト(第55期)】
| 資産合計 | 8,926百万円 (約89.3億円) |
|---|---|
| 負債合計 | 2,421百万円 (約24.2億円) |
| 純資産合計 | 6,505百万円 (約65.1億円) |
| 当期純利益 | 469百万円 (約4.7億円) |
| 自己資本比率 | 約73% |
【ひとこと】
今回の決算では、自己資本比率約73%という極めて堅牢な財務基盤を維持しながら、469百万円の当期純利益をしっかりと計上しています。ダイハツ工業の完全子会社として商品車輸送を一手に担う安定性に加え、PDI(納車前整備)事業による高い付加価値の創出が収益を力強く牽引している様子が見て取れます。物流業界全体が直面する労務課題の中で、豊富な内部留保をいかに次世代の効率化投資へ繋げていくかが今後の注目点となります。
【企業概要】
企業名: ダイハツ輸送株式会社
設立: 1971年
事業内容: ダイハツ完成車の陸上・海上・鉄道輸送、納車前点検及び部品組付け(PDI業務)
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔新車輸送事業
ダイハツの各生産工場(池田、京都、滋賀、ダイハツ九州など)で製造された完成車を、全国の正規ディーラーや配車センターへ届ける基幹事業です。専用の車載トレーラー(キャリアカー)による陸上輸送をはじめ、自動車専用船を活用した内航海上輸送、さらには長距離輸送における鉄道コンテナ貨物を最適に組み合わせた複合一貫輸送ネットワークを構築しています。精密な運行管理と高品質な積載技術により、傷ひとつつけることなく安全かつオンタイムに車両を供給する強靭な物流基盤を提供しています。
✔PDI(納車前整備・点検)事業
工場出荷後の完成車に対し、エンドユーザーへの納車前に必要となる各種点検やオプション部品の架装を行う高付加価値事業です。従来の各販売会社が個別に行っていた洗車、車両機能点検、塗面検査、カーナビやETC、フロアマット、エアロパーツの取り付け、ボディコーティング施工などを大規模拠点で一括受託しています。作業工程をライン化・標準化することで、品質の均一化と大幅なコスト削減を実現し、グループ全体の競争力強化に大きく貢献しています。
✔中継物流・配車マネジメント事業
全国主要港湾や交通結節点に配車センターや物流拠点を配置し、東西間の広域輸送や地域内配送の中継管理を行っています。塩尻、塩釜、苫小牧、坂出などの戦略拠点を軸に、長距離ドライバーの運行負担を軽減する中継輸送体制を確立しています。緻密な配車計画によって空車回送を最小限に抑え、輸送効率と車両稼働率の最大化を追求しています。
✔環境対応・モーダルシフト推進事業
環境負荷の低減に向け、トラック輸送から大量一括輸送が可能な海上輸送(自動車専用船)や鉄道貨物へのモーダルシフトを積極的に推進しています。尼崎港や大分中津港などを起点とする定期航路の運用を通じて、輸送工程における二酸化炭素排出量を大幅に削減しています。省エネルギーかつ持続可能なサプライチェーンの構築は、環境経営を重視する取引先からの高い評価に繋がっています。
✔独自の総合物流サポート機能
車両輸送にとどまらず、整備済み車両を各販売店舗へ直接配送する拠点直送体制や、自社便グループによる高度な運行ノウハウの蓄積など、現場密着型の改善活動を展開しています。ハード面での輸送力とソフト面でのPDI技術を一体化させたワンストップサービスこそが、他社には容易に模倣できない独自の強みとなっています。
【財務状況等から見る経営環境】
✔外部環境
自動車物流を取り巻く環境は、いわゆる物流の2024年問題に伴うドライバーの時間外労働規制強化や、慢性的な労働力不足によって大きな転換点を迎えています。また、世界的な資源価格の高騰による燃料費の上昇や、カーボンニュートラル実現に向けた脱炭素化の要請など、輸送コストと環境対応の両面で高いハードルが課されています。一方で、サプライチェーンの強靭化や輸送の効率化に対するニーズはかつてないほど高まっており、荷主企業と一体となった物流構造改革を推進できる専門事業者には追い風が吹いている状況です。
✔内部環境
ダイハツ工業の100%子会社として確立された盤石な顧客基盤を有し、生産計画と密接に連動した高精度な物流オペレーションを展開しています。長年にわたり培ってきた車載輸送の技術力と、池田や九州をはじめとする大規模PDI拠点の運営ノウハウは強固な参入障壁を形成しています。さらに、利益剰余金が約6,475百万円まで積み上がっており、借入金に依存しない自律的な財務体質が構築されているため、外部環境の急激な変化に対しても極めて高い耐性を備えていると言えます。
✔安全性分析
貸借対照表の数値を検証すると、総資産8,926百万円に対して純資産が6,505百万円を占めており、自己資本比率は約73%という極めて優秀な水準に達しています。負債総額2,421百万円のうち固定負債はわずか77百万円にとどまり、長期的な財務リスクは事実上皆無と言える水準です。加えて、流動資産3,863百万円に対して流動負債は2,344百万円であり、流動比率は約165%と短期的な支払い能力も申し分ありません。圧倒的な資本の厚みが、今後の積極的な設備投資や事業展開を支える盤石のセーフティネットとなっています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
ダイハツグループ唯一の完成車輸送専門会社として、生産から販売店配送までを一貫してカバーする独占的なサプライチェーン基盤を確立しています。陸海鉄を融合させたモーダルシフト体制と、用品架装からコーティングまで高精度にこなすPDIセンターの全国網は他社を圧倒する事業インフラです。加えて、自己資本比率約73%という極めて健全な財務体質と潤沢な内部留保を有しており、景気変動に左右されず計画的な設備投資や人材育成を継続できる安定性が最大の強みと言えます。
✔弱み (Weaknesses)
収益構造がダイハツ工業の完成車生産台数や新車販売動向に極めて強く依存しているため、親会社の稼働状況やリコール等に伴う生産停止が発生した際には直接的な業績下振れを避けられないリスクを内在させています。また、キャリアカーや専用船といった大型輸送機器の維持更新費用がかさむ資本集約型ビジネスであると同時に、運転手や整備技能員の手作業に頼る労働集約型の側面も併せ持つため、労務コストの上昇が利益率を圧迫しやすい構造的な課題も存在します。
✔機会 (Opportunities)
物流の労働力不足が深刻化する中で、海上輸送や鉄道へのモーダルシフトをさらに深化させることで、環境負荷低減と輸送効率化を同時に実現する先進モデルの確立が期待されています。さらに、完成車ディーラーにおける人手不足を背景として、店舗側で行われていた各種納車前作業をPDIセンターへ集約する外部委託ニーズがますます拡大しています。トヨタグループをはじめとする他社メーカーとの共同輸送や物流拠点の相互利用など、アライアンスによる新たな輸送効率の追求も大きな成長機会となります。
✔脅威 (Threats)
少子高齢化や都市部を中心とした若者の自動車離れ、シェアリングエコノミーの台頭に伴い、国内新車販売市場全体の長期的な縮小トレンドが懸念されます。また、トラックドライバーや専門整備士の高齢化と採用難は深刻さを増しており、労務単価の継続的な上昇は避けられません。さらに、燃料油価格の乱高下や、台風・地震等の自然災害による主要港湾・幹線道路網の寸断など、不測の事態における物流寸断リスクも常に警戒すべき要因として挙げられます。
【今後の戦略として想像すること】
✔短期的戦略
足元の喫緊の課題である労働時間規制への完全対応と、輸送効率の極大化を両立させる運行管理体制の再構築が求められます。中継拠点のさらなる活用やトレーラーの大型化・高積載化を進め、運行ダイヤの最適化を図ることが有効です。あわせて、デジタルタコグラフや動態管理システムを活用した配送ルートの高度化を推進し、燃料消費の削減と安全運行を徹底することが重要となります。また、PDI拠点においては作業工程のデジタルマニュアル化や画像認識技術を活用した検査自動化を進め、作業リードタイムの短縮と品質向上を同時に達成していく施策が有効であると考えます。
✔中長期的戦略
将来的な自動車市場の電動化(EVシフト)や自動運転技術の進展を見据え、PDIセンターの機能を高付加価値型モビリティハブへと進化させることが期待されます。高電圧バッテリーの点検・充電設備の整備や、先進安全装置の電子キャリブレーション(エーミング作業)への対応など、次世代車両に不可欠な専門技術の獲得を急ぐことが求められます。同時に、専用船や鉄道を活用した環境配慮型輸送の比率をさらに引き上げ、カーボンニュートラルな完成車物流の業界標準を確立することが重要です。強固な財務力を背景に他社との共同物流プラットフォームを主導し、持続可能なサプライチェーンを牽引していくことが有効であると考えます。
【まとめ】
今回の第55期決算では、自己資本比率約73%という極めて強固な財務体質のもと、469百万円の当期純利益を達成しており、非常に堅実で健全な経営基盤が確認できました。同社の最大の強みは、ダイハツグループの強固なサプライチェーンに直結した複合輸送インフラと、付加価値の高いPDI事業を一体展開している点にあります。そのため、環境負荷低減に向けたモーダルシフトの進展や物流効率化の要請は、同社にとって事業領域をさらに拡大させる絶好の機会となります。一方で、ドライバー不足の深刻化や親会社の生産動向への高い依存度といった課題には、持続的な対策が求められます。今後は、強固な財務余力を活かしたDX投資や他社との共同物流網の構築を加速させることで、次世代の持続可能な自動車物流を牽引していくものと考えています。
【企業情報】
企業名: ダイハツ輸送株式会社
所在地: 大阪府池田市ダイハツ町1番1号
代表者: 取締役社長 岡田 康幸
設立: 1971年12月18日
資本金: 30百万円
事業内容: 貨物自動車運送事業、貨物利用運送事業、各種車両輸送、納車前点検及び部品組付け(PDI業務)
株主: ダイハツ工業株式会社(100%)
