飲料缶や食品缶の包装材料から、車載電池や最先端エレクトロニクス、バイオ分野に至るまで、高度な表面処理技術で社会を支える東洋鋼鈑株式会社。創立90年を超える同社の第129期決算が公開されました。売上高1,340億円超、当期純利益106億円超という高水準な業績を達成した背景には、どのような技術力と事業戦略があるのでしょうか。強靭な財務基盤と次世代先端材料への展開について詳しく見ていきましょう。
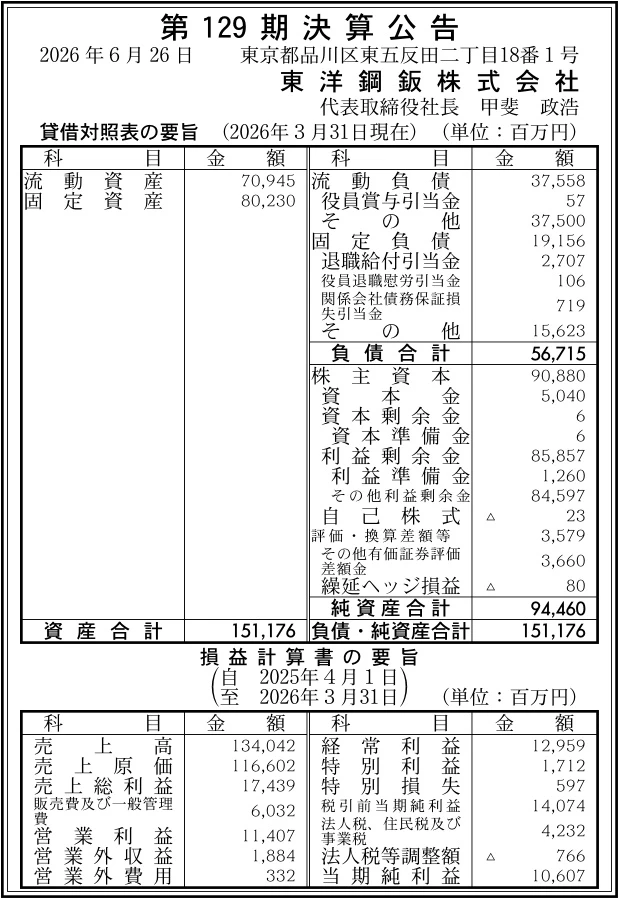
【決算ハイライト(第129期)】
| 資産合計 | 151,176百万円 (約1,511.8億円) |
|---|---|
| 負債合計 | 56,715百万円 (約567.1億円) |
| 純資産合計 | 94,460百万円 (約944.6億円) |
| 当期純利益 | 10,607百万円 (約106.1億円) |
| 自己資本比率 | 約62.5% |
【ひとこと】
東洋鋼鈑の第129期決算は、売上高134,042百万円、営業利益11,407百万円、当期純利益10,607百万円と、売上・利益ともに極めて高い水準を達成する素晴らしい結果となりました。自己資本比率も約62.5%と盤石な財務健全性を誇り、858億円を超える利益剰余金が蓄積されています。伝統的な製缶用鋼板における圧倒的な競争力に加え、車載電池材料や電子機能材料などの高付加価値領域への展開が着実に実を結んでいると言える状況です。
【企業概要】
企業名: 東洋鋼鈑株式会社
設立: 1934年
事業内容: ぶりき、表面処理鋼板、機能材料、新素材等の開発・製造・販売
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔鋼板関連事業
創業以来の基幹事業であり、世界最高峰の圧延・表面処理技術を駆使した高機能鋼板を製造・販売しています。飲料缶や食品缶に使用されるぶりきをはじめ、世界初の商品化を果たしたティンフリースチール「ハイトップ」やラミネート鋼板「ハイペット」、建材・家電向けの樹脂化粧鋼板「ビニトップ」、電気亜鉛めっき鋼板「シルバートップ」など多彩なラインナップを誇ります。食品包装の安全性や耐食性、環境調和性を満たす素材として国内外へ安定供給されています。
✔機能材料事業
鋼板製造で培った精密圧延技術や微細表面処理技術を応用し、エレクトロニクス分野等へ展開する成長事業です。ハードディスクドライブに不可欠な磁気ディスク用アルミ基板(MD)や、容器用・光学用機能フィルム「ファインキャストフィルム」、極薄の鉄箔などを手掛けています。ナノレベルの平滑性や高度なクリーン度が求められるハイテク産業の要求に応え、データセンター需要の拡大や高機能ディスプレイ市場を支える重要なマテリアルを提供しています。
✔新素材・エネルギー関連事業
EVシフトや脱炭素化、次世代医療を見据えた最先端の研究開発型事業領域です。リチウムイオン電池のケース材として広く採用されるニッケルめっき鋼板「ニッケルトップ」に加え、全固体電池や次世代LIB向け集電体用鉄系金属箔、異種金属を接合した「クラッド材」の開発を推進しています。さらに、気相合成法によるDNAチップ遺伝子解析システム「ジーンシリコン」など、医療・バイオ分野への進出も果たしており、次世代の収益柱を育成しています。
✔機械・金型関連事業
グループ傘下の株式会社富士テクニカ宮津等を通じて、自動車車体用プレス金型や各種産業機械器具の設計・製造・販売を行う事業です。グローバルな自動車メーカーに対し、高品質な大型ボディパネル用プレス金型を供給することで、次世代モビリティの軽量化やデザイン性向上に貢献しています。素材から金型・加工設備までを一貫して手掛けられるグループシナジーを活かし、自動車産業を中心とする顧客の高度なモノづくりニーズに対応しています。
✔その他の事業や特徴
同社を象徴するのは「TK WORKS」ブランドのもとで展開される圧倒的な技術開発力と、東洋製罐グループの中核素材メーカーとしての強固な立ち位置です。山口県の下松事業所に集約された一貫生産体制と技術研究所により、基礎研究から量産化まで迅速に遂行できる体制を確立しています。また、ドイツのラッセルシュタイン社との技術交流やトルコ合弁工場の操業など、グローバルな展開力も大きな強みとなっています。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く外部環境は、包装容器のサステナビリティ要求の高まりと、モビリティ・AIエレクトロニクス市場の急速な構造変化が併存する局面にあります。世界的な脱プラスチックの流れにより、リサイクル性に優れた金属容器の環境価値が再評価される一方、国内飲料市場の成熟化が進んでいます。一方で、生成AI普及に伴うデータセンター向け大容量HDD需要の回復や、EV向け二次電池市場の中長期的な拡大など、高機能材料への需要は旺盛です。しかしながら、鉄鉱石やニッケル等の主原料価格の乱高下、電力・エネルギーコストの高止まりなど不透明な要因も存在しており、高付加価値化とコスト構造の強靭化が不可欠な事業環境にあると言える状況です。
✔内部環境
内部環境に目を向けると、90年余の歴史で蓄積された表面処理・精密圧延技術と東洋製罐グループの強力な事業シナジーが最大の競争優位性となっています。当期の損益計算書を見ると、売上高134,042百万円に対し、売上総利益17,439百万円、販管費6,032百万円を計上し、営業利益11,407百万円(営業利益率約8.5%)を創出しています。製造業として極めて高い収益性を達成しており、高付加価値製品へのシフトと徹底した生産性向上が奏功している証左です。1,590名の従業員が下松事業所を中心とする強固な生産体制を支えており、素材からバイオまで広がる多角的なポートフォリオが確立されていると推測されます。
✔安全性分析
財務の安全性を分析すると、同社は製造業のトップクラスに位置する極めて卓越した財務基盤を保持しています。当期末の資産合計151,176百万円に対し、純資産合計は94,460百万円に達しており、自己資本比率は約62.5%という強固な高水準を記録しています。流動資産70,945百万円に対して流動負債は37,558百万円にとどまり、流動比率は約188.9%と十分な支払余力があります。また、固定資産80,230百万円に対し、純資産と固定負債の合計は113,616百万円であり、固定長期適合率は極めて安全な水準です。さらに利益剰余金が85,857百万円蓄積されており、積極的な先端投資を支える余力は極めて潤沢であると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、世界初の商品化を多数成し遂げてきた極薄圧延技術および金属表面処理技術にあります。ぶりきやティンフリースチール等の製缶用鋼板における圧倒的な品質力に加え、電池用ニッケルめっき鋼板やHDD用アルミ基板など参入障壁の高いニッチトップ製品群を複数保有しています。また、親会社の東洋製罐グループホールディングスとのサプライチェーン連携により安定した需要基盤を確保している点も強みです。さらに、自己資本比率約62.5%と858億円を超える利益剰余金に裏打ちされた盤石な財務基盤は、巨額の研究開発や設備投資を機動的に実行できる強力な原動力となっています。
✔弱み (Weaknesses)
一方で、事業構造上の弱みとしては、主原料である熱延鋼板や錫、ニッケル等の国際相場変動、および製造工程におけるエネルギーコストの変動が直接的に原価を押し上げやすい点が挙げられます。また、国内の製缶用鋼板市場は成熟傾向にあり、汎用品種については大きな数量成長が見込みにくい側面があります。さらに、トルコ合弁会社など海外事業における地政学リスクや為替変動リスク、さらには最先端エレクトロニクス材料分野における顧客の投資動向に伴う需要ボラティリティの高さも、克服すべき課題であると推測されます。
✔機会 (Opportunities)
事業環境における最大の機会は、世界的なモビリティの電動化と脱炭素社会に向けた次世代電池材料需要の急拡大です。EV向けリチウムイオン電池の増産に伴うニッケルトップの需要増に加え、全固体電池向け集電体用金属箔やクラッド材の実用化は巨大な成長ドライバーとなります。また、AI普及に伴うデータセンター向け大容量HDDの記録容量向上要求に対し、超平滑なアルミ基板技術が不可欠となっています。さらに、プラスチック削減規制を追い風としたラミネート鋼板「ハイペット」の海外展開やヘルスケア分野の拡大も、新たな収益源を切り拓く好機であると考えます。
✔脅威 (Threats)
直面する脅威としては、海外競合鉄鋼メーカーによる表面処理鋼板の供給過剰と、それに伴うグローバル市場での低価格競争の激化が挙げられます。また、EV市場の成長スピードの変動や電池技術の急速なパラダイムシフトにより、既存材料の優位性が想定より早く変化するリスクが存在します。さらに、炭素国境調整措置をはじめとする脱炭素規制の強化に伴い、鉄鋼製造プロセスのグリーン化投資負担が増加する懸念があります。加えて、サプライチェーンの混乱によるレアメタル等の調達制限や価格高騰も、製造コストを圧迫する脅威となり得ます。
【今後の戦略として想像すること】
✔短期的戦略
足元の短期的戦略においては、原材料・エネルギー価格の高止まりに対応した価格転嫁の徹底と、高付加価値材料への生産リソースの最適配分が最優先課題になると考えます。具体的には、原価連動型の価格設定を確実に運用しつつ、歩留まり向上やDXを活用した下松事業所の操業効率化を推進し、製造原価の低減を図ることが不可欠です。また、データセンター需要の回復に合わせて磁気ディスク用アルミ基板の供給体制を最適化し、確実に利益を刈り取る施策が求められます。同時に、車載電池向けニッケルめっき鋼板の安定供給体制を強化し、主要顧客との長期契約を固めることで、フローの収益基盤をより強固にしていくことが推測されます。
✔中長期的戦略
中長期的な展望としては、伝統的な鋼板メーカーから、脱炭素・デジタル社会を根底から支える「先進機能材料・環境ソリューション企業」への完全な変革を遂げることが鍵を握ると推測されます。具体的には、全固体電池向け集電体用金属箔や次世代クラッド材の開発・量産化投資を加速させ、次世代モビリティ市場での確固たる地位を獲得することが極めて有効です。また、東洋製罐グループのグローバルネットワークを活かし、海外市場における環境調和型ラミネート鋼板「ハイペット」の供給体制を拡充することが期待されます。盤石な純資産944億円の財務体力をテコにして、バイオ・医療分野の商業化推進や先端材料スタートアップとの戦略的提携を積極的に実行し、持続的な高収益構造を確立していくことが成長の道筋であると思います。
【まとめ】
今回の決算数値から、東洋鋼鈑が売上高1,340億円、当期純利益106億円を計上し、自己資本比率約62.5%、利益剰余金858億円という卓越した高収益性と強靭な財務基盤を兼ね備えていることが明確に確認できました。同社の最大の強みは、90年の歴史で磨かれた世界屈指の表面処理・精密圧延技術と東洋製罐グループの事業シナジーであり、脱炭素化や次世代電池・AIデータセンターの拡大は同社にとって大きな成長機会となっています。一方で、原料価格の変動やグローバルな低価格競争、技術革新への迅速な対応といった課題も存在しています。そのため、今後は既存事業の徹底した生産性向上を図りつつ、全固体電池材料や高機能フィルム、バイオ分野などの次世代先端マテリアルへの戦略的投資を加速させていくことが、同社の持続的な企業価値向上を実現する確かな道筋になると考えています。
【企業情報】
企業名: 東洋鋼鈑株式会社
所在地: 東京都品川区東五反田二丁目18番1号 大崎フォレストビルディング
代表者: 甲斐 政浩
設立: 1934年4月11日
資本金: 5,040百万円
事業内容: ぶりき、薄板および各種表面処理鋼板並びに各種機能材料等の製造・販売
株主: 東洋製罐グループホールディングス株式会社(100%)
