北海道の地域経済を支え、地元企業の設備投資や資金繰りを長年バックアップしてきた北海道リース株式会社。日本で3番目の総合リース会社として誕生し、創立62年を迎えた同社の第62期決算が公開されました。売上高335億円超、当期純利益8億円超を達成した堅調な業績の背景には、どのような地域密着型戦略と金融連携があるのでしょうか。盤石な営業基盤と今後の成長戦略について、財務データから詳しく見ていきましょう。
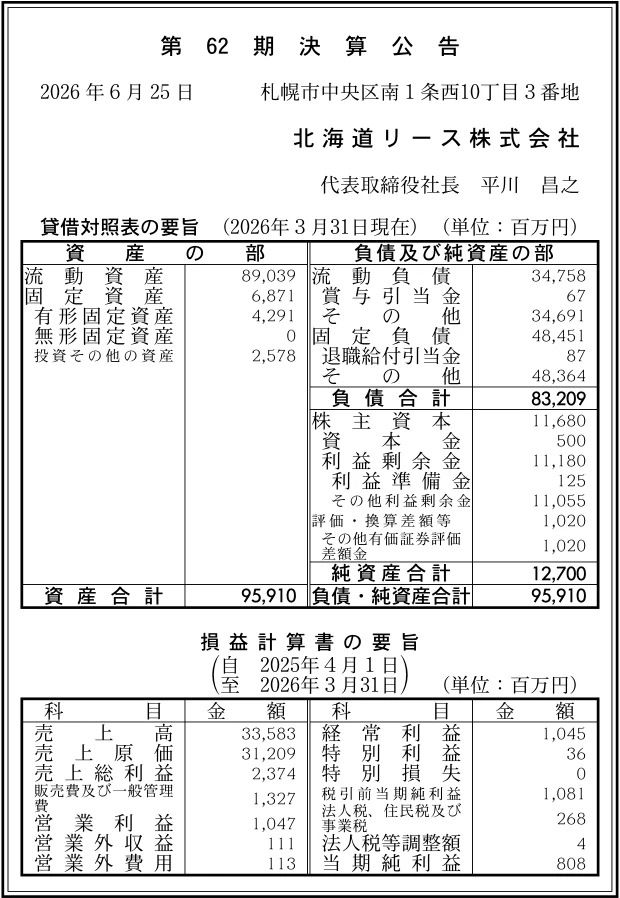
【決算ハイライト(第62期)】
| 資産合計 | 95,910百万円 (約959.1億円) |
|---|---|
| 負債合計 | 83,209百万円 (約832.1億円) |
| 純資産合計 | 12,700百万円 (約127.0億円) |
| 当期純利益 | 808百万円 (約8.1億円) |
| 自己資本比率 | 約13.2% |
【ひとこと】
北海道リースの第62期決算は、売上高33,583百万円、営業利益1,047百万円、当期純利益808百万円と、安定した収益力をしっかりと堅持する結果となりました。総資産は95,910百万円に達し、自己資本比率も約13.2%とリース業として健全な水準を維持しています。北海道銀行をはじめとする道内24金融機関との強固なネットワークと、オートリース等の独自商品が着実に利益を生み出していると言える状況です。
【企業概要】
企業名: 北海道リース株式会社
設立: 1964年8月25日
事業内容: 各種物件の総合リース・割賦販売、オートリース(ビジネスカーV-PLAN)、補助金・税制活用コンサルティング、環境ソリューション事業
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔総合リース・割賦販売事業
道内の中小企業を中心に、情報通信機器から工作機械、医療機器、建設機械に至るまで、多種多様な物件のリースおよび割賦販売を提供する基幹事業です。顧客の設備投資計画に合わせて最適なファイナンススキームを設計しています。また、各種補助金情報や税制優遇措置を組み合わせた高度な提案を行うことで初期投資負担を軽減し、道内企業の設備近代化と生産性向上を支援しています。
✔オートリース事業(ビジネスカーV-PLAN)
道内の法人・個人事業主を対象に、車両の導入から維持管理までを一括受託する高付加価値事業です。提案型リース商品「ビジネスカーV-PLAN」は累計販売台数7,000台を突破するなど同社の成長を牽引しています。さらに、道内700社以上の修理工場と提携したメンテナンスネットワークを構築し、広大な北海道全域において迅速な車両管理体制を提供している点が大きな特徴です。
✔環境・脱炭素ソリューション事業
道内企業や公共施設の省エネ化・脱炭素化を支援する先進事業です。道内リース会社として先駆けて参入したESCO事業では、高効率設備を導入し削減された光熱費でリース料を賄うスキームを展開しています。また、「カーボン・オフセット付オートリース」など、環境負荷低減と企業経営を両立する金融商品を提供し、寒冷地特有の課題に応える実践的なソリューションを提供しています。
✔不動産・グループ連携事業
医療専門ビルや商業店舗の建物リースを手掛けるとともに、子会社の北海道リアルエステートを通じて不動産事業を展開する領域です。親密金融機関である株式会社北海道銀行の持分法適用会社となったことで、銀行・リース・不動産が一体となった総合金融提案体制を強化しています。地域のまちづくりや再開発、事業承継に伴う資産有効活用など多角的なアプローチを推進しています。
✔その他の事業や特徴
同社を際立たせているのは、札幌本社に加え道内主要都市を網羅する最多の9拠点体制です。さらに、北海道銀行をはじめ道内20信用金庫・2信用組合という計24金融機関との業務提携網を確立しています。また、国内最大手の三菱HCキャピタル株式会社が株式10%を保有する主要株主として提携しており、メガリースのシステム基盤やノウハウを地域市場へ導入できる強みを持っています。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く外部環境は、北海道経済の再活性化に向けた大規模投資の進展と金融環境の変化が交錯する局面にあります。千歳市での次世代半導体プロジェクトの進展や札幌圏の都市再開発など、道内では活発な設備投資需要が生まれています。また、GXの推進に伴い省エネ設備や再エネ関連投資への資金需要も旺盛です。一方で、金利上昇局面への移行に伴い調達金利が上昇傾向にあり、リース料率への適正な転嫁が求められる状況です。さらに、中小企業における人手不足や物価高騰の影響による経営環境の変化が進んでおり、信用リスクの見極めと付加価値提案が不可欠な環境にあると言える状況です。
✔内部環境
内部環境に目を向けると、60年以上にわたり培われた道内全域の顧客基盤と道内24金融機関との提携網が最大の事業基盤となっています。当期の損益計算書では、売上高33,583百万円に対して売上総利益2,374百万円を確保し、販管費を1,327百万円に抑えて営業利益1,047百万円を創出しています。106名という精鋭組織でありながら、約960億円に及ぶ資産を効率的に管理・運用する高い生産性を誇ります。また、三菱HCキャピタルとの提携による業務システムや、オートリースにおける700社超の整備工場網など、現場に根ざしたインフラが安定した収益力を支えていると推測されます。
✔安全性分析
財務の安全性を分析すると、同社は金融・リース業の特性に合致した健全で安定的な財務バランスを保っています。当期末の資産合計95,910百万円に対し、純資産合計は12,700百万円であり、自己資本比率は約13.2%となっています。多額の借入金で物件を購入するリース業において、10%台前半の自己資本比率は十分な安全水準です。また、流動資産89,039百万円に対し流動負債は34,758百万円にとどまり、流動比率は約256.2%と短期的な支払能力は極めて潤沢です。さらに固定負債の大半は長期借入金等で調達されており、利益剰余金も11,180百万円蓄積されていることから、強固な財務体質と評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、道内最多となる9拠点体制と、北海道銀行および道内22信金・信組との提携による圧倒的な地域密着型営業網です。地域の経済実情に精通した担当者が顔の見える対話を通じて迅速な提案を行える点は、道外大手にはない強大な参入障壁です。また、累計7,000台超の実績を誇る「ビジネスカーV-PLAN」や700社超の提携整備工場網など、現場密着の独自サービス力を有しています。さらに、国内最大手の三菱HCキャピタルとの提携によるシステム基盤とノウハウ、および110億円超の利益剰余金に裏打ちされた健全な経営基盤も、強力な競争優位性と言える状況です。
✔弱み (Weaknesses)
一方で、事業構造上の弱みとしては、営業基盤が北海道内に特化しているため、道内経済の景気変動や人口動態の影響を直接的に受けやすい点が挙げられます。また、リース資産の調達資金を借入金に依存しているため、急速な金利上昇局面において調達コストの増加が先行し、リース料率への転嫁が遅れた場合に利ざやが圧縮されやすい構造的な側面があります。さらに、道内中小企業を主要顧客としていることから、物価高や人手不足に起因する顧客企業の財務悪化に伴う信用コストの増大に対して、常に綿密なモニタリングが求められるという課題も内包していると推測されます。
✔機会 (Opportunities)
事業環境における最大の機会は、半導体産業の集積や都市再開発に伴う道内設備投資の急拡大と、地域企業の脱炭素・DX投資需要の高まりです。千歳エリアを中心とする工場新設等に伴い、建設機械や工作機械、物流車両などのリース需要が増加しています。また、人手不足に悩む中小企業における省力化設備導入や、寒冷地特有の省エネ改修を支援するESCO事業の拡大余地は非常に大きいです。さらに、北海道銀行の持分法適用会社化を機に、銀行の顧客基盤に対する共同提案や不動産ソリューションの拡充など、グループ総合力を活かした新規ビジネスの創出機会が広がっていると考えます。
✔脅威 (Threats)
直面する脅威としては、市場金利の上昇継続に伴う資金調達コストの増加と利ざやの縮小リスクが挙げられます。金利上昇局面において競合他社との価格競争が激化した場合、適正なマージン確保が難しくなる懸念が存在します。また、長引く原材料高や人手不足による道内建設・運輸業などの収益性悪化が、設備投資意欲の減退や債権の焦げ付きを招くリスクがあります。さらに、2027年以降に予定される新リース会計基準の適用に伴い、企業のリース利用に関する会計処理負担が増加し、一部の設備調達が購入や割賦へシフトするなど需要構造が変化する可能性にも注意が必要です。
【今後の戦略として想像すること】
✔短期的戦略
足元の短期的戦略においては、金利上昇局面に対応した利ざや管理の徹底と、半導体関連等の成長分野への集中的な営業展開が最優先課題になると考えます。具体的には、資金調達コストの上昇を迅速に反映させた適正なリース料率の設定を推進し、採算性の維持に努めることが不可欠です。また、千歳・札幌圏を中心に活況を呈するインフラ整備関連企業に対し、道内9拠点のネットワークを駆使して建設機械や産業機械のリース需要を迅速に取り込むことが求められます。同時に、好調なオートリース事業「ビジネスカーV-PLAN」の拡販を一層強化し、提携整備工場網と連携した付加価値提案によって安定したメンテナンス収益の積み上げを加速させていくことが推測されます。
✔中長期的戦略
中長期的な展望としては、単なる設備の賃貸会社から、地域企業の課題を総合的に解決する「地域価値創造プラットフォーム」への進化を遂げることが鍵を握ると推測されます。具体的には、北海道銀行グループおよび道内提携信金・信組との連携を一段と深化させ、企業の事業承継、M&A、DX推進、脱炭素化を包括的に支援するコンサルティング一体型リースモデルを確立することが極めて有効です。また、子会社の北海道リアルエステートと連携した不動産開発ビジネスを拡大し、医療・介護施設や物流拠点などの地域インフラ整備を牽引することが期待されます。三菱HCキャピタルとの協業を活かして再エネ分野への投資を加速させ、北海道の持続的発展を支える総合金融サービス企業としての地位を確立していくことが持続的成長の道筋であると思います。
【まとめ】
今回の決算数値から、北海道リースが売上高335億円、当期純利益8億円を計上し、総資産959億円に対して自己資本比率約13.2%、利益剰余金111億円という安定した収益力と健全な財務基盤を兼ね備えていることが明確に確認できました。同社の最大の強みは、道内最多の9拠点網と道内24金融機関との連携による強固な地域密着力であり、半導体投資や脱炭素化に伴う道内の設備投資需要の拡大は同社にとって大きな追い風となっています。一方で、金利上昇に伴う調達コストの増加や中小企業の信用リスク管理といった経営課題も存在しています。そのため、今後は適正マージンの確保を徹底しつつ、オートリースやESCO事業の拡充、さらには不動産・グループ総合力を活かした高付加価値ソリューションへのシフトを推進していくことが、同社の持続的な企業価値向上と北海道経済への貢献を実現する確かな道筋になると考えています。
【企業情報】
企業名: 北海道リース株式会社
所在地: 北海道札幌市中央区南1条西10丁目3番地 南一条道銀ビル5階
代表者: 平川 昌之
設立: 1964年8月25日
資本金: 500百万円
事業内容: 各種物件のリース・割賦販売、オートリース、不動産リース等
株主: 株式会社北海道銀行、三菱HCキャピタル株式会社、北海道建物株式会社、株式会社アスビック、株式会社HDC 他
