明治21年の創業以来、日本のガラス容器産業を牽引し続ける東洋ガラス株式会社。東洋製罐グループの中核企業として食生活や暮らしを支える同社ですが、世界的な脱プラスチックの潮流と資源循環への関心が高まる中、どのような事業展開と財務パフォーマンスを示しているのでしょうか。本記事では、同社が公表した第84期決算公告を精査し、その堅実な財務体質と未来を拓く新規事業の可能性について専門的な視点から深掘りしていきます。
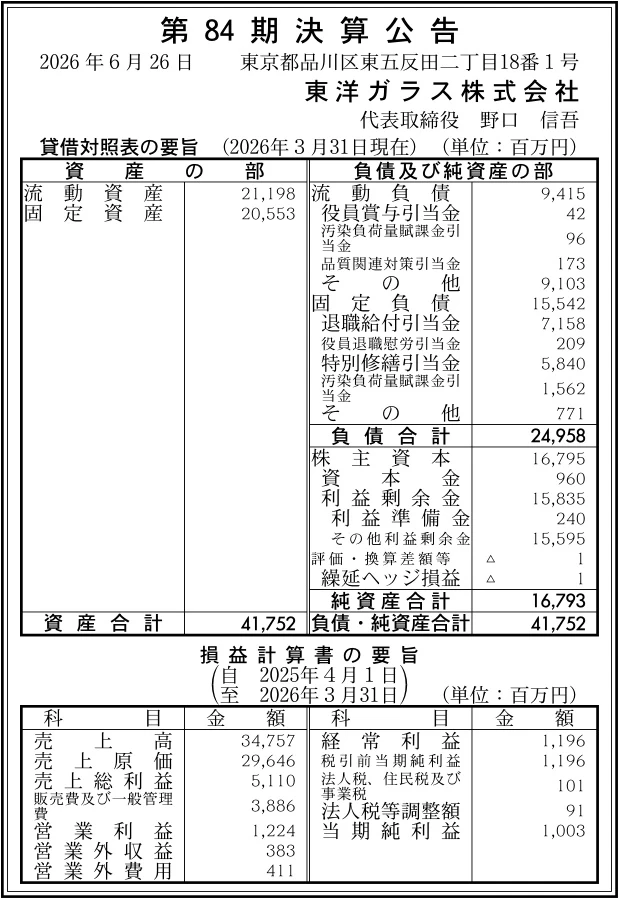
【決算ハイライト(第84期)】
| 資産合計 | 41,752百万円 (約417.5億円) |
|---|---|
| 負債合計 | 24,958百万円 (約249.6億円) |
| 純資産合計 | 16,793百万円 (約167.9億円) |
| 当期純利益 | 1,003百万円 (約10.0億円) |
| 自己資本比率 | 約40.2% |
【ひとこと】
売上高約348億円に対し、営業利益1,224百万円、当期純利益1,003百万円を計上し、堅調な収益力を示しています。自己資本比率も約40.2%と製造業として健全な水準を維持しており、流動比率は200%を超えるなど短期的な支払能力も万全です。エネルギー高騰など製造コストの課題を抱えつつも、超軽量びんや緩水溶性ガラスといった高付加価値・新規分野への展開が着実に実を結んでいる様子が伺えます。
【企業概要】
企業名: 東洋ガラス株式会社
設立: 1942年11月(創業1888年4月)
事業内容: 各種ガラスびん製品の製造販売、関連機械器具設置工事の施工、不動産賃貸、機能性新規材料の開発
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔一般びん・オリジナルびん製造販売事業
同社の主力事業であり、清涼飲料、酒類、調味料、食品、医薬品向けなど約200種類に及ぶ汎用規格びんの供給を行っています。さらに、顧客のブランド価値を最大限に高める特注の「オリジナルびん(留型びん)」の設計・製造も手掛けています。高度なガラス成形技術に加え、印刷、シュリンクラベル、カラーコーティングなどの多彩な加飾加工技術を組み合わせることで、顧客の多様な商品企画に柔軟に応える体制を整えています。
✔高機能・環境配慮型ガラス容器事業
業界に先駆けて開発された「超軽量びん」や「ユニバーサルデザイン(UD)びん」、再生ガラス原料(カレット)を90%以上使用した「エコロジーボトル」、繰り返し洗浄して再利用する「リターナブルびん」を展開しています。ガラス本来の優れたガスバリア性や保存性を維持しながら、輸送効率の向上や環境負荷の低減を両立させる製品群を提供しており、サステナビリティを重視する大手飲料・食品メーカーから高く評価されています。
✔新規事業(緩水溶性ガラス・機能性材料事業)
ガラスの組成と構造を独自に制御し、水中で有効成分を長期間にわたり徐々に溶出させる全く新しい「緩水溶性ガラス」を展開しています。藻類増殖材「イオンカルチャー」は、海洋沿岸部における藻場造成やブルーカーボン生態系の形成を促進し、地球温暖化対策や水産資源育成に寄与しています。さらに、除菌・防藻効果を持つ「銅イオン溶出ガラス」は、養殖漁網の防汚材やゴルフ場グリーンの苔抑制材など、環境配慮型のソリューションとして幅広い分野で実用化が進んでいます。
✔海外事業・エンジニアリング事業
長年培った高度なガラスびん製造ノウハウを活かし、海外の製びんメーカーに対する技術援助や、製びん用金型・機械設備の輸出を行っています。タイに設立した金型製造会社(TGMT社)などを通じてグローバルな供給体制を構築するとともに、国内工場の設備設置工事やメンテナンスも手掛け、ハードとソフトの両面から高品質なモノづくりを支えています。
✔その他の事業や特徴
国内最大の総合容器メーカーである東洋製罐グループホールディングスの中核企業として、金属缶やプラスチック容器など多様な包装資材を扱うグループ企業との緊密な連携を有しています。また、全社的な品質管理体制が高く評価され、デミング賞実施賞の受賞や国際的な食品安全規格「FSSC22000」の認証取得など、極めて高い品質保証水準を誇っています。
【財務状況等から見る経営環境】
✔外部環境
容器包装市場においては、軽量性や利便性に優れるPETボトルやアルミ缶との激しい競争が長年続いており、国内のガラスびん市場は成熟期にあります。加えて、ガラス溶融窯の稼働に伴う電力・都市ガスなどのエネルギーコスト高騰や、物流の2024年問題に伴う輸配送費の上昇が収益の大きな下押し圧力となっています。一方で、世界的な脱プラスチック志向や持続可能な開発目標(SDGs)への対応を背景に、100%リサイクル可能で高い安全性を誇るガラス容器の環境価値が再認識されています。高級酒類やクラフト飲料、オーガニック食品分野におけるプレミアム容器としての需要は底堅く推移している状況です。
✔内部環境
第84期の損益計算書を確認すると、売上高34,757百万円に対し、売上総利益は5,110百万円を計上し、売上総利益率は約14.7%となっています。販売費及び一般管理費を3,886百万円に抑えた結果、営業利益は1,224百万円(営業利益率約3.5%)を確保しました。営業外費用411百万円が発生したものの、営業外収益383百万円を計上したことで経常利益は1,196百万円となり、税引前当期純利益1,196百万円から税金費用等を差し引いた最終的な当期純利益は1,003百万円を達成しました。燃料価格の上昇圧力を受けながらも、高付加価値製品の販売拡大と全社的なコスト削減によって10億円を超える純利益を確保した点は評価できます。
✔安全性分析
貸借対照表を見ると、資産合計41,752百万円に対し、純資産合計は16,793百万円を計上しており、自己資本比率は約40.2%と製造業として極めて健全な財務バランスを維持しています。流動資産21,198百万円に対して流動負債は9,415百万円にとどまり、短期的な支払能力を示す流動比率は約225.1%と非常に高い水準を誇っています。固定負債15,542百万円の内訳には、ガラス溶融窯の定期的な補修に備えた特別修繕引当金5,840百万円や退職給付引当金7,158百万円といった将来の支出に備える引当金が多く含まれており、財務の透明性と堅実性が担保されています。利益剰余金も15,835百万円蓄積されており、外部環境の急変に対する十分な事業継続体力を有しています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
明治21年の創業から積み重ねてきた高度なガラス成形技術と、業界を先駆けて開発した「超軽量びん」などの卓越した製品開発力が最大の強みです。東洋製罐グループの一員としての強固な経営基盤と販売網を有し、大手飲料・食品メーカーとの強固な信頼関係を構築しています。さらに、デミング賞受賞やFSSC22000認証取得に裏打ちされた徹底した品質管理体制に加え、独自技術を活かした「緩水溶性ガラス」という他に類を見ない環境機能材料を保有している点も、他社との明確な差別化要素となっています。
✔弱み (Weaknesses)
ガラス製造は高温で原料を溶融させる連続稼働窯を必要とするため、電力やガスなどのエネルギー価格や原材料価格の変動が製造原価に直結しやすい脆弱性を抱えています。また、定期的な窯の補修に伴う多額の設備投資や特別修繕引当金の積み立てが必要であり、固定費負担が重い事業構造となっています。国内のガラスびん需要が成熟化している中で、汎用製品においては価格転嫁の遅れが利益率を押し下げるリスクを常に内包していると言えます。
✔機会 (Opportunities)
世界的な海洋プラスチック問題や循環型社会の構築に向けた動きが加速する中で、完全リサイクル可能な素材であるガラスの環境優位性が改めて脚光を浴びています。特に、クラフトビールやプレミアム日本酒、高級調味料など、意匠性と保存性を重視する高付加価値市場でのガラスびん需要が拡大しています。さらに、海洋生態系の保全やブルーカーボン促進に貢献する「イオンカルチャー」をはじめとする緩水溶性ガラス事業は、脱炭素・環境保全分野における新たな成長の柱として大きな事業機会をもたらしています。
✔脅威 (Threats)
PETボトルや缶、パウチ容器などの代替素材は軽量性や利便性の面で進化を続けており、既存のガラス容器市場が侵食される脅威が常に存在します。加えて、国内の人口減少や少子高齢化に伴う飲食料品消費の総量縮小は、中長期的な国内需要の天井を形成する要因となります。また、地政学的リスクに伴うエネルギー価格の乱高下や、物流費・人件費の上昇が構造的に継続することは、同社の収益性を圧迫する重大な外部リスクとして警戒が必要です。
【今後の戦略として想像すること】
✔短期的戦略
足元の原材料費およびエネルギーコストの高止まりに対応するため、製造工程における徹底した省エネルギー化と歩留まり向上の推進が不可欠であると考えます。具体的には、最新の燃焼技術の導入や排熱回収システムの高度化により熱効率を極限まで高めるとともに、AIや画像認識技術を用いた自動検査システムの導入による生産性改善を図ることが有効です。同時に、コスト上昇分を適切に反映させる価格改定の交渉を粘り強く進めつつ、利益率の高い特注オリジナルびんや超軽量びんの提案営業を強化し、製品ミックスの高度化による収益性の防衛と拡大を図ることが重要と推測します。
✔中長期的戦略
既存の容器事業の枠組みを超え、環境機能材料分野としての「緩水溶性ガラス事業」を第2の収益の柱へと本格的に育成していく戦略が極めて有望であると判断します。特に、株式会社不動テトラとの協業による藻類増殖材「イオンカルチャー」の普及を加速させ、沿岸部の藻場再生やブルーカーボン生態系創出プロジェクトへ参入することで、環境貢献と高収益化を両立させることが期待されます。また、タイの金型拠点を起点としたアジア市場への高付加価値容器やエンジニアリング技術の供与を拡大し、グローバル展開を推進することも有効です。さらに、東洋製罐グループが掲げるサステナビリティ戦略と連動し、究極の水平リサイクル(びんtoびん)体制を高度化させることで、循環型社会を牽引するリーディングカンパニーとしての地位を確立していくことが肝要であると考えます。
【まとめ】
今回の第84期決算では、売上高約348億円に対して営業利益1,224百万円、当期純利益1,003百万円を計上し、自己資本比率約40.2%という健全な財務基盤と確かな収益力を維持している事実が示されました。同社の最大の強みは、130年を超える歴史の中で培われた高度なガラス成形技術と東洋製罐グループの総合力にあり、世界的な脱プラスチック志向やブルーカーボン促進といった環境テーマの拡大は大きな事業機会となっています。エネルギーコストの高騰や代替容器との競合という課題に直面する一方で、生産性の徹底的な改善と高付加価値びんの展開、さらには緩水溶性ガラスなどの新規材料事業の育成を加速させることで、持続的な企業価値の向上が期待できると考えています。
【企業情報】
企業名: 東洋ガラス株式会社
所在地: 東京都品川区東五反田2-18-1 大崎フォレストビルディング
代表者: 代表取締役社長 野口 信吾
設立: 1942年11月(創業1888年4月)
資本金: 960百万円
事業内容: 各種硝子製品の製造販売、各種硝子製品の製造に関連する諸機械器具の設置工事の施工、不動産賃貸、機能性新規材料の開発
株主: 東洋製罐グループホールディングス株式会社(100%)
