都市部における分譲マンションや商業ビルのストック数が増加の一途を辿る中、不動産を適切に維持・管理し、資産価値を未来へ繋ぐ管理会社の役割はかつてないほど重要性を増しています。管理会社の対応スピードや提案力に対する管理組合の目は年々厳しさを増しており、単なる日常業務の代行から、専門知識に基づくコンサルティングへと求められる価値がシフトしています。今回は、首都圏を中心に地域密着型できめ細やかなマンション・ビル管理サービスを提供し、2026年7月には小田急グループの一員となった株式会社リプレイスの第57期決算公告を読み解きます。公開された貸借対照表の数値を基に、同社の財務健全性や独自の強み、そして大手電鉄グループ傘下で描く今後の事業戦略について深掘りしていきましょう。
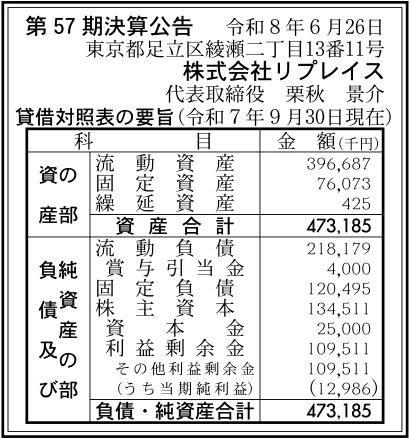
【決算ハイライト(第57期)】
| 資産合計 | 473百万円 (約4.7億円) |
|---|---|
| 負債合計 | 339百万円 (約3.4億円) |
| 純資産合計 | 135百万円 (約1.3億円) |
| 当期純利益 | 13百万円 (約0.1億円) |
| 自己資本比率 | 約28% |
【ひとこと】
当期の決算では当期純利益13百万円を計上し、着実に黒字を維持している点が印象的です。資産合計473百万円に対して自己資本比率は約28%となっており、利益剰余金も1億円超まで積み上がっています。2026年7月末には小田急グループ入りを果たしており、首都圏を中心とした地域密着型のマンション・ビル管理ノウハウに電鉄グループの総合力が加わることで、今後の収益拡大と事業基盤の強化に大きな期待が持てます。
【企業概要】
企業名: 株式会社リプレイス
設立: 2001年
事業内容: 首都圏におけるマンション管理事業、ビル管理事業、デベロップメントサポート、リフォーム事業
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔マンション管理事業
分譲マンションの管理組合を総合的に支援する同社の中核事業です。理事会や総会の運営補助を行う「管理運営業務」、管理費や修繕積立金の適正な管理・徴収を行う「出納・会計業務」、日常清掃や定期清掃、管理員の巡回指導を行う「清掃・管理員業務」、給排水やエレベーター等の設備異常を未然に防ぐ「設備管理業務」を包括的に提供しています。さらに、建物の経年劣化を見据えた「長期修繕計画」の策定や修繕工事の提案、24時間365日対応の緊急センター業務までワンストップで手掛けており、区分所有者が安心して快適に暮らせる住環境と資産価値の維持・向上に貢献しています。
✔ビルディングマネジメント事業
オフィスビルや商業施設、賃貸マンションのオーナー向けに、徹底した品質マネジメントを提供する事業です。消防設備、空調設備、給排水設備、電気設備などの法定点検・保守管理をはじめ、共用部の日常・定期清掃、退去時の原状回復や内装リフォームまで幅広く対応しています。分譲マンション管理で培ったきめ細やかな管理ノウハウとデータ分析力を活かし、施設の安全性と快適性を保つとともに、テナント満足度の向上とオーナーの収益最大化を両立させるビル運営を支援しています。
✔デベロップメントサポート事業
分譲マンションや賃貸ビル、リゾートコンドミニアム、商業施設などの開発初期段階から参画し、建物の完成後を見据えた高精度な管理計画を立案するコンサルティング事業です。基本コンセプトの構築から施設計画、管理規約・使用細則の作成、管理費積算、入居説明会の実施に至るまで、デベロッパーの事業推進を総合的にバックアップしています。開発段階から維持管理の視点を組み込むことで、竣工後の円滑な運営立ち上げと長期的な資産価値の担保を実現しています。
✔リフォームおよび住生活サポート事業
専有部におけるリフォーム工事の設計・施工監理を手掛けるほか、入居者向けの会員制サービス「REPLACE Support Club」を展開しています。水まわりや鍵のトラブルに迅速に駆けつける24時間緊急サポートや、全国のレジャー施設・宿泊施設を優待価格で利用できる優待サービスを提供し、入居者の生活利便性と満足度の向上を図っています。
✔独自システムと地域密着を軸とした高付加価値オペレーション
同社は独自開発の業務管理システム「RIX」を運用しており、居住者からの問い合わせ対応履歴や修繕履歴、点検記録などの建物情報を一元管理しています。蓄積されたデータを分析して毎月の業務報告書(マンスリーレポート)として管理組合に提出することで、透明性の高い管理運営を実現しています。また、足立区綾瀬の本社と横浜支店を中心とする特定エリアに経営資源を集中させるドミナント戦略を採ることで、迅速な初動対応とコスト競争力を高め、競合他社との明確な差別化を図っています。
【財務状況等から見る経営環境】
✔外部環境
マンション管理業界を取り巻く外部環境は、大きな構造変化の渦中にあります。首都圏では築年数が30年や40年を超える高経年化マンションが急増しており、適切な大規模修繕の実施や修繕積立金の適正化が社会的な課題となっています。これに伴い、国による「マンション管理適正評価制度」や自治体による「管理計画認定制度」が普及し、管理組合側の管理会社に対する評価眼は年々厳格化しています。既存の管理会社に対する不満から、提案力や対応スピードに優れた独立系管理会社への変更(リプレイス)を求める動きは依然として活発です。一方で、少子高齢化に伴う管理員や清掃員の深刻な人手不足、労務コストの上昇、さらには建築資材やエネルギー価格の高騰が管理運営コストを押し上げており、業務のデジタル化と効率化が事業継続に向けた必須要件となっています。
✔内部環境
このような環境下において、同社の内部環境は着実な進化を遂げています。2001年の創業以来、20年以上にわたって首都圏で築いてきた管理実績と、独自システム「RIX」に代表されるITインフラの整備は、日々の管理業務の標準化と迅速化に大きく寄与しています。また、フロントスタッフに対する資格取得補助や自由図書購入費予算の付与など、人材育成に積極的に投資する組織風土が根付いており、多岐にわたる関連法規に精通した質の高いコンサルティング力を現場レベルで発揮できる強みがあります。さらに、2026年7月31日付で小田急グループの傘下に入ったことにより、電鉄系グループが持つ絶大な社会的信用力と沿線ネットワークを獲得し、これまで以上に安定した事業基盤と受注機会を享受できる体制が整いました。
✔安全性分析
第57期の貸借対照表を分析すると、資産合計473百万円のうち流動資産が396百万円を占めており、資産全体の8割超が換金性の高い流動資産で構成されていることが分かります。負債の部では流動負債が218百万円、固定負債が120百万円で負債合計は339百万円となっており、流動比率は約181%と短期的な債務支払能力は十分な水準を維持しています。純資産の部には資本金25百万円に加え、過去の利益の蓄積である利益剰余金が109百万円計上されており、純資産合計は135百万円に達しています。自己資本比率は約28%と、莫大な固定設備を持たない管理サービス業としては一定の健全性を保っており、当期も13百万円の純利益を計上して黒字経営を継続していることから、堅実な資金マネジメントが行われている様子が窺えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、独自開発の業務管理システム「RIX」を活用した高度な情報管理力と、特定エリアに経営資源を集中させた機動力の高いサービス体制にあります。管理組合の理事長に対して詳細なマンスリーレポートを迅速に提出できる透明性と、トラブル発生時に駆けつけるスピード感は顧客からの高い支持を獲得しています。また、フロントスタッフの専門知識と教養を高める教育投資を惜しまず、管理業務主任者をはじめとする有資格者が質の高いコンサルティングを提供できる点も強力な差別化要因です。さらに、小田急グループの一員となったことで、企業としての信頼性や信用力が飛躍的に向上したことも、今後の競争において絶大な強みとなります。
✔弱み (Weaknesses)
一方で、大手財閥系や大手デベロッパー系の総合不動産管理会社と比較すると、総資産4.7億円規模という企業規模の小ささは構造的な弱みとなり得ます。自社で新築分譲を手掛ける親会社を持たない独立系として歩んできた経緯から、新築物件の自動的な受託ルートが限定的であり、業績拡大のためには常に既存物件からのリプレイス営業を継続しなければならない営業負荷が存在します。また、首都圏の足立区周辺や横浜エリアを中心とするドミナント展開を行っているため、特定地域における競合環境の変化や地価動向の影響を受けやすいという側面もあります。
✔機会 (Opportunities)
事業機会としては、国土交通省の政策推進に伴い「マンションの管理状態」が資産価値として市場で評価される時代が到来したことが挙げられます。管理会社の変更を検討する管理組合が増加する中で、社名が示す通り「リプレイス」を得意とする同社の提案力には強い追い風が吹いています。また、小田急電鉄グループが保有する小田急沿線の広大な住宅地や商業施設、賃貸不動産ストックとの連携により、グループ内の管理業務受託や共同開発案件のデベロップメントサポートなど、新たな事業機会が大きく広がる可能性を秘めています。
✔脅威 (Threats)
直面する最大の脅威は、管理業界全体を覆う深刻な人手不足と人件費の高騰です。管理員や清掃スタッフの採用難と労務費の上昇は、管理委託料の値上げ交渉が難航した場合に直接的な利益率の圧迫要因となります。また、建設業界における資材費や人件費の高騰は、大規模修繕工事の発注見送りや工期延期を招き、修繕工事業務の収益機会を減少させるリスクを孕んでいます。さらに、同業他社によるM&Aや大手管理会社による寡占化が進んでおり、スケールメリットを活かした価格競争に巻き込まれる懸念も存在します。
【今後の戦略として想像すること】
✔短期的戦略
足元の短期的な戦略としては、小田急グループ入りによる統合シナジーの早期具現化と、管理業務のDX(デジタルトランスフォーメーション)推進による生産性向上が最優先事項になると考えます。まずはグループの知名度とブランド力を前面に押し出し、既存の足立・横浜エリアおよび小田急沿線における管理見直し物件の獲得営業を強化することが有効です。同時に、業務管理システム「RIX」の機能をさらに高度化させ、居住者向けポータルアプリの導入やオンライン理事会の支援ツールを拡充することで、フロントスタッフの担当物件数を適正化しながらサービス品質を向上させる取り組みが求められます。また、人件費や委託費の上昇分を適切に管理委託料へ反映させるため、管理組合に対してデータに基づいた丁寧な価格改定の提案を進め、収益性の維持・改善を図ることが重要であると考えます。
✔中長期的戦略
中長期的な展望としては、従来の「労働集約型の建物管理」から「資産価値最大化を支援するストックマネジメント事業」へのビジネスモデルの高度化を推進することが不可欠であると推測します。具体的には、高経年化マンションの長寿命化改修や省エネ・脱炭素リノベーションの提案力を強化し、単なる修繕にとどまらない付加価値創出型の工事受託を拡大していくことが期待されます。さらに、小田急グループの不動産事業や生活関連サービスとの連携を深め、専有部リフォームや高齢者見守り、地域コミュニティ形成支援など、住まい手のライフステージに応じた総合生活サポートプラットフォームを構築することが、他社との決定的な差別化を生み出す成長戦略になると考えています。
【まとめ】
第57期の決算公告では、資産合計473百万円、純資産合計135百万円、当期純利益13百万円を計上し、自己資本比率約28%の安定した財務体質のもとで着実に利益を積み上げている実績が示されています。同社の最大の強みは、独自システム「RIX」を駆使した透明性の高い情報開示と地域密着型の機動的な管理オペレーションにあり、折しも2026年7月の小田急グループ参画によって強力なブランド力と事業基盤を手に入れたことは極めて大きな追い風です。そのため、高経年化マンションの増加や管理品質重視の社会的要請を背景に、リプレイス市場での受託拡大が強く期待されます。一方で、管理業界特有の人手不足やコスト上昇圧力といった課題にも適切に対処していく必要があります。今後は、グループシナジーを最大限に発揮しながら業務DXと高付加価値サービスの創出を両輪で加速させ、首都圏の住環境を支える中核企業として持続的な成長を遂げていくものと思います。
【企業情報】
企業名: 株式会社リプレイス
所在地: 東京都足立区綾瀬二丁目13番11号
代表者: 代表取締役 渡邉 勝二
設立: 2001年
資本金: 25百万円
事業内容: マンション管理事業、ビル管理事業、デベロップメントサポート事業、リフォーム事業
株主: 小田急グループ
