オムロンセンテック株式会社の第9期決算公告が公開されました。同社は、オムロン株式会社の100%子会社として、マシンビジョンやインダストリー、セキュリティ分野などに向けた産業用ビデオカメラの開発・製造・販売を手掛けるスペシャリスト企業です。急速に進化する工場自動化(FA)やAI画像処理の現場において、同社がどのような財務基盤と事業戦略を展開しているのか、最新の決算データをもとに客観的な視点と専門的な分析で深掘りしていきます。
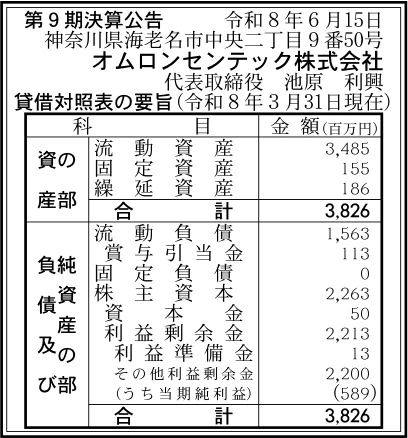
【決算ハイライト(第9期)】
| 資産合計 | 3,826百万円 (約38.3億円) |
|---|---|
| 負債合計 | 1,563百万円 (約15.6億円) |
| 純資産合計 | 2,263百万円 (約22.6億円) |
| 当期純利益 | 589百万円 (約5.9億円) |
| 自己資本比率 | 約59.1% |
【ひとこと】
オムロンセンテック株式会社の第9期決算は、当期純利益が589百万円と堅調な黒字を達成しています。資産合計は約38.3億円、自己資本比率は約59.1%を記録しており、極めて健全で盤石な財務体質を維持している様子が伺えます。同社はオムロングループの総合力と産業用カメラ専業で培った高度な技術力を融合させ、マシンビジョン市場で独自のポジションを確立しています。技術革新が進むFA領域において、今後のさらなる飛躍が期待される内容と言えます。
【企業概要】
企業名: オムロンセンテック株式会社
設立: 2017年
事業内容: マシンビジョン、インダストリー及びセキュリティ等各種用途のビデオカメラ、リニアセンサ応用ラインスキャンカメラ、その他各種センサ応用電子機器の開発・製造・販売。
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔エリアスキャンカメラ事業(マシンビジョン・FA向け製品群)
エリアスキャンカメラ事業は、工場自動化(FA)や電子部品の目視検査、半導体製造装置などで不可欠な画像処理用カメラを供給する同社の中核部門です。CoaXPress、GigE Vision、USB3 Vision、Camera Linkなど、業界標準のあらゆる高速・高画質インターフェースに対応した膨大な製品ラインアップを展開しています。さらに、可視光域にとどまらず、シリコン透過撮影が可能なSWIR(短波長赤外)カメラや、光の偏光特性を利用して透明体のひずみを検出する偏光センサ搭載カメラ、3CMOS高精細カラーカメラなど、先端のセンシング技術を取り入れた差別化製品群を次々と投入しています。これらは高度な精度が求められる最新の産業検査現場において、ヒトの眼を超える検査機能を提供する重要製品として高い評価を得ている状況です。
✔ラインスキャンカメラ事業(高精度表面・シート検査向け製品群)
ラインスキャンカメラ事業は、リニアセンサを応用して対象物を1行ずつ高速に読み取る特殊カメラの製造・販売を展開しています。印刷物の欠陥検査、フィルムや不織布などのシート状物体の外観検査、あるいは大型パネルの表面検査など、連続的に移動する対象物を高解像度かつ一精度で連続撮影する現場で広く採用されています。GigE VisionやCamera Linkなどの伝送方式に対応し、2Kから16Kまでの高画素解像度を取り揃えることで、製造ラインの高速化と検査精度の向上を同時に実現しています。産業用検査における特定のニッチニーズに対し、精度の高いソリューションを安定して提供できる技術的基盤となっていると言えます。
✔小型ボードカメラ・特殊ソリューション事業(組み込み・汎用製品群)
小型ボードカメラおよび特殊ソリューション事業は、装置内部の省スペース化要請や、特定の用途に特化した機器組み込み用途に対応する製品展開を行っています。液体レンズを搭載した高速オートフォーカスカメラや、レンズと本体を切り離した超小型リモートヘッドカメラ、UVCやMIPIインターフェースに対応した小型ボードカメラなど、顧客の機器設計の自由度を劇的に高める先進的なプロダクト群を取り揃えています。これにより、医療機器やロボットハンドの先端、あるいは移動体搬送装置への組込など、従来の産業用カメラの枠を超えた広範な領域での活用が進んでいます。
✔高精度カスタム対応および顧客寄り添い型ものづくり
同社を支える最大の差別化要因は、単なる標準品の量産にとどまらない多品種小ロットおよび高精度なカスタム対応力にあります。本社はエンジニア主体の筋肉質で少数精鋭の組織であり、迅速な意思決定プロセスを強みとしています。顧客の製造ラインの仕様や設置環境に合わせて、筐体の小型化や光学系の調整、基板のカスタマイズなどに柔軟かつスピーディに応じる姿勢を貫いています。この高い機敏性と柔軟な生産体制こそが、多様化する世界の市場ニーズに対応し、高い顧客満足度を長年にわたって維持し続けている源泉であると考えられます。
✔オムロングループ内におけるシームレスなシナジー創出
2017年にオムロングループへ参入して以来、同社はグループ内の制御機器事業との連携を深めています。オムロンが誇るプログラマブルコントローラ(PLC)や制御ソフトウェア、搬送用ロボットなどの豊富なラインアップと、同社の高精度な産業用カメラを融合させることで、顧客に対してトータルなFAソリューションを提案できる強力なポジションを確立しました。海外販社を通じたグローバル市場での強いマーケティング展開と合わせ、先進的なセンシング技術を世界中の工場現場へ届ける役割を果たしている側面があります。
【財務状況等から見る経営環境】
✔外部環境
世界の製造業における外部環境は、慢性的な人手不足や人件費の高騰を背景として、工場の自動化や省人化に向けた設備投資が継続的なトレンドとなっています。特にAI技術と画像を組み合わせた外観検査の自動化ニーズは急速に高まっており、高画質・高フレームレートを備えたマシンビジョンカメラの需要は中長期的に拡大傾向にあります。一方で、半導体や電子部品の市況サイクルに伴う設備投資の波が存在するほか、主要国の景気動向や為替変動、原材料価格の上昇といった不透明感も根強く存在しています。しかしながら、電気自動車(EV)や電池関連、精密医療機器など新たな先端産業分野の台頭は、より高精度な画像処理技術を求めており、同社のような高機能カメラメーカーにとっては新たな事業機会をもたらす良好な環境であると言えます。
✔内部環境
内部環境を分析すると、同社は社員数60名という少数精鋭の組織構造を保ちながら、開発設計や製造、営業を効率的に機能させている点が大きな特徴となっています。神奈川県海老名市の本社を中心にエンジニアが緊密に連携し、開発から市場投入までのリードタイムを最小限に抑えるスピード感を維持しています。また、中国広州に開発設計拠点を置くほか、海外の強固なパートナー企業と連携することで、素早い物作りとグローバルな顧客ニーズの吸収を可能にしています。さらに、ISOなどの国際的な品質保証体制を整備し、小型化や高品質にこだわった製品開発を推進している点は、市場での信頼性を支える重要な内部的要因となっていると言えます。
✔安全性分析
財務の健全性を測る安全性分析においては、第9期決算のデータから極めて堅固な状態が読み取れます。総資産3,826百万円に対し、負債合計は1,563百万円にとどまり、純資産(株主資本)は2,263百万円を計上しています。これにより、自己資本比率は約59.1%という極めて高い水準を達成しています。一般的に製造業において自己資本比率が50%を超えると財務的に非常に安全性が高いと判断されますが、同社はその基準を大幅に上回っています。さらに、固定負債が0円であり、長期的・継続的な金利負担や過度な借入金が存在しない点も特筆すべき事項です。当期純利益も589百万円と高い収益性を誇っており、資金繰りや事業継続性におけるリスクは極めて低く、非常に盤石な経営基盤が構築されていると判断できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、オムロングループの強固な経営・販売基盤と、旧センテック時代から長年積み上げてきたカメラ専業メーカーとしての高い技術力の融合にあります。エリアスキャンからラインスキャン、SWIRや偏光カメラまでを網羅する広範なラインアップを誇り、かつ多品種小ロットや高度なカスタマイズ要望に即座に応えられる柔軟な開発・生産体制を備えています。また、エンジニア主体の組織構造による迅速な意思決定と、海外販社を活用した世界各地のニーズのキャッチアップ力が、高い競争優位性を生み出しています。
✔弱み (Weaknesses)
一方で懸念される弱みとしては、事業領域がFA市場やマシンビジョン分野に比較的特化しているため、世界的な製造業の設備投資動向や半導体サイクルの影響を直接受けやすいという構造的な側面が挙げられます。また、少数精鋭の筋肉質な体制をとっているため、急激な受注拡大が起きた際や、複数箇所の大型カスタマイズ案件が同時に発生した際において、開発エンジニアなどの社内リソースが圧迫されやすい課題があります。技術のブラックボックス化を防ぎつつ、組織的なノウハウ共有を継続することが求められる状況です。
✔機会 (Opportunities)
事業環境における大きな機会は、AI画像解析技術の進化と普及に伴い、従来は目視に頼っていた複雑な検査工程の自動化ニーズが拡大している点です。これにより、SWIR(短波長赤外)や偏光、3CMOSなどの高機能カメラに対する需要が爆発的に増加する可能性があります。さらに、EV(電気自動車)用バッテリーの製造工程や、次世代半導体パッケージング、医療・バイオ領域といった新たな成長市場において、同社の得意とする小型・高精度なカスタムカメラが導入される機会が豊富に存在しています。
✔脅威 (Threats)
外部的な脅威としては、アジア圏を中心とした海外カメラメーカーの台頭による低価格競争の波が挙げられます。汎用的な標準仕様のカメラにおいては価格破壊が進む恐れがあるため、単なる価格勝負に巻き込まれない高付加価値化が不可欠です。また、半導体をはじめとする主要電子部品の供給不足や価格高騰は、製造コストの上昇や納期遅延のリスクをもたらします。さらに、技術革新のスピードが加速するなかで、インターフェース規格やセンサ技術の急激な変化に対応が遅れた場合、製品の陳腐化が進む懸念があると言えます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、足元の電子部品価格の高騰や供給網の不透明感に対応するため、部品の安定調達体制の強化と徹底した製造コストマネジメントを推進することが重要になると考えます。そのうえで、現在市場で需要が高まっているSWIRカメラや液体レンズ搭載カメラ、CoaXPress等の超高速インターフェース対応カメラなど、高粗利かつ高付加価値な製品群の販売比率を高めていくアプローチが有効です。また、オムロン本体のFA営業網との連携をさらに強固にし、制御機器と組み合わせたシステム提案を推し進めることで、汎用カメラの価格競争から脱却し、パッケージとしてのソリューション価値を最大化していく取り組みが求められます。
✔中長期的戦略
中長期的には、AI時代に対応した「スマートマシンビジョン」領域における主導権の確保が重要なテーマになると推測されます。カメラ単体での画像撮影にとどまらず、エッジ側での前処理機能やAIアルゴリズムとの親和性を高めた次世代カメラモジュールの開発に投資することが不可欠です。さらに、医療・バイオ、物流オートメーション、農業用ロボットなど、従来のFA市場以外の成長領域へのアプローチを本格化させ、事業ポートフォリオの分散化を図ることも有効であると考えます。これらを支えるため、グローバルでの開発体制を最適化し、次世代を担う技術人材の採用と育成を強化していくことが、長期的な企業価値向上に直結するものと思います。
【まとめ】
今回の決算数値から、オムロンセンテック株式会社は当期純利益589百万円を計上し、自己資本比率約59.1%という非常に安定した財務体質を維持していることが明確になりました。同社は、FA化の加速やAI画像処理の普及といった市場拡大の機会を確実に捉えており、多品種小ロット対応と高いカスタマイズ技術という独自の強みを遺憾なく発揮しています。一方で、世界的な半導体サイクルの影響や海外競合との価格競争といった課題に直面している側面もあります。今後は、高付加価値製品への特化とオムロングループ内でのシナジー追求を加速させるとともに、新領域への展開を図ることが成長の鍵になると考えます。技術力と機動力、そして強固な財務基盤を兼ね備えた同社は、これからも製造現場の自動化と技術革新を力強く牽引していくものと考えています。
【企業情報】
企業名: オムロンセンテック株式会社
所在地: 神奈川県海老名市中央2-9-50 海老名プライムタワー19階
代表者: 池原 利興
設立: 2017年4月
資本金: 5,000万円
事業内容: マシンビジョン、インダストリー及びセキュリティ等各種用途のビデオカメラ、リニアセンサ応用ラインスキャンカメラ、その他センサ応用電子機器の開発・製造・販売
株主: オムロン株式会社(100%)
