レジナス化成株式会社の第56期決算が公開されました。同社は株式会社クレハトレーディングの完全子会社として、合成樹脂接着剤の製造や販売を手掛ける実力派の化学メーカーです。多品種・小ロットの対応力と高度なカスタマイズ技術でニッチトップを走る同社の最新の業績は、どのような状況にあるのでしょうか。本記事では、公開された決算数値をもとに、同社の財務状況や事業構造、そして今後の経営戦略について専門的な視点から深掘りしていきます。
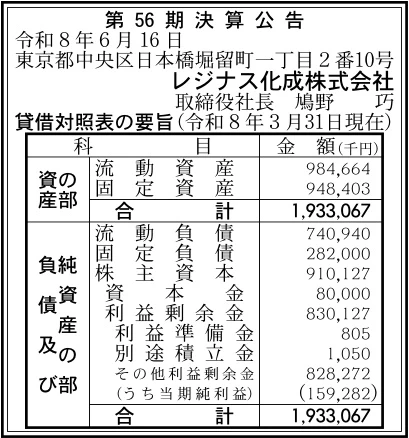
【決算ハイライト(第56期)】
| 資産合計 | 1,933百万円 (約19.3億円) |
|---|---|
| 負債合計 | 1,023百万円 (約10.2億円) |
| 純資産合計 | 910百万円 (約9.1億円) |
| 当期純利益 | 159百万円 (約1.6億円) |
| 自己資本比率 | 約47.1% |
【ひとこと】
レジナス化成株式会社の第56期決算は、当期純利益が159百万円と堅調な黒字を計上しています。資産合計は約19.3億円、自己資本比率は約47.1%を確保しており、健全な財務体質を維持している様子が伺えます。同社は株式会社クレハトレーディングの完全子会社であり、エポキシ樹脂をはじめとする工業用接着剤の領域で確固たる強みを持っています。今後も多様化する市場ニーズへの機敏な対応や、環境負荷低減に向けた技術革新の取り組みに注目が集まります。
【企業概要】
企業名: レジナス化成株式会社
設立: 1972年
事業内容: 合成樹脂接着剤の加工および製造販売。エポキシ樹脂やアクリル接着剤、応力緩和剤、交通安全施設用接着剤などのオーダーメイド開発において高い技術力を持つ。
https://www.resinous-kasei.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔FCハード(電気・電子材料向け接着剤)
FCハードは、エポキシ樹脂またはアクリレートを主成分とした樹脂配合物であり、同社の中核を担う製品群の一つです。接着性や絶縁性、耐熱性といった電気・電子デバイスに不可欠な多様な特性を自在にコントロールできる点が大きな特徴となっています。具体的には、高接着力が求められるエンプラやメッキへの接着、低ハロゲンや低温硬化、さらには紫外線硬化など、高度化する電子部品の要求スペックにきめ細かく対応しています。接着剤としてのAグレードから、インク用途のCグレード、ワニス用途のVグレード、注型剤としてのMグレードまで幅広い製品用途を展開し、年間350種以上の製造実績を誇るなど、同社の技術力の高さを示す象徴的な事業であると言える状況です。
✔RKBシリーズ(応力緩和剤)
RKBシリーズは、電気・電子材料および構造用接着剤向けに開発された、カスタマイズをメインとするオーダーメイドの応力緩和剤です。液状樹脂のなかにゴムや熱可塑性の微粒子を均一に分散させるという高度な技術を用いており、樹脂本来の耐熱性や剛性を維持しながら、柔軟性や靭性を付与することを可能にしています。マイナス40度からプラス180度までの非常に幅広い温度環境下での使用に耐えうるほか、耐ヒートショック性の向上や、内部応力の緩和による耐衝撃性の強化に大きく寄与します。顧客の要望に合わせて樹脂とゴムの最適な組み合わせを選定できるため、高透明性が求められる特殊なエポキシ樹脂の開発など、独自の付加価値を提供する事業として機能しています。
✔PBシリーズ(土木・建築材向け接着剤)
PBシリーズは、道路鋲をはじめとする交通安全施設や土木・建築分野に特化した高機能なエポキシ樹脂接着剤です。屋外の過酷な環境下で使用されることを前提としているため、非常に強固な接着力と優れた耐久性、耐熱性を兼ね備えています。コンクリートやアスファルト、金属など多様な材質に対して高い接着力を発揮し、硬化物は交通車両等からの激しい振動や衝撃をしっかりと吸収します。さらに、耐水性や耐油性に優れるだけでなく、硬化後の収縮がほとんどないという高い寸法安定性を誇ります。冬用の製品や夏用の製品、硅砂を配合したモルタル状のセットなど、現場の作業環境や季節に応じたラインナップを取り揃え、社会インフラの維持と安全に直結する重要な役割を担っています。
✔オーダーメイド・カスタマイズ対応
同社のビジネスモデルにおける最大の強みは、顧客の細かなニーズに徹底的に寄り添うオーダーメイドおよびカスタマイズ対応力にあります。顧客が使用する用途や環境によって求められる性能は千差万別であるため、既存製品の改良にとどまらず、新規開発から最適な配合物の提案までを一貫して行っています。これを支えているのが、数百グラムという非常に少ない量から対応できる生産設備の充実と、長年にわたって蓄積されてきた膨大な配合データです。創意工夫を大切にし、ひと手間を惜しまない製造姿勢は、市場の変化が速い現代においても、顧客からの厚い信頼を獲得し続ける原動力となっています。
✔その他の事業や特徴
同社は「つくる責任 つかう責任」といったSDGsの目標を掲げ、環境負荷物質の低減に積極的に取り組む企業としての顔も持っています。設計段階から環境負荷物質を可能な限り使用せず、製造工程にも混入させないという厳格な基準を設け、環境関連の法規制を的確に遵守しています。また、地域への清掃活動などを通じて、地域社会から必要とされる企業市民としての社会的責任を果たしています。株式会社クレハトレーディングの完全子会社であるという安定した経営基盤のうえで、環境配慮と技術革新を両立させている点は、同社ならではの特筆すべき企業価値であると考えます。
【財務状況等から見る経営環境】
✔外部環境
現在の化学・素材業界を取り巻く外部環境は、原材料価格の高騰や為替の変動、さらには地政学的なリスクに起因するサプライチェーンの不安定化など、先行きが不透明な状況が継続しています。しかし一方で、通信技術の進化やデジタルトランスフォーメーションの進展に伴う半導体および電子部品向けの高性能材料に対する需要は、中長期的に底堅く推移していくと推測されます。また、国内においては高度経済成長期に整備されたインフラの老朽化が深刻な社会課題となっており、これらを補修・補強するための土木・建築向け高機能接着剤のニーズは着実に拡大しています。加えて、環境意識の世界的な高まりにより、環境負荷の少ない製品設計やサステナビリティへの取り組みを推進する企業が優先的に選ばれる傾向が強まっており、こうした市場の変化は同社にとって追い風となる環境であると考えます。
✔内部環境
同社の内部環境に目を向けると、従業員数64名という規模でありながら、研究開発から製造、販売までを機動的に遂行できる少数精鋭の組織体制が確立されています。いわき工場と東広島工場という2つの主要な製造拠点を有し、それぞれがISO9001およびISO14001の認証を取得していることは、同社の品質管理と環境管理のレベルの高さを示しています。また、株式会社クレハトレーディングの100%子会社であるため、クレハグループの広範なネットワークや経営資源を間接的に活用できるポジションにあります。経営トップが「挑戦なくしてチャンスなし」という強いメッセージを発信し、創意工夫やひと手間を惜しまない企業文化が社内に浸透している点は、技術革新の源泉として大きな内部的強みとなっている状況です。
✔安全性分析
公開された第56期の決算公告から財務の安全性を分析すると、同社の財務体質は極めて健全な状態にあると言えます。総資産1,933百万円に対して、株主資本をはじめとする純資産は910百万円となっており、自己資本比率は約47.1%を確保しています。一般的に製造業においては、自己資本比率が40%を超えていれば財務的に安定していると評価されるため、十分な厚みを持った資本基盤を有していることがわかります。また、利益剰余金が830百万円と手厚く積み上げられていることからも、過去から継続して安定的な収益を稼ぎ出し、内部留保をしっかりと蓄積してきた実績が見て取れます。当期も159百万円の純利益を計上しており、当面の事業運営や新たな設備投資、研究開発に向けた資金繰りに懸念は見当たらず、強固な経営基盤が構築されていると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社における最大の強みは、長年の事業活動を通じて蓄積されてきた樹脂配合に関する高度な技術力と、それを少ロットから多品種にわたって製品化できる柔軟な生産体制にあります。年間350種以上の製品を製造し、数百グラム単位からのオーダーメイド開発に応じることができる機動力は、大企業には真似のしにくい独自の競争優位性となっています。また、クレハグループに属するという安定した後ろ盾を持ちながらも、独立した経営判断のもとで顧客の細かなニーズに迅速に対応できる組織力も高く評価できます。さらに、国際規格に基づく厳格な品質管理体制が定着しており、電子材料から土木建築資材まで、高い信頼性が要求される分野において顧客から継続的な支持を獲得している点が強力な武器となっています。
✔弱み (Weaknesses)
一方で弱みとして挙げられるのは、高度なカスタマイズ製品に特化しているがゆえに、特定の顧客やニッチな市場に対する依存度が高くなりやすいという側面です。多品種小ロット生産は顧客満足度を高める反面、製造ラインの切り替えコストや研究開発にかかる工数が増大しやすく、規模の経済を追求して一気に利益率を向上させることが難しいという構造的な課題を抱えています。また、熟練した技術者のノウハウに依存する部分が大きいと推測され、今後の技術伝承や新たな人材の確保・育成がスムーズに進まない場合、製品開発のスピードや品質の維持に影響を及ぼすリスクが内在していると考えます。
✔機会 (Opportunities)
市場における機会としては、電気自動車の普及や次世代通信網の整備などに伴う、電子デバイス向けの高性能接着剤や応力緩和剤の新たな需要創出が大きく期待されます。これらの先端分野では、これまで以上に高い耐熱性や柔軟性、絶縁性が求められるため、同社の得意とする高度なカスタマイズ提案が入り込む余地が十分にあります。さらに、SDGsをはじめとするサステナビリティへの対応が企業間取引の必須条件となりつつあるなか、同社が推進する環境負荷物質の低減や環境配慮型製品の開発は、新規顧客を開拓するうえでの強力な営業の切り札になるはずです。また、老朽化インフラの補修事業も国策として推進されており、土木建築向け製品の安定的な成長が見込める環境にあります。
✔脅威 (Threats)
外部環境からの脅威としては、原油価格の変動や地政学的リスクに連動した化学原料の調達コストの上昇が事業収益を圧迫する最大の懸念材料となります。特に接着剤の主原料となるエポキシ樹脂などは市況の影響を受けやすいため、価格転嫁が遅れた場合には利益率が急激に低下するリスクがあります。また、技術革新のスピードが加速するなかで、国内外の競合メーカーが革新的な代替素材を開発し、既存の接着剤市場を奪われる可能性も否定できません。加えて、国内の労働人口減少に伴う人材獲得競争の激化は、製造現場を支える人員や次世代の開発を担う優秀なエンジニアの採用を困難にし、中長期的な成長を阻害する脅威となり得ると考えます。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、現在進行している原材料価格の高騰に対する適切なコストマネジメントと、付加価値の高い製品群へのシフトによる利益率の確保が最優先課題になると考えます。同社の強みであるオーダーメイド対応力を活かし、顧客の製造工程における歩留まり改善や不良率低下に直接的に貢献できる提案型の営業を強化することで、単なる価格競争からの脱却を図ることが重要です。また、FCハードやRKBシリーズといった電子材料向けの主力製品については、需要が伸びている車載用バッテリーや各種センサー向けなど、成長領域へのアプローチを重点的に行うことが有効です。並行して、既存の生産プロセスの見直しを推進し、多品種小ロット生産における段取り替え時間の短縮や歩留まりの向上を通じて、製造現場における生産性の底上げを図っていくことが求められます。
✔中長期的戦略
中長期的な視点では、持続可能な成長を実現するための環境対応と、グローバル化を通じた新分野の開拓が重要な経営テーマになると推測されます。環境規制がますます厳格化する未来を見据え、バイオマス由来の原料を使用した樹脂開発や、リサイクルが容易な接着剤の創出など、環境負荷低減をさらに一歩進めた次世代製品の研究開発に投資していくことが不可欠です。また、経営トップのメッセージにもあるように、グローバル化や新規分野への進出を果たすためには、クレハグループ全体のリソースを活用した海外市場への展開や、異業種との連携を通じた新たな用途開発が鍵を握ります。さらに、持続的な企業価値向上の根幹となる人材育成に注力し、熟練技術を形式知化することで、次代を担う技術者が躍動できる強固な組織基盤を構築していくことが、長期的な競争力維持に繋がると考えます。
【まとめ】
今回の決算数値から、レジナス化成株式会社は当期純利益159百万円を計上し、自己資本比率約47.1%という厚みのある資本基盤を維持していることから、極めて健全で安定した経営状態にあると評価できます。同社を取り巻く環境には、電子デバイスの進化やインフラ補修需要の拡大という大きな機会があり、年間350種以上の配合を可能にする技術力と小ロットからの柔軟な製造体制が最大の強みとして機能しています。一方で、原材料価格の変動リスクや多品種生産特有のコスト管理、さらには技術伝承といった課題も存在しています。そのため、今後は既存のニッチ市場における競争優位性を強固に保ちつつ、環境配慮型製品の開発や成長分野への積極的な展開を通じて、さらなる高付加価値化を進めていくことが重要になります。少数精鋭ながらも高い技術力と創意工夫の精神を持つ同社は、これからも多様化する顧客の期待を超える製品を生み出し、持続的な成長を実現していくものと考えています。
【企業情報】
企業名: レジナス化成株式会社
所在地: 東京都中央区日本橋堀留町一丁目2番10号
代表者: 鳩野 巧
設立: 1972年10月18日
資本金: 8,000万円
事業内容: 合成樹脂接着剤の加工および製造販売
株主: 株式会社クレハトレーディング(100%)
