都市の発展や人々の暮らしに不可欠な不動産ビジネスにおいて、地域に根ざしたブランド力と総合力は大きなアドバンテージとなります。京浜急行電鉄沿線を中心に、住まいに関する多角的なサービスを展開する京急不動産株式会社の最新決算が公表されました。本記事では、同社の第82期決算公告のデータを財務的視点から精査し、その収益構造や健全性、沿線マーケットにおける強みと今後の経営戦略について、経営戦略コンサルタントの視点から深掘りしていきます。
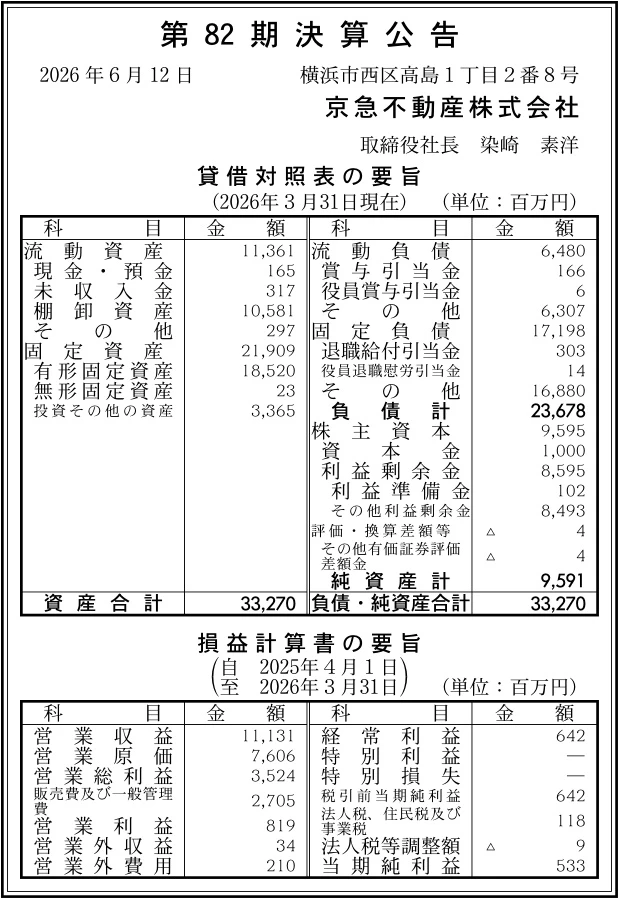
【決算ハイライト(第82期)】
| 資産合計 | 33,270百万円 (約332.7億円) |
|---|---|
| 負債合計 | 23,678百万円 (約236.8億円) |
| 純資産合計 | 9,591百万円 (約95.9億円) |
| 当期純利益 | 533百万円 (約5.3億円) |
| 自己資本比率 | 約29% |
【ひとこと】
京急不動産株式会社の第82期決算は、当期純利益533百万円を計上し、安定した収益力を見せています。資産合計約332.7億円に対し純資産約95.9億円(自己資本比率約29%)と、不動産業界特有の開発資金や有利子負債を活用しながらも健全な資産基盤を維持しています。京急沿線に根ざした分譲・仲介・賃貸・資産管理の総合的な展開が、堅実な業績を支えている好決算と言えます。
【企業概要】
企業名: 京急不動産株式会社
設立: 1958年
事業内容: 土地・戸建住宅・マンションなどの分譲事業、売買および賃貸の仲介事業、賃貸運営・賃貸管理事業、リフォーム・リノベーション事業
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔土地・戸建住宅・マンションなどの分譲事業
京急電鉄沿線を中心としたエリアにおいて、自社ブランド「プライム」シリーズをはじめとする高品質な分譲マンションや戸建住宅の開発・販売を展開しています。地域の特性を熟知した開発ノウハウを活かし、住みやすさと高い資産性を兼ね備えた居住空間を提供することで、沿線の街づくりと価値向上に直接的に貢献している基幹部門です。
✔不動産仲介事業(売買・賃貸)
蒲田や川崎、上大岡、金沢文庫といった京急沿線の主要拠点に展開する営業店舗や「京急すまいるステーション」を軸に、戸建・マンション・土地・収益物件の売買仲介および賃貸仲介を実施しています。長年にわたり築き上げた地域での高い信頼と豊富な取引データを活かし、売主・買主双方のニーズに対応する高いマッチング精度を強みとしています。
✔賃貸事業および賃貸管理事業
自社で保有する優良な賃貸不動産の運営による安定的なインカムゲインの確保とともに、個人の不動産オーナーから受託する賃貸物件の管理・運営サポートを行っています。空室保証やトラブル対応、入居者募集から建物メンテナンスまでをトータルでカバーし、オーナーの資産価値の維持・向上と持続的な賃料収入の確保を支援しています。
✔リフォーム・リノベーションおよび注文住宅事業
既存住宅の価値を高めるリフォームやリノベーション提案、さらには個別ニーズに応える注文住宅の建築事業を展開しています。オーナー負担ゼロで既存物件を再生する「カリアゲ」事業など、時代の変化に対応した柔軟な提案力を有しており、新築のみならず中古住宅市場における持続可能な住まいづくりを強力に推進しています。
✔その他の事業や特徴(「京急の仲介」による一生涯のアフターバックアップ体制)
同社の特徴として、独自の「買取りシステム」や「買取り保証制度」、引き渡し後も安心を提供する「住宅かし保証」や「住まいのトラブル解決隊」など、顧客のリスクを大幅に低減する充実したサポート体制が挙げられます。弁護士や税理士による専門的な個別相談所も設置しており、単なる物件取引にとどまらない一生涯のライフパートナーとしての強い差別化を確立しています。
【財務状況等から見る経営環境】
✔外部環境
近年の日本の不動産市場は、建築資材価格の高騰や深刻な人手不足に伴う施工コストの上昇に直面しています。さらに、日銀の金融政策変更に伴う住宅ローン金利の上昇傾向は、個人顧客の購買意欲に影響を与える要因となっています。しかし一方で、東京都心部や横浜周辺の好立地物件に対する実需は非常に堅頂であり、特に品川や羽田空港へのアクセスに優れる京急沿線は、交通利便性と生活利便性を兼ね備えたエリアとして高い人気を維持しています。職住近接を求める単身層からシニア層の住み替え需要まで、多様な住宅ニーズが持続的に発生する好適な外部環境に恵まれていると言えます。
✔内部環境
京急グループにおける不動産事業の中核会社として、京浜急行電鉄が長年培ってきた抜群の知名度と深い社会的信用を最大限に活用できる強固な体制を社内に有しています。沿線主要駅の駅前や好立地に「京急すまいるステーション」をはじめとする拠点を高密度に配置し、地域住民との密接な接点を常に保持している点が大きな強みです。また、分譲、仲介、賃貸管理、リフォーム、資産活用コンサルティングに至るまで、住まいに関するすべての機能を自社およびグループ内で補完できるワンストップソリューション体制が整えられています。
✔安全性分析
公表された第82期決算公告の数値を確認すると、資産合計33,270百万円のうち、流動資産の棚卸資産が10,581百万円、固定資産の有形固定資産が18,520百万円を占めており、分譲用の開発用地・物件および賃貸用の有形アセットを非常にバランスよく保持していることが読み取れます。負債合計23,678百万円に対して純資産合計は9,591百万円であり、自己資本比率は約29%となっております。不動産開発や資産保有を伴う事業モデルにおいて有利子負債を活用することは極めて一般的であり、約29%という自己資本比率は業界水準と照らし合わせても非常に健康的で安定感のある財務構造を示していると言えます。利益剰余金も8,595百万円蓄積されており、十分なリスク耐性を備えています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、京急電鉄グループとしての絶大なブランド力と、京急沿線に高密度で構築された地域密着型の店舗ネットワークにあります。長年にわたり地域社会と築いてきた深い信頼関係により、物件の売却や購入を検討する顧客からの直接的な相談案件を多数獲得できるアドバンテージを有しています。さらに、独自の買取保証制度や住宅かし保証、無料の法律・税務相談など、取引上の不安を徹底的に解消するバックアップサービスが極めて充実している点も大きな差別化要因です。これらの強みが相乗効果を生み出し、高い顧客満足度とリピート取引を実現させています。
✔弱み (Weaknesses)
一方で構造的な弱みとしては、事業展開の対象エリアが京急沿線である神奈川県東部から東京都南部に比較的高度に集中している点が挙げられます。特定の沿線地域に依存するビジネスモデルであるため、同エリアにおける地価動向や人口動態の変化、地域経済の変動が業業績に直接的な影響を及ぼしやすい側面があります。また、都心部で広域に展開する総合デベロッパーや全国展開を行う大手仲介チェーンと比較した場合、他エリアへの迅速な広域展開力や超大型開発プロジェクトの単独推進力においては相対的に限定的であるという見方もできます。
✔機会 (Opportunities)
同社をめぐる大きな事業機会として、品川・高輪エリアや横浜エリアでの大型再開発事業、ならびに羽田空港周辺の機能強化に伴い、京急沿線全体の魅力と地域価値が飛躍的に高まっている点が挙げられます。これにより、沿線外からの新たな人口流入や住み替え需要の活性化が強く期待されます。さらに、新築価格の高騰やサステナビリティ意識の浸透に伴い、既存住宅(中古マンション・戸建)の流通市場やリノベーション需要が拡大していることも好機です。高齢化に伴う空き家対策やシニア層の資産組み換えコンサルティング需要も増大しており、多角的な事業展開を持つ同社には多くの機会が広がっています。
✔脅威 (Threats)
直面する主要な脅威としては、建築資材やエネルギー価格の高騰、ならびに深刻な人手不足に伴う建設人件費の上昇が挙げられ、これらは分譲事業における開発原価を押し上げる懸念材料となります。加えて、金融政策の変化に伴う住宅ローン金利の上昇傾向は、個人顧客の住宅購入マインドを冷やし、需要の停滞を引き起こすリスクが存在します。さらに、首都圏における魅力的な沿線エリアであるため、大手仲介業者やハウスメーカーとの間での土地仕入れ競争および仲介案件獲得競争が激化している点も注視していく必要があります。
【今後の戦略として想像すること】
✔短期的戦略
短期的な経営戦略としては、金利上昇懸念や建設資材高騰という環境変化に対し、リスクを低減しつつ高粗利を確保する取り組みが重要になると考えます。具体的には、開発リスクを伴う新築分譲事業での厳格な採算管理を徹底する一方で、需要が拡大している既存住宅の売買仲介およびリノベーション提案のさらなる強化が有効です。「京急すまいるステーション」などのリアル店舗を活用し、地域住民からの売却・買取相談を積極的に取り込むことで、仲介手数料収入と買取再販(カリアゲ事業等を含む)の収益を積み上げることが求められます。また、買取保証や住宅かし保証といった自社独自のサポート体制を前面に出したマーケティングを展開し、安全で確実な取引を求める顧客層を確実に囲い込むことが実効性の高い施策となると考えます。
✔中長期的戦略
中長期的な展望としては、京急沿線における「住まいのライフサイクルパートナー」としての地位をより強固にし、ストック型ビジネスの比率を高めていく戦略が期待されます。人口動態の変化や高齢化の進展を見据え、シニア層向けの住み替え支援や空き家活用、相続・税務コンサルティングを統合した総合アセットマネジメントサービスを一段と拡張していくことが有効です。また、自社保有・管理する賃貸アセットのポートフォリオを最適化し、長期安定的な賃料収入基盤を拡大させるとともに、デジタル技術(不動産DX)を積極的に導入してオンライン内見や契約手続きの円滑化を図り、顧客体験をアップデートしていくことが求められます。地域密着のリアルな接点とデジタルの利便性を融合させることで、京急沿線の価値向上とともに持続的な成長を実現していくと想像されます。
【まとめ】
京急不動産株式会社の第82期決算は、当期純利益533百万円を計上し、自己資本比率約29%と健全で安定した財務状態を保持している事実が明らかとなりました。そのため、不動産業界に固有の市場変動に対しても十分な耐性を備えており、堅実な事業運営が継続されていると評価できます。同社は、京急沿線における圧倒的なブランド力と高密度な店舗ネットワークという強みを備えており、沿線再開発や既存住宅流通市場の拡大という大きな機会を活かせる好位置にあります。一方で、建設コストの高騰や住宅ローン金利の上昇、特定地域への依存という課題にも柔軟に対処していく必要があります。今後は、既存住宅仲介やリノベーション、賃貸管理といったストック型事業のさらなる深化を図ることで、どのような市場環境においても強固な収益を確保し、京急沿線の価値向上とともに確実な成長を遂げていくものと考えています。
【企業情報】
企業名: 京急不動産株式会社
所在地: 神奈川県横浜市西区高島1-2-8 京急グループ本社
代表者: 取締役社長 染崎 素洋
設立: 1958年9月30日
資本金: 1,000百万円
事業内容: 土地・戸建住宅・マンションなどの分譲事業、仲介事業、賃貸事業、賃貸管理事業、リフォーム・注文住宅事業
株主: 京浜急行電鉄株式会社(京急グループ)
