生命の源であるアミノ酸に早くから着目し、医薬品原薬や化粧品・食品原料の分野で世界的な存在感を示す日本理化学薬品株式会社。最新の第87期決算公告では、堅実な利益計上とともに高い自己資本比率を維持する健全な財務状況が公開されました。本記事では、同社が誇る高度な電解・精製技術と一貫生産体制を軸に、公開データから読み取れる財務健全性と今後の事業戦略について経営視点で深掘りしていきます。
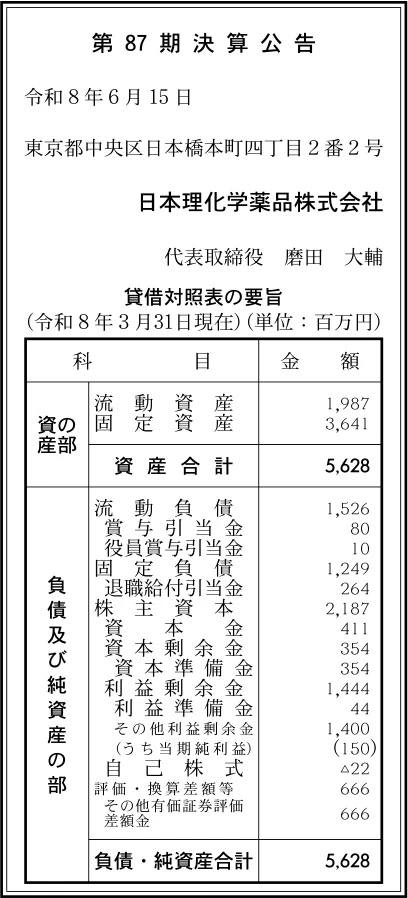
【決算ハイライト(第87期)】
| 資産合計 | 5,628百万円 (約56.3億円) |
|---|---|
| 負債合計 | 2,775百万円 (約27.8億円) |
| 純資産合計 | 2,853百万円 (約28.5億円) |
| 当期純利益 | 150百万円 (約1.5億円) |
| 自己資本比率 | 約50.7% |
【ひとこと】
日本理化学薬品株式会社の第87期決算は、当期純利益150百万円を計上し、自己資本比率約50.7%を確保する堅実な結果となりました。アミノ酸および医薬品原薬の専門メーカーとして、長年の技術蓄積と高い品質管理体制を強みに安定した収益を上げています。特筆すべきは固定資産の比率が高く、足利工場をはじめとする生産設備への積極的な投資が同社の高い技術力とグローバル競争力を力強く支えている点と言える状況です。
【企業概要】
企業名: 日本理化学薬品株式会社
設立: 1939年4月
事業内容: 医薬品原薬、食品添加物、化粧品原料、アミノ酸およびアミノ酸誘導体の製造・販売ならびに受託製造
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔医薬品原薬およびアミノ酸誘導体の製造・販売事業
同社の中核をなす事業であり、L-システイン、L-カルボシステイン、N-アセチル-L-システインといった呼吸器系医薬品原薬や、輸液用のL-チロシンなどをはじめとする高品質なアミノ酸原薬を製造・供給しています。特に医薬品原薬分野においては、日本薬局方(日局)をはじめ、米国薬局方(USP)や欧州薬局方(EP)に適合する高い品質基準をクリアしており、世界各国の主要製薬メーカーを顧客として有しています。高い純度と均一な品質が求められる医療現場のニーズに応えるべく、厳格なGMP基準のもとで安定供給体制を確立している点が最大の特徴です。
✔食品・化粧品・培地用アミノ酸素材事業
アミノ酸が持つ多様な生理活性や保湿機能を活かし、B2B市場向けに多角的な素材供給を行っています。食品分野においては、粉ミルクや育児用粉乳向けの栄養強化剤、うま味調味料、保存料用途として各種アミノ酸を提供しています。さらに化粧品分野では、皮膚の天然保湿因子(NMF)を補う成分としてL-システインやグリシンなどを提供し、スキンケア製品の付加価値向上に貢献しています。加えて、近年のバイオ医薬品や再生医療の研究開発に伴い需要が高まっている細胞培養培地用アミノ酸の提供にも注力しており、ヘルスケア産業全般を支える素材プロバイダーとしての位置を固めています。
✔受託製造(CDMO・受託合成)および品質保証支援事業
顧客企業の個別ニーズに応じて、アミノ酸誘導体、ペプチド類、医薬中間体、さらには治験用原薬の受託製造を手掛ける高付加価値事業です。同社が長年培ってきた電解還元技術や高純度精製技術、ジェットミルによる微粒子粉砕技術などを駆使し、ラボスケールから商用生産まで柔軟に対応できるキロラボやコマーシャルプラントを備えています。さらに、国内外におけるドラッグマスターファイル(DMF)の作成や登録申請代行など、規制当局対応を含む品質保証支援サービスまで一括で提供できるワンストップ体制を構築しており、製薬企業の有力なR&D・製造パートナーとして評価されています。
✔グループ統合経営とグローバル供給基盤
国内およびグローバル市場での競争力を維持するため、グループ企業やパートナー企業との強固なアライアンスを形成しています。試薬事業を担う100%子会社の日理化学株式会社や、味の素株式会社との合弁会社であるジェイ・システイン株式会社を通じて、原料調達から特殊精製、販売網に至るシナジーを創出しています。製造の拠点となる足利工場は、日本のPMDAをはじめ、米国FDA、欧州EDQM、中国NMPAといった世界の主要規制当局による査察をクリアしており、極めてレベルの高いグローバルコンプライアンス体制を誇っています。
【財務状況等から見る経営環境】
✔外部環境
世界的なヘルスケア意識の高まりや高齢化社会の進展に伴い、医薬品原薬や機能性食品、化粧品向けのアミノ酸需要は堅調に拡大しています。特に、バイオ医薬品や再生医療の急速な進歩によって、高純度で高品質な細胞培養用アミノ酸の需要が世界規模で増加しており、同社のような高い技術力を有する専業メーカーにとっては大きな機会となっています。一方で、国際的な原材料価格の高騰やエネルギーコストの上昇、為替の乱高下は製造原価を直接圧迫する懸念材料です。さらに、各国の医薬品規制の厳格化に伴い、コンプライアンス維持コストが増加傾向にあるため、単なる価格競争から脱却した高付加価値戦略が強く求められる環境と言えます。
✔内部環境
1939年の創業から培われたアミノ酸単離・抽出・合成の高度なコア技術と、足利工場を中心とする一貫生産体制が同社の最大の強みとなっています。技術開発からスケールアップ、GMP管理、規制当局への申請支援までを自社内で完結できる組織能力を有しており、顧客との強力なエンゲージメントを形成しています。一方で、財務構造を見ると総資産5,628百万円のうち固定資産が3,641百万円と約64.7%を占めており、化学・医薬品メーカー特有の重厚な設備構成となっています。これにより、製造設備の維持更新費用や減価償却費などの固定費負担が常に生じるため、高い操業度を維持しつつ、受託案件の稼働率を高めていく経営管理が重要となります。
✔安全性分析
第87期決算における同社の財務安全性は、非常に健全で良好な水準にあると言えます。資産合計5,628百万円に対し、純資産合計は2,853百万円となっており、自己資本比率は約50.7%を記録しています。製造業において自己資本比率が50%を超えている状態は、中長期的な財務リスクに対する耐性が極めて高く、安定した経営基盤を有している証拠です。また、流動資産1,987百万円に対し流動負債は1,526百万円であり、流動比率は約130.2%と短期的な支払い能力も十分に確保されています。利益剰余金も1,444百万円積み上がっており、過去の蓄積がしっかりと内部留保されていることから、設備投資や研究開発投資を自前資金で円滑に進められる余力を十分に保持していると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社が保持する圧倒的な強みは、創業以来の歴史に裏付けられた高い技術力と、グローバル基準をクリアする品質保証体制にあります。特にシスチンからシステインへの電解還元技術や、高純度精製技術、ジェットミル粉砕技術などの専門技術は世界トップクラスの競争力を誇ります。さらに、足利工場が米国FDAや欧州EDQMなどの厳格な国際的査察を定期的にクリアしている実績は、競合他社に対する高い参入障壁となっています。また、自己資本比率約50.7%という健全な財務基盤を有しているため、市場の動向に左右されず腰を据えた研究開発や設備更新を継続できる点も強力な内部要因と言えます。
✔弱み (Weaknesses)
一方で弱みとして挙げられるのは、高度な製造設備やGMP適合施設を維持するために必要な固定費や設備投資負担が大きい点です。貸借対照表の資産構成においても固定資産の割合が高く、エネルギー価格の高騰や原料高が進行した際に利益率が悪化しやすい構造的な側面が存在します。また、新興国の競合メーカーによる汎用アミノ酸の低価格攻勢に対しては、コスト競争のみで対抗することが難しいため、常に製品の差別化が求められます。さらに、特定の主要原薬製品への売上依存度が高い場合、製薬メーカー側の薬価改定や需要変動が同社の業績にダイレクトに波及するリスクを抱えている点も留意すべき課題です。
✔機会 (Opportunities)
今後の拡大が見込まれる機会としては、バイオ医薬品や再生医療の急速な進展に伴う培地用アミノ酸需要の増加が挙げられます。高度な品質管理が要求されるバイオ用途のアミノ酸は利益率が高く、同社の技術的優位性を最大限に発揮できる好好適な市場です。また、海外市場における日本の高品質原薬に対する信頼感は根強く、中国をはじめとするアジア圏や欧米市場へのDMF登録を推進することで、グローバルな販売シェアを一段と拡大する機会が存在します。さらに、製薬企業による製造工程のアウトソーシング(CDMO利用)の流れが加速していることも、同社の受託製造事業にとって追い風になると考えられます。
✔脅威 (Threats)
直面している外部の脅威としては、世界的なサプライチェーンの混乱や原材料費、物流費、光熱費の高騰が挙げられます。化学合成や精製プロセスにおいて多量のエネルギーを消費するため、電力やガス料金の上昇は収益を直接圧迫する要因となります。また、インドや中国などの新興国メーカーが製造技術向上を背景に医薬品原薬市場でのシェアを伸ばしており、国際市場における競争は年々激しさを増しています。さらに、国内の薬価引き下げ圧力に伴う製薬企業のコストカット要請や、環境規制・GMP基準の国際的な厳格化に対応するためのコンプライアンス維持コストの増加も、経営上の懸念材料と言えます。
【今後の戦略として想像すること】
✔短期的戦略
足元の経営課題である原材料やエネルギーコストの高騰に対処するため、製造プロセスの合理化とエネルギー効率の追求を最優先で推進することが有効であると考えます。具体的には、足利工場における各生産ラインの歩留まり向上やデジタルトランスフォーメーション(DX)を活用した工程管理の自動化を進めることで、製造原価の徹底的な抑制を図ることが求められます。同時に、需要が拡大している高付加価値な医薬品原薬や特殊規格品、CDMO(受託製造)案件の比率を高め、製品ポートフォリオのシフトを加速させることが重要です。また、既存顧客との丁寧なコミュニケーションを通じて、原価高騰分の適正な価格転嫁を進めるとともに、プロセスの見直しによるリードタイム短縮を進めることが利益率の安定化に繋がると推測されます。
✔中長期的戦略
中長期的な成長に向けては、成長著しいバイオ医薬品・再生医療分野に向けた高純度アミノ酸およびペプチド領域への研究開発投資を強化することが期待されます。同社が強みとする電解技術や精製技術を一層洗練させ、最先端の医療ニーズに応える次世代素材の開発にリソースを集中させることが有効と言えます。また、海外市場での存在感を高めるため、欧米や中国などの規制当局へのドラッグマスターファイル(DMF)登録を戦略的に増やすことで、グローバル製薬企業との長期的かつ強固なサプライヤー関係を確立することが見込まれます。約50.7%の自己資本比率という健全な財務体質を活用し、環境配慮型の工場設備への更新や省エネルギー化投資を継続的に実施することで、サステナビリティ経営と世界最高水準の品質保証体制を両立させていくと思われます。
【まとめ】
日本理化学薬品株式会社の第87期決算は、当期純利益150百万円を計上し、自己資本比率約50.7%を維持するなど、非常に安定した財務体質を備えていることが確認できます。同社の最大の強みは、1939年の創業以来蓄積された高度なアミノ酸精製技術とグローバル基準の品質保証体制にあり、世界的な高品質原薬需要の拡大は大きな追い風となっています。一方で、エネルギーコストの高騰や固定費の管理が継続的な課題となります。今後は、強固な財務基盤を活かして高付加価値製品への転換や受託製造事業を一層強化し、グローバル市場での地位をさらに盤石なものにしていくと考えています。
【企業情報】
企業名: 日本理化学薬品株式会社
所在地: 東京都中央区日本橋本町4丁目2番2号
代表者: 代表取締役社長 磨田 大輔
設立: 1939年4月
資本金: 411百万円
事業内容: 医薬品原薬、外原規・食品添加物・化成品の製造販売、アミノ酸・アミノ酸誘導体・ペプチド類の製造販売、医薬品中間体の製造販売、受託製造等
