音楽業界の変革期において、伝統ある音楽レーベルはどのような財務構造のもとで持続的な成長を実現しているのでしょうか。今回は、日本を代表する老舗レコード会社であり、第一興商グループの音楽ソフト領域を担う日本クラウン株式会社の第75期決算について見ていきます。膨大な楽曲資産と盤石な財務基盤を誇る同社が、いかにして利益を生み出し、どのような戦略的展開を見据えているのかを、公開された決算公告の数値や経営環境から深く読み解いていきましょう。
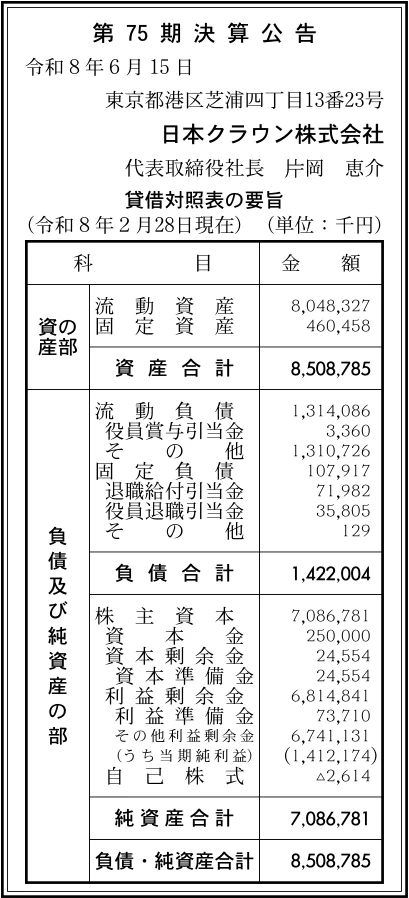
【決算ハイライト(第75期)】
| 資産合計 | 8,509百万円 (約85.1億円) |
|---|---|
| 負債合計 | 1,422百万円 (約14.2億円) |
| 純資産合計 | 7,087百万円 (約70.9億円) |
| 当期純利益 | 1,412百万円 (約14.1億円) |
| 自己資本比率 | 約83.3% |
【ひとこと】
日本クラウン株式会社の第75期決算は、当期純利益1,412百万円を記録する大変素晴らしい業績となりました。特に際立っているのは、自己資本比率が約83.3%という極めて高水準を維持している点であり、財務的な安全性が非常に優秀であることが理解できます。第一興商グループの音楽ソフト分野を支える中核として、演歌や歌謡曲から最先端のJ-POPまで多様な楽曲コンテンツを展開し、高い収益性を確保している様子が見受けられます。
【企業概要】
企業名: 日本クラウン株式会社
設立: 1963年9月
事業内容: 音楽ソフト・コンテンツの制作・販売・配信、楽曲の制作、アーティストの発掘と養成、楽曲の管理と出版業務など
https://www.crownrecord.co.jp/s/c01/?ima=0034
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔音楽ソフト・コンテンツの制作・販売・配信事業
同社の基幹を成す事業領域であり、CDやDVDといったフィジカルメディアの制作および販売に加え、音楽ストリーミングサービスやダウンロード販売などのデジタル配信事業を精力的に手掛けています。1963年の創立以来、日本の音楽シーンを彩ってきた演歌・歌謡曲の歴史的名曲から、現代のJ-POP、ロック、キッズ向けコンテンツに至るまで、極めて広範なジャンルを網羅している点が特徴的です。長年にわたって蓄積されてきた音源資産は定常的な収益を生み出す強力な基盤となっており、多様なリスナー層のニーズに応える質の高いエンターテインメントを提供し続けています。
✔アーティストの発掘・養成および興行関連事業
次世代の音楽シーンを担う新たな才能のスカウトから、デビューに向けたレッスンや楽曲プロデュース、さらにはプロモーション活動に至るまでを総合的に展開しています。演歌・歌謡曲ジャンルにおける確固たる指導力と育成ノウハウに定評があるほか、若手ポップスアーティストやロックバンドの育成にも力を注いでいます。また、所属アーティストのコンサートやイベントの企画運営、ファンクラブの運営、メディア出演交渉などのマネジメント全般を自社で一括管理することにより、アーティストの価値最大化と収益機会の拡大を同時に達成しています。
✔楽曲の管理および出版業務
自社からリリースされた多数の楽曲に関する著作権や原盤権の管理を行い、商業的な二次利用に伴うライセンス収益を獲得する事業です。テレビ番組、映画、コマーシャル、さらにはアニメーション作品への楽曲提供をはじめ、カラオケ機器への配信許諾などを通じて安定的な印税収入を創出しています。楽曲の権利関係を適正に保持・運用することは、コンテンツプロバイダーとしての持続的な成長において不可欠な役割を果たしており、長期的かつ高粗利なキャッシュフローを生み出す重要な事業ピラーとして機能しています。
✔第一興商グループとの親会社シナジー基盤
2001年に株式会社第一興商のグループ傘下に入り、同社の音楽ソフト部門の中核を果たす存在としてのポジションを確立しています。業務用カラオケ業界のリーディングカンパニーである第一興商の持つ膨大な店舗ネットワークやインフラと連携することにより、カラオケ端末を通じた強力な楽曲プロモーションが可能となっています。親会社の持つプラットフォームやマーケティング資源をフル活用することで、他社には真似できない独自の販売促進チャネルと相乗効果を生み出しており、経営の安定化と競争力の強化に大きく寄与している側面があります。
【財務状況等から見る経営環境】
✔外部環境
日本の音楽市場は、従来のCD中心のフィジカル市場から、サブスクリプションを中心とするデジタル配信市場へと急速な転換を遂げています。ストリーミングサービスの普及により、世界中のユーザーへ瞬時に楽曲を届ける環境が整った一方で、毎日無数の楽曲が配信されるため、ヒットを生み出すための難易度やプロモーションコストが上昇する傾向にあります。一方で、近年の昭和歌謡や80年代ポップスの世界的な再評価ブームは、歴史あるレコード会社にとって過去の豊富なカタログ音源を再活性化させる絶好の好機となっています。さらに、リアルライブやイベント需要の復活に伴い、ファンとの直接的な接点を活用したマーチャンダイジングや体験型コンテンツの収益化の機会も大きく拡大していると言えます。
✔内部環境
組織面においては、創立から半世紀以上にわたり培われてきた音楽制作のノウハウと、業界内で高い信頼を得ているプロデューサーやディレクター陣が強みとして機能しています。演歌・歌謡曲のトップランナーとしての確固たる地位を確立しており、固定ファン層からの根強い支持を得ています。しかしながら、主要な購買層が高齢化している背景もあり、若年層に向けたデジタルネイティブなアーティストの育成や、SNSを活用したバイラルマーケティングの実行力を一段と高めることが内部的な課題として浮き彫りになっています。第一興商グループとの連携による堅固なバックオフィスと営業基盤を維持しつつ、デジタル時代に最適化した組織構造への変革を進めていく姿勢が求められている環境です。
✔安全性分析
貸借対照表の数値を検証すると、同社の財務健全性は驚異的な高水準に達していることが判明します。資産合計8,509百万円に対し、自己資本である純資産合計が7,087百万円を占めており、自己資本比率は約83.3%を記録しています。一般的に製造業やサービス業において自己資本比率が50%を超えると超優良企業と評価されますが、同社はその基準を大幅に上回る安全性を確保しています。さらに、流動資産8,048百万円に対して流動負債は1,314百万円にとどまっており、短期的な資金繰りの懸念は皆無であると言えます。この圧倒的な財務的余裕は、変化の激しいエンターテインメント業界において、長期的なアーティスト育成や大胆な事業投資をリスクを抑えて実行するための強固な盾となると推測されます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の誇る最大の強みは、1963年の創立以来蓄積されてきた膨大な楽曲アーカイブと、国民的知名度を誇る演歌・歌謡曲のアーティスト陣です。さらに、業務用カラオケで圧倒的なシェアを保持する第一興商の100%子会社であるため、カラオケを通じたプロモーションやグループ店舗を活用したイベント展開など、独自の流通・販促チャネルを有している点が大きな差別化要素となっています。加えて、自己資本比率約83.3%という極めて盤石な財務基盤を備えているため、短期的な景気動向やヒット作の波に左右されることなく、腰を据えたコンテンツ制作や新人アーティストへの投資を継続できる強靭な経営体力があると考えられます。
✔弱み (Weaknesses)
一方で懸念される弱みとしては、歴史的に強みを持つ演歌・歌謡曲ジャンルの主要顧客層が高齢化しており、CDなどフィジカル商品の売上縮小に伴う影響を受けやすい点が挙げられます。ストリーミング市場の成長が著しい中で、若年層向けのデジタル発ヒットコンテンツの創出スピードや、SNSを主軸としたプロモーション戦略において、新興のインディーズレーベルやIT系エンタメ企業と比較して柔軟な対応が求められる場面が存在します。また、収益の柱が特定のジャンルや大御所アーティストに依存しがちな側面があるため、次世代を担う看板アーティストの育成が急務となっている状況が見受けられます。
✔機会 (Opportunities)
成長に向けた絶好の機会として、世界的な昭和歌謡や日本のシティポップに対する人気の高まりが挙げられます。海外のストリーミング市場において過去の旧譜カタログが再評価されており、旧音源のデジタル配信化を加速させることで、追加費用をほとんどかけずに高粗利なライセンス収入を獲得できる環境が整っています。さらに、第一興商グループのエンターテインメント事業との連携を一層深め、通信カラオケ連動型の参加型オーディションや、リアル店舗とオンライン配信を融合したハイブリッド型ライブイベントを企画することで、新たなマネタイズモデルを構築する大きな潜在能力を秘めていると思われます。
✔脅威 (Threats)
直面している外部の脅威としては、音楽の消費スタイルの変化に伴うコンテンツの短寿命化と、リスナーの嗜好の細分化が挙げられます。TikTokなどのショート動画プラットフォームを中心とするヒットの台頭により、従来の音楽プロモーションのフレームワークが通用しにくくなっており、ヒット予測の不確実性が高まっています。また、SpotifyやApple Musicなどのストリーミングプラットフォームへの依存度が強まることで、配分比率や価格決定権においてレーベル側の交渉力が相対的に弱まる懸念があります。さらに、他社や個人クリエイターを含む膨大な楽曲が毎日市場に投入されるため、自社コンテンツが埋没するリスクが拡大している点も注意を要する要素です。
【今後の戦略として想像すること】
✔短期的戦略
足元で取り組むべき短期的な戦略としては、所有する膨大な過去音源のデジタル化およびグローバル配信の徹底強化が非常に有効であると考えます。特に、昭和歌謡や過去の隠れた名曲をメタデータと共に最適化し、主要なストリーミングサービスへの露出機会を増やすことで、低コストで迅速に利益率の高いストリーミング収益を拡大させることが期待できます。同時に、親会社である第一興商のカラオケインフラや直営店舗網を活用したプロモーションキャンペーンを展開し、新曲の露出度を最大化させる取り組みが効果的です。また、TikTokやYouTubeなどのショート動画を活用したバイラル施策を強化し、既存の演歌・歌謡曲ファンのみならず、Z世代などの若年層へ向けて所属アーティストの認知を広げることが重要になると判断されます。
✔中長期的戦略
中長期的な展望においては、デジタルネイティブ世代に響く次世代アーティストの積極的な発掘と育成にリソースを集中させることが望まれます。従来のスカウト手法に加え、オンラインオーディションやSNS上でのクリエイター発掘を加速させ、時代に即したジャンルレスな楽曲制作体制を確立することが求められます。さらに、盤石な財務基盤である約83.3%の自己資本比率を活かし、Web3やメタバース空間でのバーチャルライブ、NFTを活用した限定ファンコンテンツの提供など、次世代テクノロジーを融合した新しいエンターテインメント体験の創出に先行投資することが有効と考えられます。楽曲の権利管理ビジネスを軸にしつつ、アーティストIP(知的財産)の多角的なライセンス展開をグローバル規模で推進することで、持続可能で高収益なビジネスモデルを確固たるものにしていくと推測されます。
【まとめ】
日本クラウン株式会社の第75期決算は、当期純利益1,412百万円を計上し、自己資本比率約83.3%という極めて強固で安定した財務状態を維持していることが実証されました。同社の最大の強みは、1963年の創立以来蓄積されてきた高品質な楽曲カタログと、第一興商グループの強力なインフラを活用できる点にあり、近年の昭和歌謡ブームやデジタル配信の拡大はさらなる成長の追い風となっています。一方で、主要ファンの高齢化や音楽消費の短サイクル化といった課題にも直面しています。今後は、圧倒的な財務的余裕を背景に、次世代アーティストの育成やデジタル領域への戦略的投資を推進し、IPビジネスの多角化を進めることで、音楽文化の発展と共に持続的な企業価値向上を実現していくと考えています。
【企業情報】
企業名: 日本クラウン株式会社
所在地: 東京都港区芝浦四丁目13番23号 MS芝浦ビル 4階
代表者: 代表取締役社長 片岡 恵介
設立: 1963年9月6日
資本金: 250百万円
事業内容: 音楽ソフト・コンテンツの制作・販売・配信、楽曲の制作、アーティストの発掘と養成、アーティストの興業その他出演に関する業務、楽曲の管理と出版業務など
株主: 株式会社第一興商(100%)
