日本の食卓に欠かせないパンや麺類、お菓子の原料となる輸入小麦。その安定供給を港湾の最前線で陰ながら支えているのが、巨大なサイロ施設を運用する物流インフラ企業です。今回は、日清製粉グループの重要拠点として西日本最大級の小麦収容能力を誇る阪神サイロ株式会社の第57期決算を見ていきます。営業利益率40%超、自己資本比率約92%という驚異的な高収益・高財務健全性を維持する同社の強みと、今後の戦略的展望について深掘りしていきましょう。
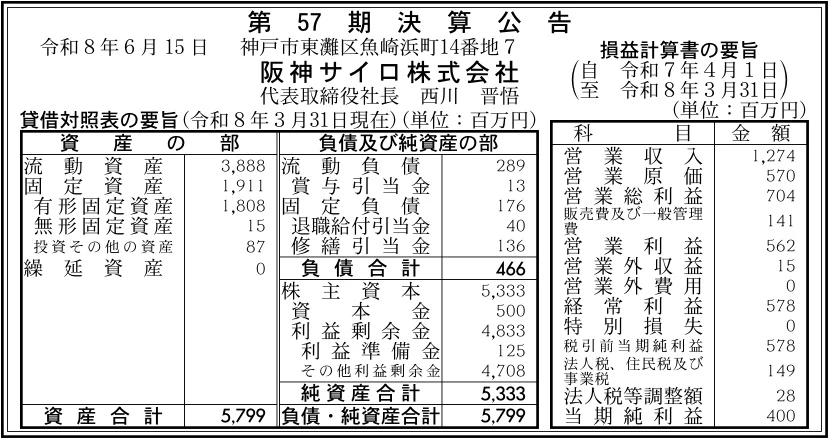
【決算ハイライト(第57期)】
| 資産合計 | 5,799百万円 (約58.0億円) |
|---|---|
| 負債合計 | 466百万円 (約4.7億円) |
| 純資産合計 | 5,333百万円 (約53.3億円) |
| 当期純利益 | 400百万円 (約4.0億円) |
| 自己資本比率 | 約92% |
【ひとこと】
第57期決算では当期純利益400百万円を計上し、営業利益率約44%という非常に高い収益性を実現しています。さらに注目すべきは、自己資本比率が約92%に達する極めて強固な財務体質です。日清製粉グループの中核拠点として関西地区を中心に年間40万トン以上の小麦を安定供給するインフラ機能を持ち、高い稼働率と安定した収益基盤を確立していることがこの数字から窺えます。
【企業概要】
企業名: 阪神サイロ株式会社
設立: 1970年
事業内容: 穀物(主に輸入小麦)のサイロ保管・荷役・配送等の倉庫業
https://www.hanshin-silo.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔穀物(輸入小麦)の受入・揚荷事業
神戸港に接岸する大型の穀物運搬船から、2基の大型ニューマチックアンローダを使用して1時間あたり最大800トンという高能力で小麦を迅速に吸揚げます。アメリカ、カナダ、オーストラリアなどの主要生産国から運ばれてくる多種多様な小麦を、船から直接サイロへスムーズに移送する港湾物流の起点としての役割を果たしています。また、他港へ転送するための艀(はしけ)への積替え荷役にも柔軟に対応しており、効率的な海上輸送ネットワークの要となっています。
✔高品質サイロ保管および在庫管理事業
収容力合計105,713トンを誇る、コンクリート製109基および鉄板製47基の合計156基に及ぶ大規模なサイロ群を運用しています。コンピューター制御による徹底した在庫・入出庫管理を実施するとともに、穀温測定システムを駆使してサイロ内の温度変化や小麦の状態をリアルタイムで監視しています。硬質小麦、中間質小麦、軟質小麦、デュラム小麦など用途に応じた多品種の小麦を、品質を損なうことなく安全かつ衛生的に長期保管する高度な管理体制を確立しています。
✔製粉工場向けパイプライン供給および広域出庫事業
隣接する日清製粉株式会社東灘工場に対して、専用のチェーンコンベアを配備し1時間に200トンの能力で直接小麦を出庫・供給しています。陸路を介さないこの直結ラインにより、輸送コストとCO2排出量を劇的に削減しながら、製粉工場へのシームレスな原料供給を実現しています。同時に、バルク arguments(専用トラック)や内航船、艀への出庫設備も完備しており、関西エリアをはじめとする各地の製粉拠点への広域配送網を支えています。
✔穀物精選・くん蒸処理等の付加価値提供事業
サイロへの入庫時および保管プロセスにおいて、アペックスセパレーターやマグネットセパレーターなどの高度な精選機器を用いて異物を除去し、小麦の高品質化を図っています。さらに、循環式くん蒸設備を4系統備えており、害虫や微生物の発生を防ぐ衛生管理を徹底しています。単に保管・移動を行うだけでなく、製粉工程の前段階として原料の安全性と品質を高める付加価値作業を併せて担っています。
✔大手商社・物流企業との連携による強固な株主基盤
日清製粉株式会社、双日株式会社、株式会社上組の3社が株主として参画しており、食糧メーカー、総合商社、港湾運送大手のそれぞれの強みが融合した事業基盤を有しています。原料の集荷・調達から港湾荷役、サイロ保管、そして製粉加工に至る一貫したサプライチェーンが構築されており、これが他社の追随を許さない極めて安定した稼働率と事業基盤の背景となっています。
【財務状況等から見る経営環境】
✔外部環境
食糧安全保障の重要性が世界的に高まる中、主食であるパンや麺類の原料となる輸入小麦の安定供給体制の維持は国家的な最優先課題の一つとなっています。一方で、国際的な穀物相場の変動や為替リスク、さらには地政学的緊張による海上輸送ルートの混乱など、外部環境の不確実性は増す傾向にあります。また、国内における物流業界全体の2024年問題やエネルギー価格・燃料費の高騰は、輸送および設備稼働のコストを押し上げる要因となっています。こうした中で、神戸港という好立地に位置し、大容量の保管能力と効率的な揚荷設備を持つ港湾サイロの存在価値は、サプライチェーンの安定化という観点から一段と高まっている状況です。
✔内部環境
当期の損益計算書を見ると、営業収入1,274百万円に対し、営業利益562百万円、経常利益578百万円を達成しており、営業利益率は約44%という驚異的な高水準を記録しています。売上原価が570百万円、販売費及び一般管理費が141百万円と極めて低く抑えられており、自動制御化された省力型オペレーションと高効率な設備配置が功を奏していると言えます。また、日清製粉東灘工場への専用コンベアによる直接供給ルートが確保されていることで、顧客の獲得コストや営業費用がほとんど発生しない安定した事業構造が確立されています。長年培われたサイロ運用の熟練技術と管理体制が、同社の収益力を強固に支えている状況です。
✔安全性分析
貸借対照表の数値を分析すると、同社の財務健全性は極めて高い次元にあることが示されます。資産合計5,799百万円に対して純資産合計は5,333百万円となっており、自己資本比率は約92%という突出した高水準を誇ります。負債合計はわずか466百万円にとどまり、そのうち流動負債が289百万円であるのに対し、流動資産は3,888百万円を保有しているため、流動比率は1,300%を超えています。これは短期的な支払能力に一切の懸念がないことを意味しており、大規模な設備投資や万一の災害・障害発生時にも十分に対処できる強大な財務的クッションを有していると言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、日清製粉、双日、上組という業界トップクラスの企業群を株主に持ち、極めて安定した集荷・出荷体制が確立されている点です。さらに、西日本最大級となる約10.5万トンの収容力を誇るサイロ施設と、日清製粉東灘工場へ直接接続された専用コンベアラインを有することで、物流コストの最小化と高効率な稼働を実現しています。加えて、自己資本比率約92%という鉄壁の財務体質により、長期的な設備の更新や修繕に対しても外部資金に頼ることなく柔軟に対応できる経営体力を備えています。
✔弱み (Weaknesses)
事業領域が輸入小麦の荷役・保管・出庫という特定分野に限定されているため、単一の取扱品目に業績が依存している点が構造的な弱みと言えます。また、日清製粉東灘工場をはじめとする特定の取引先に売上の大半が依存しているため、主要顧客の稼働状況や方針転換による影響を受けやすい側面があります。さらに、設立から50年以上が経過しており、サイロ本体やアンローダなどの大型港湾設備の維持・修繕コストが長期的に増大する傾向にあり、設備の経年劣化への計画的な対応が不可欠となっている状況です。
✔機会 (Opportunities)
国を挙げた食糧安全保障の強化方針に伴い、輸入穀物の安定蓄積や緊急時対応におけるサイロインフラの重要性が拡大していることは大きな機会です。また、物流業界におけるCO2削減要求の高まりを受けて、トラック輸送から海上輸送やパイプライン輸送へのモーダルシフトが推奨されており、同社の港湾直結型物流モデルが環境負荷の低いソリューションとして再評価されています。さらに、AIやIoTを活用したスマートサイロ化を推進することで、在庫管理や保全作業の更なる効率化を図る余地が残されています。
✔脅威 (Threats)
日本国内の人口減少や高齢化の進行に伴い、中長期的には国内全体の食糧需要や小麦粉消費量が漸減していくリスクが存在します。また、世界的な異常気象や地政学リスクにより輸入小麦の流通量が激減した場合、サイロの稼働率が低下し保管収入に影響が及ぶ可能性があります。さらに、電気料金や燃料費などエネルギーコストの継続的な高騰や、港湾荷役作業における人手不足および労務コストの上昇は、同社の高い利益率を圧迫する潜在的な脅威であると考えられます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、高水準の利益率を維持しながら、老朽化が進む設備の点検・保全体制を一層強化することが最優先課題になると考えます。修繕引当金などを活用した計画的な設備補修を進め、アンローダやコンベアラインなどの突発的な停止リスクを極限まで排除することが重要であると考えます。また、エネルギー価格の高騰に対処するため、サイロ施設内での省電力化対策や最新の省エネ型機器への順次更新を進め、運用コストの増加を抑制することが有効であると考えます。さらに、作業工程におけるデジタル化を推進し、現場オペレーターと管理部のリアルタイムなデータ連携を深めることで、安全・安心なオペレーションの徹底と人件費の最適化を図ることが望まれるでしょう。
✔中長期的戦略
中長期的には、持続可能な食糧インフラとしての役割を確立するため、脱炭素社会に向けた環境配慮型港湾物流の推進が重要になると考えます。太陽光発電パネルの設置やグリーン電力の導入を検討し、サイロ稼働に伴うCO2排出量を削減することで、日清製粉グループ全体のサステナビリティ目標達成に貢献することが有効であると考えます。また、自動検温システムや画像解析技術を用いたAIによる予兆保全を本格導入し、サイロビンのスマート化を完了させることが期待されます。さらに、強固な自己資本と手元資金を活かし、将来的な大型設備の全面改修や港湾機能の再構築に備えるとともに、食糧安全保障の要として地域社会や国家の備蓄構想に貢献していくことが望ましいと思います。
【まとめ】
今回の第57期決算において、阪神サイロ株式会社は当期純利益400百万円、営業利益率約44%を達成し、自己資本比率も約92%という極めて健全で優れた財務内容を示しました。同社は、日清製粉グループをはじめとする強固な株主基盤と、西日本最大級となるサイロ施設、専用コンベアによる直接供給ルートという他社にはない圧倒的な競争優位性を備えています。そのため、食糧安全保障の重要性が高まる現代において、安定した収益と高い社会的存在価値を維持し続けることが強く期待されます。一方で、主要設備の老朽化対応やエネルギーコストの上昇、国内人口減少に伴う将来的な需要変化への備えは不可欠です。今後は、高度な予防保全とデジタル技術を活用したスマート化を推進し、持続可能な食品サプライチェーンの中核として更なる発展を遂げていくものと考えています。
【企業情報】
企業名: 阪神サイロ株式会社
所在地: 兵庫県神戸市東灘区魚崎浜町14-7
代表者: 西川 晋悟
設立: 1970年1月19日
資本金: 500百万円
事業内容: 穀物(主に輸入小麦)の受入・揚荷・サイロ保管・各種出庫および品質管理等の倉庫業
株主: 日清製粉株式会社、双日株式会社、株式会社上組
