少子高齢化やデジタル娯楽の隆盛に伴い、玩具・ホビー業界の構造変化が進んでいます。その中で、大人の愛好家を魅了し続ける高品質なスケールモデルや鉄道模型を展開する株式会社トミーテックの存在感が際立っています。同社が公開した第31期決算公告からは、製造業としての高い技術力と堅実な経営戦略が結実した財務状況が見えてきます。本記事では、財務数値の分析を通じて、同社の強固な経営基盤と将来の成長性を深掘りしていきましょう。
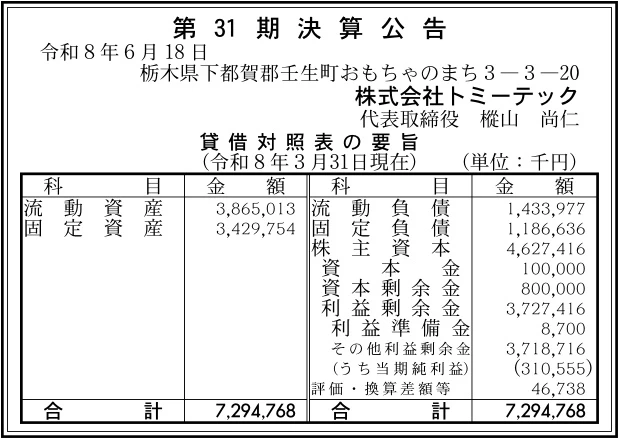
【決算ハイライト(第31期)】
| 資産合計 | 7,295百万円 (約72.9億円) |
|---|---|
| 負債合計 | 2,621百万円 (約26.2億円) |
| 純資産合計 | 4,674百万円 (約46.7億円) |
| 当期純利益 | 311百万円 (約3.1億円) |
| 自己資本比率 | 約64.1% |
【ひとこと】
株式会社トミーテックの第31期決算は、当期純利益311百万円を計上しており、高い収益性と健全性を維持している印象を受けます。とりわけ自己資本比率が約64.1%と極めて高い水準を誇っており、タカラトミーグループ内において自社生産工場を持つ専門ホビーメーカーとして、独自の技術基盤と強固な財務体制を確立している点が注目されます。コアなファン層に支えられた安定的な事業運営がうかがえる状況です。
【企業概要】
企業名: 株式会社トミーテック
設立: 1996年3月
事業内容: 鉄道模型「TOMIX」やミニカー、フィギュア、ジオラマコレクションなどのホビー商品の企画、開発、製造および販売
https://www.tomytec.co.jp/index.html
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔鉄道模型事業(TOMIX・鉄道コレクション)
1976年の誕生以来、日本の鉄道模型シーンを牽引してきた「TOMIX[Amazonで確認]」は、同社の事業の柱として揺るぎない地位を築いています。車両の精密な再現性はもちろんのこと、レールや制御機器、建物などのストラクチャーに至るまでシステムとして展開しており、初心者から熟練の愛好家まで幅広い層に本物の鉄道模型の楽しさを提供しています。また、「鉄道コレクション[Amazonで確認]」シリーズでは、地方私鉄や過去の名車など多角的なラインナップを展開し、コレクション性とカスタマイズ性を両立させた商品提案を行っています。自社工場での精度の高い金型製作と塗装・組み立てラインが、このブランドの品質と信頼性を強固に支えている状況です。
✔ミニカー・スケールモデル事業(トミカリミテッドヴィンテージ・ジオコレ)
大人のためのミニカーとして高い支持を得ている「トミカリミテッドヴィンテージ(TLV)[Amazonで確認]」は、1/64スケールで昭和から平成の名車を詳細に再現した精密モデルです。単なる玩具の域を超えたコレクターズアイテムとして、緻密なリサーチと卓越した仕上げ加工によって独自の市場を開拓しています。さらに、1/150スケールを基本とする「ジオラマコレクション(ジオコレ)[Amazonで確認]」では、バスやトラック、建物、樹木など日常の街並みを再現する豊富なアイテムを展開しています。手軽にジオラマ製作を楽しめる環境を提供することで、ホビー市場の裾野を広げるとともに、高いリピート購買を生み出す事業構造を確立しています。
✔キャラクター・プラモデル事業(鉄道むすめ・リトルアーモリー)
既存のスケールモデルの枠組みを超えたオリジナルのコンテンツ展開にも力を注いでいます。「鉄道むすめ」は、実際の交通事業者の現場制服を着用したキャラクターコンテンツであり、事業者や地域と連携したグッズ展開やイベントを通じて、鉄道ファン以外の新規顧客層の開拓に成功しています。また、1/12スケールプラモデルの「リトルアーモリー」は、精緻な銃器モデルと可動フィギュアを組み合わせた独自のミリタリーコンテンツとして確立されています。アニメやゲームなどのトレンドと連動した柔軟な企画力が、伝統的なホビー事業に新たな活力をもたらしていると言えます。
✔光学機器・その他ホビー事業(BORG天体望遠鏡など)
独自の技術力を活かした光学機器ブランド「BORG(ボーグ)」を展開し、天体観測や野鳥撮影の愛好家から根強い支持を獲得しています。同社の天体望遠鏡はパーツの組換えが可能なモジュール構造を採用しており、軽量・高性能な超望遠撮影レンズとしても機能する拡張性が大きな魅力となっています。このほかにも1/35スケール自動車キット「モデラーズスピリットシリーズ(MSS)」など、造形技術を最大限に発揮した多彩なカテゴリーを展開しています。長年培われた技術的知見を多様なホビー領域に応用することで、専門性の高いニッチ市場における確固たるポジションを構築している傾向が見て取れます。
✔その他の事業や特徴
同社は、タカラトミーグループにおいて唯一、自社国内工場(栃木県壬生町)での生産ラインを保有する総合ホビーメーカーです。企画および設計から金型製作、成形、塗装・組み立て、品質管理に至るまでの一貫した「Product Total System」を確立している点が最大の特長です。自社工場を持つことで、高度なクオリティコントロールと迅速な仕様変更や改良が可能となり、日本製の高い品質水準を維持しています。また、各種イベントやユーザーアンケートを通じた市場のリアルな声の開発へのフィードバック体制が整っており、顧客満足度の高い製品づくりを実現していると言えます。
【財務状況等から見る経営環境】
✔外部環境
近年のホビー業界においては、大人の趣味層に向けたハイエンド商品の需要が堅調に推移しており、同社が得意とする精密スケールモデル市場には追い風が吹いています。特に、昭和・平成のレトロカルチャーへの注目や、国内外におけるコレクター市場の拡大は、既存顧客の購買意欲を高めるとともに海外市場への展開機会を創出しています。一方で、少子化の進行に伴う将来的な国内顧客層の縮小リスクや、デジタルエンターテインメントの多角化による個人の余暇時間の争奪戦は激しさを増しています。さらに、原油価格や原材料費、物流コストの高騰は、製造原価を押し上げる要因となっており、価格転嫁と採算性の維持とのバランス調整が業界全体の共通課題となっていると言える状況です。
✔内部環境
貸借対照表の分析から、資産合計7,295百万円に対し、株主資本を中心とした純資産合計が4,674百万円に達していることが分かります。積立金や未処分利益を含む利益剰余金が3,727百万円積み上がっており、過去からの利益蓄積が強固な自己資本を形成していることがうかがえます。資本金100百万円に対して内部留保が非常に手厚く、財務の柔軟性と安定性が極めて高い状態です。また、自社工場を含む固定資産が3,430百万円計上されており、設備や金型等への継続的な投資が適切に行われていることを示しています。第31期において当期純利益311百万円を確実に計上している点からも、高い収益性を維持する効率的な事業運営が行われていると推測されます。
✔安全性分析
財務の安全性を測る指標として、自己資本比率は約64.1%という極めて高い水準を記録しています。一般的な製造業における安全性の目安とされる40%を大幅に上回っており、中長期的な経営リスクに対する耐性は非常に高いと言えます。また、流動資産3,865百万円に対し流動負債は1,433百万円にとどまっており、流動比率は約269.5%を示しています。これは短期的な債務返済能力が十分に確保されていることを意味しており、資金繰りの安全性に関しても極めて盤石です。固定資産3,430百万円に対しても、自己資本および固定負債1,187百万円を合わせた長期資金で十分にカバーされており、健全な資金調達構造が維持されている状況と言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
長年にわたり培われてきた「TOMIX」や「トミカリミテッドヴィンテージ」に代表される強力な自社ブランド群と、熱狂的なファン層の存在が最大の強みであると考えます。また、タカラトミーグループ内で唯一、国内自社工場を保有し、金型製作から塗装・組み立てまでを一貫して行う製造体制は、高い品質保持と柔軟なモノづくりを可能にしています。さらに、1/150や1/64といった精密スケールにおける高い造形技術とデータ蓄積は他社の追随を許さない参入障壁となっており、安定した高粗利を生み出す源泉となっています。
✔弱み (Weaknesses)
精密な金型や生産設備、国内工場を維持・運用していくための固定費負担が恒常的に大きい点が挙げられます。製造コストの上昇に対して、商品価格への転嫁が遅れた場合には利益率が圧迫されやすい構造が存在します。また、鉄道模型や精密ミニカーという製品特性上、主力顧客層が比較的高年齢層に偏る傾向があり、若年層やライトユーザーの獲得において開拓の余地が残されている側面があります。特定のニッチ市場への依存度が高いことから、市場全体のトレンド変化に対する柔軟な対応が求められる局面が存在します。
✔機会 (Opportunities)
国内外における「大人のホビー」需要の底堅い高まりや、インバウンド需要を含むグローバル市場での日本型ホビーの認知拡大は大きなチャンスです。特にアジアや北米エリアにおける日本の鉄道や自動車文化への関心の高まりは、輸出販売の拡大につながる可能性を秘めています。また、「鉄道むすめ」や「リトルアーモリー」のように、アニメ、ゲーム、地域自治体、他企業IPとのコラボレーションを推進することで、従来のホビーファン以外の新たな顧客層を引き込む機会が豊富に存在していると考えます。
✔脅威 (Threats)
プラスチック原材料や金属資材の価格高騰、ならびに工場稼働にかかるエネルギーコストや物流費の上昇は、収益性を直接的に圧迫する継続的な脅威です。さらに、スマートフォンゲームをはじめとするデジタルコンテンツの進化により、個人の娯楽時間や可処分所得の奪い合いが激化しており、若者の「モノ離れ」や「ホビー離れ」が進む懸念があります。これに加えて、複製品や類似品の流出、ならびに国内外の競合他社による同等スケールでの参入競争も、市場シェアを維持する上での警戒すべき要素であると言えます。
【今後の戦略として想像すること】
✔短期的戦略
原価高騰への対応策として、製造工程のデジタル化や自社工場の自動化設備導入をさらに進め、生産効率の追求を図ることが有効であると考えます。同時に、金型の共通化やパーツのモジュール化を推進することで、多品種小ロット生産における製造コストの上昇を抑制することが重要です。また、商品価値に応じた適正な価格改定を段階的に行いつつ、Web限定商品やイベント限定モデルの展開を強化し、高付加価値商品の販売比率を高める施策が効果的であると推測されます。さらに、公式SNSやYouTubeチャンネルなどを活用したダイレクトな情報発信を強化し、既存ファンのエンゲージメント向上と確実な予約購買の取り込みに注力することが求められる局面です。
✔中長期的戦略
グローバル市場におけるブランド認知度の向上と販売チャネルの開拓を本格化させることが成長の鍵となると考えます。日本の優れた鉄道システムや自動車カルチャーを背景にした商品の海外向け展開を強化し、国内市場の人口減少リスクをカバーする収益構造の構築が有効です。また、3Dプリンティング技術や最新のデジタル造形技術を取り入れ、オーダーメイドに近い超精密モデルや小規模ニーズに応える新しい製品ラインの創出を図ることも重要であると考えます。加えて、「鉄道むすめ」などの自社IPを活用したメディアミックス展開や異業種コラボレーションを加速させ、若い世代や女性層へのリーチを広げることで、次世代のホビー愛好家を着実に育成していく戦略が望まれます。
【まとめ】
今回の第31期決算数値から、株式会社トミーテックは当期純利益311百万円を計上し、自己資本比率約64.1%という極めて健全で安定した財務基盤を保持していることが示されています。同社は「TOMIX」をはじめとする強力なブランド力と、タカラトミーグループ唯一の国内自社工場による一貫生産体制という独自の強みを遺憾なく発揮しており、大人のホビー市場における確固たるポジションを築いています。今後は、原材料費の高騰や若年層のホビー離れといった環境変化に対し、生産効率の向上と海外市場の開拓、さらには新コンテンツの創出を通じたファン層の拡大を推し進めることが重要になると考えられます。強固な財務体質を背景とした積極的な技術革新とグローバル展開により、持続的な成長を実現していくものと考えています。
【企業情報】
企業名: 株式会社トミーテック
所在地: 栃木県下都賀郡壬生町おもちゃのまち3-3-20
代表者: 代表取締役社長 樅山 尚仁
設立: 1996年3月19日
資本金: 100百万円
事業内容: 鉄道模型「TOMIX」、ミニカー「トミカリミテッドヴィンテージ」、フィギュア、ジオラマコレクション、プラモデル等の企画、開発、製造および販売
株主: 株式会社タカラトミー(100%)
