家具・インテリア業界の絶対的王者として君臨するニトリグループ。その圧倒的なコストパフォーマンスを裏から支えるのが、グループ独自のサプライチェーンモデルである「製造物流IT小売業」です。今回は、その一翼を担い、年間390万セットにおよぶカーテンの企画・製造・輸出入を一手に引き受ける「株式会社ホーム・デコ」の第21期決算を紐解きます。巨大グループのエンジンとして驚異的な数字を叩き出す同社が、現在どのような財務状況と戦略的展望を有しているのかを深く見ていきましょう。
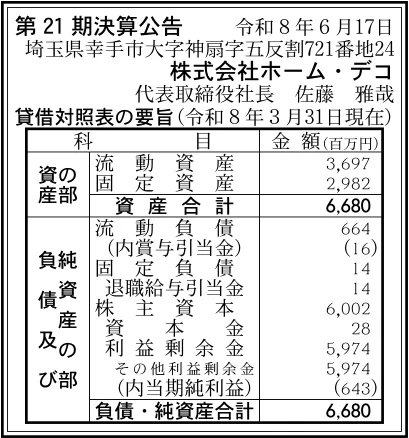
【決算ハイライト(第21期)】
| 資産合計 | 6,680百万円 (約66.8億円) |
|---|---|
| 負債合計 | 678百万円 (約6.8億円) |
| 純資産合計 | 6,002百万円 (約60.0億円) |
| 当期純利益 | 643百万円 (約6.4億円) |
| 自己資本比率 | 約89.9% |
【ひとこと】
株式会社ホーム・デコの第21期決算は、当期純利益643百万円、自己資本比率約89.9%という驚異的な好業績と極めて強固な財務体質を示しています。ニトリグループの「製造物流IT小売業」の中核として、年間390万セットのカーテンを安定供給する規模の経済が、優れた収益性と抜群の安全性を両立させる原動力となっている点が最大の注目ポイントと言える状況です。
【企業概要】
企業名: 株式会社ホーム・デコ
設立: 2006年
事業内容: カーテンおよび窓まわり商材の企画・開発、縫製加工、原材料および製品の輸出入業務
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔カーテンの企画・開発事業
市場の動向や消費者のトレンド、ニーズ分析を日々精緻に行い、顧客の住まいにおける困りごとを解決する機能性の高いカーテン商品を企画しています。ニトリのバイヤーと密接に連携しながら、「お値段以上」を具現化するコンセプト設計や最適な価格設定、実店舗での見栄えを想定したトータルコーディネートの提案までを一貫して手がけています。
✔オーダーおよび既製カーテンの縫製事業
埼玉県幸手市の自社工場および国内外の強固な協力工場ネットワークを活用し、一点一点細部まで丁寧に仕上げる高い縫製技術を維持しています。工程を細かく分解・分析することで無駄な動作を削減し、短い納期と納得感のあるクオリティを追求しており、近年はロールスクリーンやシェードなど、窓まわり全般の商材へとラインを拡大しています。
✔グローバルな輸入・輸出および調達事業
主要な協力工場がある中国や、生地生産を担うベトナム、韓国、インド、トルコなど世界各国のパートナーと緊密な連携を構築しています。海外の展示会から新たな取引先を開拓し、生産のリードタイムや生地の染色ミニマムロットを緻密に考慮しながら、適切な数量の材料や製品を最適なタイミングで輸出入する仕組みを確立しています。
✔ニトリグループとの一元化サプライチェーン運用
グループが掲げる「製造物流IT小売業」のビジネスモデルに基づき、中間コストを極限まで排除した商品供給を行っています。ニトリの店舗スタッフやバイヤーとリアルタイムで販売実績データを共有・分析し、工場の生産キャパシティや店舗の在庫状況に合わせて柔軟な生産調整をかけるオペレーション体制を構築しています。
✔先進的なIT・生産管理システムの導入と運用
自社で開発・運用している高度な生産管理・在庫管理システムを、国内の協力工場にも水平展開することで情報の一元管理を実現しています。さらに、販売実績の自動集計にRPA(ロボティック・プロセス・オートメーション)を組み込むなど、システム改革室を中心とした業務のデジタル化と作業効率の改善に注力しています。
【財務状況等から見る経営環境】
✔外部環境
消費者のライフスタイルの多様化に伴い、インテリアに対するこだわりや「遮光」「遮熱」「防炎」といった機能性カーテンへの需要は底堅い推移を維持しています。また、親会社であるニトリグループが国内のみならず、アジア、アセアン地域へのグローバルな店舗展開を加速させていることは、同社にとって供給先が自動的に拡大していく最大の好材料です。一方で、近年の為替相場における円安傾向や、国際的な物流費・輸送コストの断続的な乱高下は、海外からの材料調達や製品輸入を主体とするビジネスモデルにとって一定のコスト上昇圧力をもたらしています。また、原材料となる繊維や燃料価格の動向に対しても、常に注視が必要な外部環境と言えます。
✔内部環境
物流会社の縫製事業部という起源から培ってきた高い専門ノウハウと、2011年の資本提携を経てニトリホールディングスの完全子会社となったことによる揺るぎない経営基盤が強みです。埼玉県幸手市への本社・工場移転など、インフラ面への大胆な投資を行いながら、177名におよぶ多様な人材(正社員、PA社員、技能実習生)が調和して稼働する体制を整えています。さらに、3現主義(現場・現物・現実)に基づく品質管理体制を徹底しており、店舗で発生したクレームや要望をリアルタイムで製造現場や海外協力工場へフィードバックし、即座に製品改善へとつなげる柔軟な組織マネジメントが機能しています。
✔安全性分析
公開された貸借対照表の要旨を分析すると、資産合計6,680百万円に対し、純資産合計は6,002百万円に達しており、自己資本比率は約89.9%という驚異的な数値をマークしています。負債合計はわずか678百万円にとどまっており、外部からの有利子負債に頼らない、実質的な無借金経営に近い抜群の財務健全性を誇っています。流動資産3,697百万円が流動負債664百万円を大きく上回っていることから、短期的な支払能力を示す流動比率も極めて高く、経営の安全性は盤石と言わざるを得ません。この強固な財務体質があるからこそ、新工場への移転やITシステムへの積極的な投資を自己資金中心で迅速に実行できる環境が見て取れます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
ニトリホールディングスの100%子会社として、国内最大手のインテリアチェーンという巨大かつ安定した販売先が完全に担保されている点が最大の強みです。自己資本比率約89.9%という圧倒的な財務の安全性に加え、年間390万セットを世界各地のパートナー工場と連携して生み出すスケールメリットを有しています。さらに、チェーンストア理論に裏付けられた企画力と、ITシステムを駆使した自社開発の生産管理基盤が強固に確立されています。[つづき]
✔弱み (Weaknesses)
ビジネスモデルの性質上、売上および利益の大部分を親会社である株式会社ニトリとの取引に大きく依存している構造にあります。そのため、グループ全体の店舗戦略の大幅な見直しや、バイヤー側の仕入れ方針の変更、あるいはニトリ店舗自体の客足の変動といった親会社側の要因が、自社の工場の稼働率や業績の成否にダイレクトかつ極めて大きな影響を与えやすいという、グループ内特有の依存リスクを内包しています。
✔機会 (Opportunities)
ニトリグループが掲げるグローバル展開の加速、特に中国やアジア、アセアン地域における実店舗の出店拡大は、同社が手がけるカーテン製品の世界的な需要拡大に直結する大きなチャンスです。また、本社および工場を埼玉県幸手市へ移転したことで、最新鋭のIT設備や自動化ラインの導入、物流効率のさらなる向上が期待できます。さらに、RPAの活用によるバックオフィス業務の自動化など、デジタルトランスフォーメーションを推進する余地が広がっています。
✔脅威 (Threats)
中国やベトナムをはじめとする海外の複数の協力工場から原材料や製品を調達しているため、外国為替相場の急激な円安進行は調達コストを押し上げる直接的な脅威となります。また、新興国における人件費の上昇や、地政学的リスクに伴う国際物流網の混乱、コンテナ運賃の高騰がサプライチェーンの適時供給を阻害するリスクがあります。さらに、国内における深刻な労働力不足の中、工場での安定的な人材確保や技能実習生の受け入れ環境の維持も課題です。
【今後の戦略として想像すること】
✔短期的戦略
足元の優れた収益性をさらに確固たるものにするため、新たに稼働を開始した幸手市の本社・工場における生産プロセスの最適化と、徹底的な効率化を最優先で推進することが有効であると考えます。具体的には、システム改革室が中心となり、国内および海外の協力工場との間で稼働している生産・在庫管理システムをさらにブラッシュアップし、販売予測データと連動した自動発注精度の向上を図ることが求められます。また、為替の不透明感に対抗するため、中国依存度の高い生産比率をベトナムなど他のアセアン諸国へ適度に分散させ、地政学的リスクやコスト変動に対するレジリエンスを短期間で強化していくことが重要であると考えます。
✔中長期的戦略
中長期的には、ニトリグループのアジア市場全域への進出に完全に足並みを揃え、現地でのカーテン調達・供給の最適化を担うグローバルオペレーションセンターとしての機能を強化していくことが有効であると考えます。海外拠点で直接生地を調達し、現地のグループ店舗へダイレクトに納品する「三国間貿易」の仕組みをさらに拡大・洗練させることで、関税や輸送コストのさらなる圧縮が期待できます。また、蓄積された膨大な購買・品質データを活用し、デザイン性の追求だけでなく、環境配慮型素材を用いたエコカーテンなど、ニトリグループ全体のESG経営を牽引する次世代プロダクトの創出にリソースを投入していくことが持続的な存在意義を高めると考えます。
【まとめ】
今回の第21期決算公告から、自己資本比率約89.9%という鉄壁の財務健全性を維持しながら、643百万円の当期純利益を着実に計上している極めて優れた事実が確認できます。同社の最大の強みは、ニトリグループの「製造物流IT小売業」の中核を担うことで実現している安定した巨大な販路と、世界的な調達ネットワークにあります。一方で、グループ内取引への高い依存構造や、為替・国際物流の変動リスクといったグローバル企業特有の課題にも継続して向き合っていく必要があります。そのため、今後は幸手市の新拠点を軸にIT投資とシステム改革を一層加速させ、世界的な店舗展開に合わせた最適な供給体制を構築していくことが、持続的な成長に向けた鍵になると考えています。
【企業情報】
企業名: 株式会社ホーム・デコ
所在地: 埼玉県幸手市大字神扇字五反割721番地24
代表者: 代表取締役 佐藤 雅哉
設立: 2006年5月23日
資本金: 28百万円
事業内容: カーテンの企画・開発、カーテンの縫製、カーテンの輸入・輸出
株主: 株式会社ニトリホールディングス(100%)
