世界的な脱炭素化のうねりの中で、地域の未利用資源をクリーンなエネルギーへと生まれ変わらせる「地産地消型」のバイオマス発電が脚光を浴びています。今回は、秋田県大仙市を拠点とし、バーク材の自社生産や排熱活用など独自の取り組みで地域社会と共生する、株式会社大仙バイオマスエナジーの第10期決算を紐解きます。同社の事業構造や財務状況を多角的に分析し、これからの持続可能な社会づくりに向けた戦略的展望について深掘りしていきましょう。
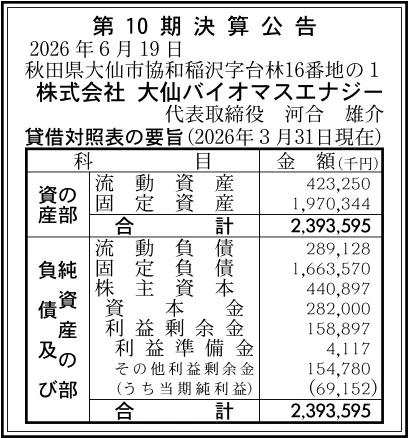
【決算ハイライト(第10期)】
| 資産合計 | 2,394百万円 (約23.9億円) |
|---|---|
| 負債合計 | 1,953百万円 (約19.5億円) |
| 純資産合計 | 441百万円 (約4.4億円) |
| 当期純利益 | 69百万円 (約0.7億円) |
| 自己資本比率 | 約18.4% |
【ひとこと】
株式会社大仙バイオマスエナジーの第10期決算は、当期純利益が69百万円の黒字となりました。資産合計約23.9億円に対し自己資本比率は約18.4%となっており、設備投資による負債が先行するインフラ事業の特性を持ちながらも、着実な収益化が進んでいる様子が窺えます。未利用材の積極的な活用やバーク材の自社生産など、環境に配慮した独自の燃料調達網を構築しており、地域と一体となったエコシステムの深化が同社の持続的な成長をしっかりと支えている印象を受けます。
【企業概要】
企業名: 株式会社大仙バイオマスエナジー
設立: 2016年(平成28年)4月
事業内容: 秋田県内の間伐材や未利用材を主燃料とする、発電出力7,050kWの木質バイオマス発電事業の運営。
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔木質バイオマス発電事業
秋田県内で発生する間伐材などを燃料として利用し、タービンを回して電力を生み出す同社の中核事業です。発電出力は7,050kW、年間運転日数は330日を誇り、年間約5万MWhの電力を安定的に供給しています。生み出された電力は、グループ会社の株式会社タケエイでんきを通じて地元へ供給される仕組みとなっています。
✔バーク燃料生産事業
従来の切削チップに加え、樹皮(バーク)を細かく破砕した新燃料の自社生産を行っています。製紙工程などで不純物として廃棄処分されていたバークを自社で買い取り、専用の破砕機で加工することで、非常に「エコ」な燃料として発電に有効活用する独自のエコシステムを構築しています。
✔林地残材等の未利用材活用スキーム
森林に放置されがちな枝葉やタンコロ(林地残材)をはじめ、大曲球場周辺のナラ枯れ防止伐採木や、玉川河川敷の支障木などを燃料用チップとして積極的に受け入れています。従来は搬出コストの壁から放置されていた未利用資源をエネルギー化することで、地域の森林保全や防災にも直接的に寄与しています。
✔その他の事業や特徴
単なる発電にとどまらず、発電設備を冷却した後に排出される温水(排熱)を有効活用しています。地元業者の協力を得て、発電所付近のバス停に温水を循環させる床暖房設備を寄贈するなど、豪雪地帯である大仙市の地域課題に寄り添った社会貢献活動を実践している点が同社の大きな強みであり特徴です。
【財務状況等から見る経営環境】
✔外部環境
カーボンニュートラルの実現に向け、再生可能エネルギーの導入拡大は国策として強力に推進されており、市場環境としては長期的な追い風が吹いています。特に地方においては、林業の衰退や放置林の増加が深刻な課題となっており、未利用木材に経済的価値を持たせるバイオマス発電への期待は高まる一方です。しかしながら、木質ペレットやチップの価格変動、ドライバー不足を背景とした物流・輸送コストの上昇など、サプライチェーンを直撃するコストインフレの波に対する警戒も常に必要な状況となっています。
✔内部環境
同社は環境・リサイクル事業を幅広く手掛けるタケエイグループ(TREホールディングス)の一員として、高度なプラント運営ノウハウやグループ内での電力小売ネットワークを有しています。設立から10期目を迎え、発電設備の安定稼働に関する知見は十分に蓄積されていると推測されます。また、地元企業や自治体との間で、燃料となる残材の受け入れや排熱利用の協業といった顔の見える関係性が構築されており、これが事業を円滑に進める上での無形資産として機能しています。
✔安全性分析
第10期末時点での総資産約23.9億円に対し、純資産は約4.4億円であり、自己資本比率は約18.4%となっています。バイオマス発電事業は初期のプラント建設に多額の資金を要するため、借入金等による固定負債が約16.6億円と依然として重い水準にあります。現状は69百万円の当期純利益を確保して利益剰余金を着実に積み増しており、資金繰りに行き詰まるようなリスクは低いと考えられますが、長期的には有利子負債を削減し、自己資本比率をさらに高めていく財務体質の強化が求められるフェーズにあります。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の競争優位性は、通常は廃棄されるバーク(樹皮)や林地残材などを自社で燃料として活用できる「独自の調達網と加工ノウハウ」にあります。これにより、燃料調達コストを抑えつつ、地域の未利用資源を無駄なくエネルギー化することが可能です。さらに、タケエイグループという強固な経営基盤を背景に持ちながら、排熱を利用したバス停の寄贈など、地域住民の生活に密着した社会貢献を行うことで、地元からの厚い信頼を獲得している点も強固な参入障壁となっています。
✔弱み (Weaknesses)
インフラ型ビジネスの宿命として、発電設備等の巨大な固定資産を抱えており、減価償却費や定期的なメンテナンス費用といった固定費の負担が重いことが弱みとして挙げられます。また、自己資本比率が約18.4%と比較的低い水準に留まっているため、金利上昇局面においては支払利息の増加が利益を圧迫するリスクを内包しています。安定した利益を創出し続けるためには、発電プラントの高い稼働率を維持し続けることが絶対条件となります。
✔機会 (Opportunities)
国全体での脱炭素化の動きは加速の一途を辿っており、RE100を目指す企業などから再生可能エネルギー由来の電力への需要は今後さらに拡大することが確実視されています。加えて、地方創生や森林環境譲与税の活用といった文脈から、地域の森林整備と連動したバイオマス発電への公的支援や補助金制度が拡充される可能性も高く、事業モデルの社会的な重要性が増すことで、新たな成長機会を獲得しやすい環境が整っています。
✔脅威 (Threats)
FIT(固定価格買取制度)に依存する事業モデルである以上、将来的な買取価格の引き下げや制度自体の見直しは、中長期的な収益基盤を根底から揺るがす最大の脅威となります。また、全国的にバイオマス発電所の稼働が増加傾向にあるため、限られた地域資源である未利用木材を巡る他社との獲得競争が激化する恐れがあります。それに伴う燃料価格の高騰や、運送業界の「2024年問題」に端を発する物流費の上昇も、今後の利益率を押し下げる懸念材料です。
【今後の戦略として想像すること】
✔短期的戦略
足元の利益率をさらに高めるため、バーク材の自社破砕や林地残材の受け入れ比率を段階的に引き上げ、外部からのチップ購入コストを相対的に引き下げる「燃料調達の最適化」を推し進めることが重要であると考えます。これと並行して、IoTやAIを活用した発電設備の稼働モニタリングを強化し、予期せぬトラブルによる稼働停止時間を極限まで削減することで、年間送電量の安定的な最大化を図り、着実に有利子負債を圧縮していく財務戦略が求められます。
✔中長期的戦略
FIT制度の期間終了後を見据え、売電収入のみに頼らない多角的な収益モデルの確立が急務となります。バス停の床暖房で培った排熱利用のノウハウを応用し、近隣の農業用ハウス(高糖度トマトやきのこ栽培など)や温浴施設に対して熱を供給する「熱電併給(コージェネレーション)」のビジネスモデルを拡大することが有効です。また、グループの小売電気事業と連携し、地域内の企業や自治体へ電力を直接販売する地産地消のマイクログリッドを構築することで、地域経済に不可欠なインフラとしての地位を不動のものにしていく戦略が考えられます。
【まとめ】
株式会社大仙バイオマスエナジーの第10期決算は、当期純利益69百万円を計上し、設備投資負担が重い事業構造のなかで着実な収益化を証明する評価できる内容となっています。同社の最大の強みは、廃棄されるバーク材や林地残材を自社で燃料化する独自の調達網と、排熱利用などで地域社会と深く結びついたエコシステムを構築している点にあります。そのため、カーボンニュートラルという時代の要請を追い風に、さらなる存在感の発揮が期待されます。一方で、約18.4%という自己資本比率の向上と、将来のFIT制度見直しや燃料獲得競争といった外部リスクへの対応は避けて通れません。今後は、燃料調達のさらなる自立化と排熱利用の多角化を進め、FITに依存しない強靭な地域循環型エネルギーモデルを確立していくものと考えています。
【企業情報】
企業名: 株式会社大仙バイオマスエナジー
所在地: 秋田県大仙市協和稲沢字台林16番地1
代表者: 代表取締役 河合 雄介
設立: 2016年(平成28年)4月
資本金: 282百万円
事業内容: 秋田県産未利用材等を利用したバイオマス発電事業およびバーク燃料生産事業
株主: 株式会社タケエイ、ヴェオリア・ジャパン株式会社、みやぎ生活協同組合、株式会社門脇木材、タプロス株式会社、株式会社サイサン、いわて生活協同組合
