東京の巨大な地下鉄ネットワークを運営し、日々莫大な人流を支え続ける東京地下鉄株式会社。その東京メトロが100%出資し、新たな成長戦略の柱として立ち上げた不動産アセットマネジメントビジネスの全貌が、公表された第2期決算公告から浮かび上がってきました。2024年4月の設立以降、独自の私募REITである「東京メトロプライベートリート投資法人」の組成を推進する同社ですが、立ち上げ期特有の財務数値の裏側には、どのような勝算と強靭な資本力が隠されているのでしょうか。今回は、経営コンサルタントの視点から、その革新的な事業構造と財務基盤を深掘りしていきましょう。
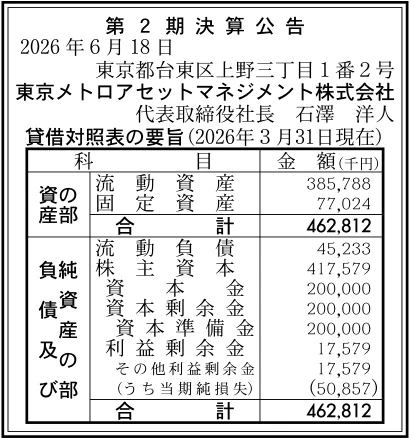
【決算ハイライト(第2期)】
| 資産合計 | 463百万円 (約4.6億円) |
|---|---|
| 負債合計 | 45百万円 (約0.5億円) |
| 純資産合計 | 418百万円 (約4.2億円) |
| 当期純損失 | 51百万円 (約0.5億円) |
| 自己資本比率 | 約90.2% |
【ひとこと】
今回の決算において最も注目すべき点は、設立から間もない第2期目でありながら、約90.2%という驚異的に高い自己資本比率を誇っている点です。私募REITの立ち上げや投資法人の登録に伴う各種登録費用や初期投資が先行したため、51百万円の当期純損失を計上していますが、東京メトログループの手厚い資本力を背景に財務健全性は極めて強固であり、今後の受託資産規模拡大に向けた地盤固めのフェーズであると言える状況です。
【企業概要】
企業名: 東京メトロアセットマネジメント株式会社
設立: 2024年4月1日
事業内容: 私募REIT(東京メトロプライベートリート投資法人)の資産運用業務、およびそれに付随する金融商品取引業、宅地建物取引業等
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔私募REIT(投資法人)の資産運用・管理事業
同社のビジネスモデルの核心であり、独自の私募リートである「東京メトロプライベートリート投資法人」の資産運用会社として、ファンドの投資戦略の策定から物件の選定、運用の最適化までを網羅しています。2024年12月の投資法人設立登記、および2025年1月の内閣総理大臣による投資法人登録(登録番号 関東財務局長 第173号)を完了し、本格的なファンド運用フェーズへ突入しました。機関投資家などの適格機関投資家から原資を募り、安定的かつ長期的なインカムゲイン(賃料収入)を最大化して分配する仕組みを構築することで、資本市場と東京の都市空間を繋ぐ高付加価値な金融サービ業務を展開しています。
✔東京メトログループのパイプライン連動型物件ソーシング事業
通常の不動産アセットマネジメント会社とは一線を画す、同社最大の差別化セグメントです。100%親会社である東京地下鉄株式会社が強力に推進する不動産事業戦略の3つの柱、すなわち「利便性の創出」「まちづくり(再開発)」「遊休地の活用」と完全に乗船・連動しています。東京メトロが有する圧倒的な知名度と信用力を背景に、一般の不動産マーケットには決して流通することのない駅前や駅直結といった一等地の稀少物件、さらには相互直通運転先の沿線物件にいたるまで、良質なアセットをスポンサーパイプラインを通じて優先的にファンド内へ組み入れる独自のソーシングルートを確立しています。
✔多様なアセットを取り込む総合型REIT組成事業
特定の用途に限定せず、オフィス、商業施設、レジデンス、物流施設など、首都圏の多様なアセットタイプに分散投資を行う「総合型REIT」としてのポートフォリオ構築を主導しています。東京の人流の結節点である駅周辺のポテンシャルを精査し、人流の変化や都市の成長トレンドに機敏にマッチした質の高いポートフォリオを構築する価値を有しています。これにより、特定の不動産市況の冷え込みやボラティリティに対するリスク分散を図ると同時に、東京の都市機能の魅力と活力を引き出すようなマクロ的な不動産投資を実践しています。
✔大手デベロッパーとの共同開発・財務協業事業
スポンサーである東京メトロが持つ、鉄道事業者ならではの駅周辺開発における優位性を活かし、大手不動産デベロッパーやゼネコンとの強固なアライアンス関係をアセットマネジメントの現場で具現化しています。大規模な都市再開発プロジェクトにおいて、初期段階から出口戦略(ファンドへの物件売却先)としての受け皿となることで、開発パートナーとの連携を強化しています。さらに、スポンサーのセイムボート出資(投資法人への共同出資)による投資家への安心感の提供や、メトログループの信用力を背景とした低コストな資金調達戦略(デットファイナンス)を統括しています。
✔その他の事業や特徴
宅地建物取引業免許(東京都知事(1)第110986号)、取引一任代理等認可(国土交通大臣認可第159号)、および金融商品取引業登録(関東財務局長(金商)第3442号)という、不動産ファンドビジネスの運営に不可欠な最高峰のライセンス・許認可を設立間もない段階で完全に網羅しています。資産運用のプロフェッショナル陣を役職員として揃え、一般社団法人資産運用業協会や一般社団法人不動産証券化協会などの主要団体に加入することで、NECやインフラ系大手にも劣らない、極めて厳格なガバナンスとコンプライアンス体制を社内に確立している点が大きな特徴です。
【財務状況等から見る経営環境】
✔外部環境
現在の首都圏の不動産市場を取り巻く外部環境は、東京の国際競争力の向上を目的とした主要駅周辺の大規模再開発が継続しており、一等地のプライム物件に対する需要は極めて堅調に推移しています。また、国内外の機関投資家の間では、株式や債券のボラティリティを避けるため、解約制限がありボラティリティが低く安定した分配金が期待できる「私募REIT(プライベートリート)」への投資配分(アロケーション)を拡大する潮流が続いています。一方で、世界的な金利上昇に伴う国内長期金利の上昇や、日銀の金融政策の変更に伴う借入金利の上昇懸念は、キャップレートの上昇圧力を生み、資金調達コストを増大させる構造的な脅威として慎重に動向を注視していくことが求められます。
✔内部環境
同社の内部環境においては、何よりも「東京メトロ100%子会社」という絶対的な知名度と盤石な経営基盤が最大の武器として社内に蓄積されています。2024年4月の会社設立から、投資法人の各種ライセンス取得、内閣総理大臣登録にいたるまで、極めてスムーズな事業立ち上げを完了しました。第2期(2026年3月期)の損益においては、51百万円の当期純損失を公表していますが、これは資産運用会社としてファンドの立ち上げ期に必要なシステム投資、人件費、許認可取得にかかる一時的な費用が先行して発生したためであり、アセットマネジメントビジネス特有の「Jカーブ」の底に位置する想定内の初期コスト構造であると推察されます。
✔安全性分析
公開された貸借対照表の要旨を確認すると、資産合計463百万円に対し、自己資本である純資産合計は418百万円を確保しており、自己資本比率は約90.2%という驚異的な安全性を誇っています。流動負債はわずか45百万円にとどまっており、固定負債は計上されておらず、外部負債(借入金等)が事実上ほとんど存在しない無借金に近い財務構造であることが理解できます。資本金200百万円に加えて同額の資本剰余金200百万円を有しており、初期の立ち上げ赤字を完全に吸収して17百万円の利益剰余金黒字を残している点を含め、親会社の強力な資本バックボーンに裏付けられた、極めて安全性の際立った極めて健全な財務基盤であると言える状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、首都東京のインフラを担う東京メトログループの絶大な信用力と、それを背景とした稀少物件への優先的なアクセス能力です。通常の不動産会社では取得不可能な駅前・駅直結の一等地や、地下鉄直通先の優良物件を独自のスポンサーパイプラインを通じて独占的に取得できるルートは、極めて強力な競争優位性となっています。また、自己資本比率約90.2%という無借金に近い圧倒的な財務の健全性を有しているため、スポンサーの信用力をフルに活かした低金利でのデットファイナンス(資金調達)が可能であり、セイムボート出資による投資家からの高い安心感を獲得できる点も強力な強みとして機能していると考えます。
✔弱み (Weaknesses)
一方で、ビジネスモデルにおける構造的な弱みとしては、新設会社(設立2期目)であるため、受託している「東京メトロプライベートリート投資法人」の運用資産規模(AUM)が未だ初期段階にあり、安定的かつ継続的な受託報酬(運用管理報酬)の絶対額が、固定費や先行投資費用をカバーしきれていない立ち上げ期のコスト構造が挙げられます。また、独自のソーシングルートが強力である反面、物件の供給源がスポンサーである東京メトロの不動産開発戦略や再開発のスケジュールに強く依存しやすいため、自社単独の努力だけでは資産規模の拡大スピードを急激にコントロールしにくい側面を内包しています。
✔機会 (Opportunities)
今後の事業拡大における最大の機会は、世界的なハイエンドマネーが集中する「首都東京のポテンシャルの持続的な向上」です。東京メトロネットワークを中心とした都心部の人流活性化や駅周辺のまちづくりは、ポートフォリオに組み入れる物件の賃料上昇や資産価値向上に直結します。また、金利の先行きが不透明なマクロ環境だからこそ、上場REITに比べて価格のボラティリティが低く、鑑定評価ベースで安定した基準価額が維持される私募REITへの機関投資家(年金基金や地方銀行等)からのニーズは急速に拡大しており、良質なファンドを求める旺盛な投資需要が追い風になると考えられます。
✔脅威 (Threats)
しかしながら、持続的な成長を脅かす外部要因として、国内における長期金利の上昇トレンドが挙げられます。金利の上昇はファンドの資金調達コストを直接的に押し上げるだけでなく、投資家が求める期待利回り(キャップレート)の上昇を招き、不動産価格の下落やスプレッドの縮小を引き起こすリスクを孕んでいます。また、首都圏の都心部における優良な実物不動産の取得競争は大手デベロッパーや海外ファンドの間で極めて激化しており、スポンサーパイプライン以外の外部物件(独自のソーシングルート)を拡張する際、買い負けや利回りのミスマッチが発生する脅威が存在します。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、投資法人の登録完了を受けて、スポンサーである東京メトロが保有する駅周辺のオフィスや商業施設、あるいは遊休地活用による初号物件のファンドへの組み入れを最優先で実行し、運用資産規模(AUM)の早期拡大を図ることが有効であると考えます。資産規模の拡大に比例してアセットマネジメント報酬(受託報酬)が安定的に積み上がるため、第2期で発生したシステム費用や人件費等の先行固定費を早期にペイし、第3期以降の単年度黒字化を確実なものにすることが重要です。同時に、スポンサーによるセイムボート出資の実施をフックに、地方銀行や生命保険会社といった国内の安定的かつ長期的な機関投資家に対して私募REITの資金募集を強力に推進し、強固なデット・エクイティの調達基盤を確立することが期待されます。
✔中長期的戦略
中長期的には、単なる親会社の保有物件の受け皿にとどまらず、東京メトロが展開する「まちづくり(大規模再開発)」のグランドデザインと一体化したファンド戦略を展開していくことが重要であると考えます。具体的には、主要な地下鉄駅の周辺開発において、大手不動産デベロッパーとの共同JV(合弁事業)案件へファンドを通じて参画し、駅直結・駅上の複合アセットを継続的にソーシングする強靭なパイプラインを構築することが有効と考えます。また、環境配慮型建築(グリーンビルディング)への投資を軸としたESG・サステナビリティ戦略をファンド運用に組み込み、世界水準の資産運用会社としての評価を確立することで、国内外の多様な投資家を惹きつける「東京の都市価値を最大化する総合型私募REITのトップランナー」へ進化していくと推測されます。
【まとめ】
今回の第2期決算を精査すると、東京メトロアセットマネジメント株式会社は51百万円の当期純損失を計上しているものの、これは私募REITの組成や投資法人登録に伴う初期の先行投資(Jカーブのフェーズ)によるものであり、自己資本比率は約90.2%という圧倒的な水準を維持して極めて強固な財政状態にあるという事実が明らかになりました。同社は、東京メトロ100%出資という絶大なるブランド信用力と、駅前・駅直結物件等の稀少アセットにダイレクトにアクセスできる独自のソーシングルートを最大の強みとしており、インカムゲインの安定性を求める機関投資家の私募REITへの強い需要を追い風として捉えています。金利の上昇や物件取得競争の激化といったマクロ環境の脅威はあるものの、潤沢な資本力とグループシナジーを背景に、今後は運用資産規模の早期拡大による受託報酬の積み上げと、大手デベロッパーとの再開発連携を加速させることで、東京の都市としての魅力と活力を金融の側面から力強く牽引する、高付加価値型のアセットマネジメント企業へと力強く成長していくものと考えています。
【企業情報】
企業名: 東京メトロアセットマネジメント株式会社
所在地: 東京都台東区上野三丁目1番2号
代表者: 代表取締役社長 石澤 洋人
設立: 2024年4月1日
資本金: 200百万円
事業内容: 私募REIT(東京メトロプライベートリート投資法人)の資産運用・管理業務、およびそれに付随する金融商品取引業、宅地建物取引業等
株主: 東京地下鉄株式会社(100%)
