日本のラグジュアリークルーズ市場において、他の追随を許さない圧倒的なブランド価値を誇る「飛鳥クルーズ」。その運航を担う郵船クルーズ株式会社の第38期決算が公表されました。2025年の最新鋭客船「飛鳥Ⅲ」の就航により、国内唯一の豪華客船2隻体制を確立した同社ですが、今回の決算書には大規模投資期特有の財務的な変化が鮮明に記録されています。一見すると大きな赤字に見える数値の裏側に、どのような経営戦略の意図と未来への布石が隠されているのか、経営コンサルタントの視点からその深層を解き明かしていきましょう。
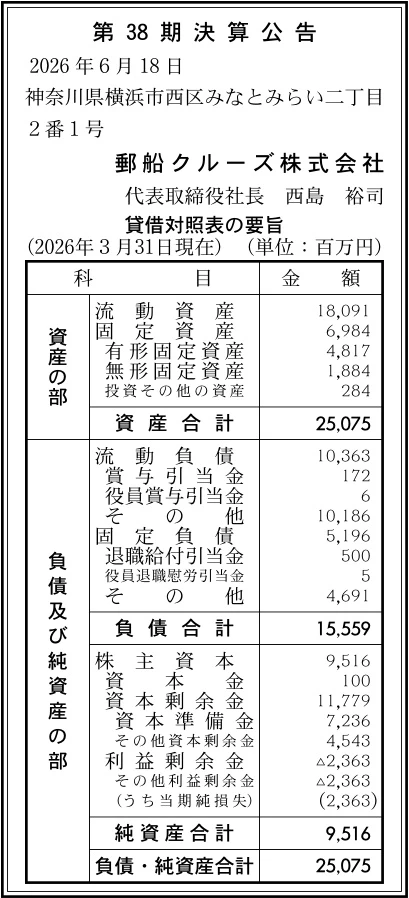
【決算ハイライト(第38期)】
| 資産合計 | 25,075百万円 (約250.8億円) |
|---|---|
| 負債合計 | 15,559百万円 (約155.6億円) |
| 純資産合計 | 9,516百万円 (約95.2億円) |
| 当期純損失 | 2,363百万円 (約23.6億円) |
| 自己資本比率 | 約38.0% |
【ひとこと】
今回の決算において最も注目すべき点は、最新鋭の客船「飛鳥Ⅲ」の就航に伴う先行投資や減価償却費の計上により、2,363百万円の当期純損失となっているのではないかと推察される点です。しかし、資本剰余金が約117億円と厚く、自己資本比率も約38.0%という健全な水準を維持しています。一時的な赤字であるものの、財務基盤は依然として強固であり、2隻体制による今後の収益拡大に向けた助走期間であると言える状況です。
【企業概要】
企業名: 郵船クルーズ株式会社
設立: 1989年1月
事業内容: クルーズ客船「飛鳥Ⅱ」「飛鳥Ⅲ」の運航、クルーズ商品の企画開発・販売、および関連するオリジナル商品の企画・販売
https://www.asukacruise.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔飛鳥シリーズの客船運航およびクルーズ企画開発事業
同社のコア事業であり、日本籍最大のプレミアムクルーズ客船「飛鳥Ⅱ」および2025年夏に華々しく就航した新造船「飛鳥Ⅲ」の2隻を洋上に展開しています。数日間のワンナイトクルーズから、日本一周、さらには多くの旅人が憧れる「世界一周クルーズ」まで、顧客のニーズに合わせた多彩な航路を企画・開発しています。ターゲットとなるのは国内のシニア層や富裕層、そして上質な日本型ホスピタリティを求めるインバウンドのハイエンド層です。移動手段としての船旅ではなく、移動そのものが最上の観光となる旅行商品を設計し、高価格帯でありながらリピーターを惹きつけ続ける強固な顧客基盤を構築しています。
✔洋上の美食を提供するレストラン・フードサービス事業
「飛鳥クルーズ」の満足度を左右する極めて重要な事業セグメントです。船内では、日本の四季折々の旬の食材や寄港地の文化にインスパイアされた本格的な和食、洗練されたフレンチ、至高のイタリアン、ダイナミックなグリル料理など、個性豊かな複数のダイニングを展開しています。「飛鳥Ⅱ」のメインダイニング「フォーシーズン・ダイニングルーム」や、上級客室向けプレミアダイニング「ザ・ベール」でのオープンシーティング制など、洗練された食空間を演出しています。これらのお食事は原則として旅行代金に含まれており、有料の本格江戸前寿司割烹「海彦」も含め、洋上のラグジュアリーホテルとしての高い体験価値を担保する中核となっています。
✔エンターテインメントおよびカルチャー・ウェルネス提供事業
船内での時間を豊かに彩るための多角的なサービスを展開しています。世界各国から厳選されたトップクラスのシンガーやダンサーによる本格的なプロダクションショーを上演するシアター施設、優雅なダンスタイムを提供するホール、そして大人の知的好奇心を刺激する専門講師の講演会や各種体験講座を日夜開催しています。また、海を見渡す展望大浴場「グランドスパ」や露天風呂、植物由来の高級サロン&スパ、フィットネスジム、さらにはエアリアルヨガなどを提供するスタジオなど、長期航海中であっても心身ともにリフレッシュできる極上のウェルネス環境を提供しています。
✔ライフスタイル商品・オリジナルプロダクト企画販売事業
客船「飛鳥Ⅱ」「飛鳥Ⅲ」のブランド価値を陸上や乗船後の記念として繋ぎ止めるための物販事業です。船内のショッピングエリアに位置するセレクトショップやブティックにおいて、高品質なアパレル、宝飾品、ドレスアップアイテムなどを提供するほか、公式オンラインショップを運営しています。「飛鳥クルーズ」のロゴをあしらったオリジナルのお菓子や雑貨、有名ブランドとのコラボレーションアイテム、船内に展示されている美術品をモチーフにした限定グッズなど、付加価値の高いマーチャンダイジングを展開し、旅の思い出を形にする高利益率なサブ事業として機能しています。
✔その他の事業や特徴
同社を象徴する最大の特徴は、日本郵船株式会社の100%出資子会社として、海運業界の世界的リーダーが持つ厳格な安全運航マネジメントと、日本の伝統的な「和のおもてなし」を高次元で融合させている点にあります。全室海側・バスタブ付きの客室設計や、24時間日本語で対応可能な安心のサービス体制は、海外のメガクルーズ客船には真似のできない独自の強みです。また、会員組織「My ASUKA CLUB」を通じてリピーターへのお得な特典や船上クーポンの付与、顧客データの緊密な管理を行うことで、極めて高いエンゲージメントと継続的な乗船需要を維持しています。
【財務状況等から見る経営環境】
✔外部環境
世界的な富裕層の拡大やレジャー支出のプレミアム化を背景に、ハイエンドなクルーズ客船への需要は世界規模で持続的な成長トレンドにあります。特に国内市場においては、可処分所得と時間にゆとりのあるアクティブシニア層が順調に拡大しており、本物志向の体験型観光に対する支出意欲は極めて旺盛です。しかしながら、マクロ環境における脅威として、原油価格の高騰に伴う船舶燃料費のコストアップや、為替市場における大幅な円安の進行が挙げられます。海外の寄港地における港湾使用料や調達コストが膨らむため、運航原価の管理は一段と難易度を増しており、これらをいかにブランド力を毀損せずに価格転嫁、あるいは吸収できるかが課題となっています。さらに、業界全体での環境規制強化に対応するため、環境配慮型の運航体制への投資圧力が強まっています。
✔内部環境
同社の内部環境における最大のトピックは、2025年夏に無事就航を迎えた新造船「飛鳥Ⅲ」の導入です。これにより、これまでの「飛鳥Ⅱ」単独の運航体制から、国内唯一となるラグジュアリー客船2隻体制への移行を達成しました。この戦略的シフトにより、多様なクルーズスケジュールを並行して実施することが可能となり、潜在顧客層の取り込みやチャーター需要への柔軟な対応といった営業面での選択肢が飛躍的に拡大しています。その一方で、最新鋭船の建造や各種デジタルインフラ(Starlinkの導入や公式アプリの刷新など)の整備、初期の運航・安全体制の構築に伴う多額の固定費や初期費用が先行して発生しています。現在は、この莫大な投資が収益として回収され始める前の、いわゆる「Jカーブ効果」の底に位置するフェーズであると分析できます。
✔安全性分析
第38期のバランスシートを見ると、総資産25,075百万円に対して純資産は9,516百万円となっており、自己資本比率は約38.0%を確保しています。大規模な船舶投資を実行した直後の局面であることを考慮すれば、この比率は財務の健全性を十分に維持している水準であると言えます。負債合計は15,559百万円にのぼり、そのうち流動負債が10,363百万円を占めているものの、流動資産は18,091百万円が確保されているため、短期的な支払能力を示す流動比率は約174.6%と極めて良好です。手元流動性は非常に潤沢であり、利益剰余金が一時的に▲2,363百万円という累積損失(マイナス)を記録しているものの、これは厚い資本剰余金(11,779百万円)によって完全にカバーされています。親会社である日本郵船の強力な信用力と資本バックボーンも加味すれば、財務的な破綻リスクは極めて低く、安全性の高い構造を維持しています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、日本の富裕層レジャー市場において確固たる地位を築き上げた「飛鳥クルーズ」の圧倒的なブランド価値と高い参入障壁です。長年にわたって洗練されてきた「和のおもてなし」と高品質なフードサービス、そして全室海側を基本とする客室設計は、海外の大型客船にはない独自の競争優位性となっています。さらに、新造船「飛鳥Ⅲ」の就航により国内唯一の2隻体制を確立したことで、柔軟な配船スケジュールが可能となり、顧客満足度のさらなる向上が期待できます。日本郵船グループの厳格な船舶管理・安全運航ノウハウに裏付けられた高い信頼性も、富裕層顧客が安心して高額な旅行商品を一括購入する上での強力な基盤として機能しています。
✔弱み (Weaknesses)
一方で、ビジネスモデルにおける構造的な弱みとして、巨大な豪華客船という超重量級の有形固定資産を保有するため、減価償却費や金利負担、修繕維持費といった固定費が非常に重い点が挙げられます。乗客の有無にかかわらず発生するコストの割合が高いため、損益分岐点が高く、客室稼働率の低下がダイレクトに利益の悪化につながりやすい脆弱性を持っています。また、クルーズ商品という性質上、顧客の購買決定から実際の乗船・売上計上までのリードタイムが長く、業績の季節変動も大きい傾向があります。さらに、2隻体制への拡大に伴い、洋上で高品質なサービスを提供できる優秀な海上社員やレセプションスタッフ、専門シェフなどの高度人材を安定的に確保・育成していくための採用コスト負担も増大しています。
✔機会 (Opportunities)
外部環境がもたらす最大の機会は、国内外におけるハイエンドトラベル市場の旺盛な拡大です。日本国内のシニア層の底堅い富裕化に加え、アジア圏をはじめとする海外の超富裕層の間で、「日本の四季や地方の文化を海から贅沢に巡るクルーズ旅」への注目が集まっています。インバウンドのラグジュアリー観光需要を取り込む余地は極めて大きいと考えられます。また、ワーケーションの普及や衛星通信Starlinkの船内標準化により、現役の経営者やビジネスエリートが中長期の航海に滞在しながら仕事を継続できる環境が整ったため、これまでのシニア中心の市場からミドル・アッパー層へと顧客ターゲットを拡張する新たな市場開拓の機会が到来しています。
✔脅威 (Threats)
しかしながら、持続的な成長を脅かす外部リスクとして、不透明感を増す国際情勢や地政学的リスクが挙げられます。世界一周クルーズなどのロングクルーズにおいて、特定の海域での紛争や治安悪化が発生した場合、航路の大幅な変更や寄港地のキャンセルを余儀なくされ、旅行商品の魅力低下や運航コストの増加を招く危険性があります。また、原油相場の上昇に伴う船舶用燃料価格の高騰や、急激な為替の円安進行は、海外の港湾費用や現地調達コストを押し上げる直接的な財務脅威です。さらに、気候変動に伴う大型台風の発生頻度の増加など、自然災害による運航スケジュールの乱れが機会損失や顧客対応コストの増加を引き起こすリスクをつねに孕んでいます。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、就航したばかりの「飛鳥Ⅲ」の客室稼働率を早期に高水準で安定させ、投資フェーズから確実な現金回収フェーズへと移行させることが最優先課題であると考えます。そのためには、新船のプレミアム価値を前面に押し出したプロモーションを展開し、既存の「My ASUKA CLUB」会員の買い替え・乗船需要を刺激するとともに、WEB予約システム「My ASUKA PLANS」の利便性を徹底的にアピールすることが有効です。また、為替や燃料費の高騰に対抗するため、国内発着の数日間のショートクルーズや週末クルーズの比率を戦略的に高め、海外寄港に伴う外貨建てコストの発生を抑制しつつ、効率的な運航ローテーションを確立することが求められます。船内物販やオンラインショップの限定商品拡充、事前予約制レストランでのアップセルを強化し、乗客一人あたりの船内消費単価(オンボード・レベニュー)の最大化を強力に推進していくことが、目先の収益性改善に大きく寄与すると考えます。
✔中長期的戦略
中長期的には、国内唯一の2隻体制という圧倒的なスケールメリットを最大限に活かし、「飛鳥Ⅱ」と「飛鳥Ⅲ」のブランドポジショニングを明確に差別化するマルチブランド戦略を推進することが重要であると考えます。例えば、「飛鳥Ⅱ」では従来の伝統的な和のホスピタリティと落ち着いたロングクルーズを主軸とし、「飛鳥Ⅲ」ではドレスコードを「エレガントカジュアル」に統一した自由度の高いパーソナライズ型サービスやデジタル環境を前面に出すことで、現役の富裕層や次世代のファミリー層、ハイエンドなインバウンド層を新規に開拓していく役割分担が有効と考えます。さらに、脱炭素社会に向けた環境配慮型の次世代船舶技術へのアプローチを進めると同時に、国内外の高級ホテルやプレミアムブランドとの戦略的タイアップを通じて、洋上にとどまらない総合的な「ラグジュアリー・ライフスタイル・プラットフォーム」へとビジネスモデルを進化させていくことが、長期的な持続可能性を確固たるものにすると推測されます。
【まとめ】
今回の第38期決算を詳細に分析すると、郵船クルーズ株式会社は当期純損失2,363百万円という赤字を計上しているものの、これは最新鋭客船「飛鳥Ⅲ」の就航という未来の成長に向けた巨額の先行投資に伴う一時的な事象(Jカーブの局面)であると考えられます。同社は、日本におけるラグジュアリークルーズの絶対的王者としての強力なブランド力と、新船導入による国内唯一の2隻体制という圧倒的な強みを有しており、ハイエンドな体験型観光やインバウンドの拡大という絶好の機会に直面しています。燃料費高騰や固定費負担の重さといった構造的な課題や脅威はあるものの、流動比率約174.6%に裏付けられた手元資金の潤沢さと、自己資本比率約38.0%の強固な財務体質、そして日本郵船グループの盤石な後ろ盾により、経営の安定性は極めて高く保たれています。今後は、2隻の明確なキャラクター出し分けによる顧客層の開拓と、船内消費の最大化を進めることで、この投資を大きな果実へと変え、日本のクルーズ文化をリードする圧倒的な高収益企業へと回帰していくものと考えています。
【企業情報】
企業名: 郵船クルーズ株式会社
所在地: 横浜市西区みなとみらい2-2-1 横浜ランドマークタワー47F
代表者: 代表取締役社長 西島 裕司
設立: 1989年1月
資本金: 100百万円
事業内容: クルーズ客船「飛鳥Ⅱ」「飛鳥Ⅲ」の運航、クルーズ商品の企画開発、集客、オリジナル商品の企画・販売
株主: 日本郵船株式会社
