日本最北の地である北海道稚内市を拠点とし、宗谷地方の交通インフラを長年にわたり支え続けている宗谷バス株式会社。過疎化や人口減少が進む極めて厳しい経営環境の中にあって、地域住民の生活の足として、また利尻・礼文や宗谷岬へと向かう観光客の重要な移動手段として、同社が担う役割は計り知れないほど大きなものがあります。今回は、地域公共交通が直面する過酷な現実と、その中で奮闘する同社の第74期決算公告を深く読み解きながら、過疎地交通の財務的な実態と持続可能性に向けた経営戦略を、コンサルタントの専門的な視点から考察していきます。
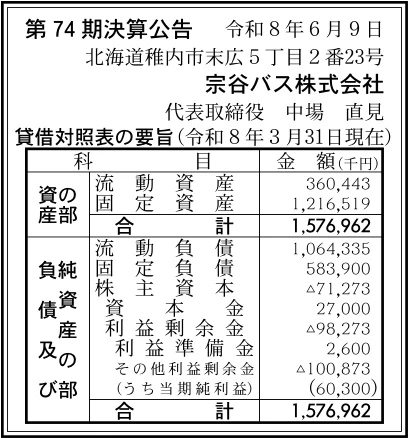
【決算ハイライト(第74期)】
| 資産合計 | 1,577百万円 (約15.8億円) |
|---|---|
| 負債合計 | 1,648百万円 (約16.5億円) |
| 純資産合計 | ▲71百万円 (約▲0.7億円) |
| 当期純利益 | 60百万円 (約0.6億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
第74期決算において、当期純利益60百万円を計上し、単年度での黒字をしっかりと確保している点が注目されます。しかしながら、純資産は▲71百万円となっており、依然として債務超過の状態にあるという極めて厳しい財務状況が浮き彫りになっています。日本最北端の稚内市を拠点とし、地域に必要不可欠な路線バスや観光路線を運行するインフラ企業として、継続的な収益確保と抜本的な財務基盤の立て直しが今後の重要な課題になると言える状況です。
【企業概要】
企業名: 宗谷バス株式会社
設立: 1952年7月1日
事業内容: 路線バス、定期観光バス、都市間バス、空港連絡バス、貸切バスの運行事業など
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔路線バス・空港連絡バス事業
稚内市を中心とした宗谷管内の各市町村において、地域住民の日常的な足となる生活路線バスを運行しています。また、稚内市内と稚内空港を結ぶ空港連絡バスは、航空便の到着を待って出発するなど、空の便とのスムーズな接続を図ることで地域内外の流動を支える極めて重要なアクセス手段として機能しています。
✔定期観光バス事業
観光シーズンである5月から9月頃にかけて、稚内市内をはじめ、日本最北端の離島である利尻島や礼文島において、魅力的な観光地を効率よく巡る定期観光バスを運行しています。発車オーライネット等のインターネット予約システムを導入しており、国内外から訪れる観光客に対して高い利便性と満足度を提供する収益性の高い事業部門となっています。
✔都市間バス事業
道内の主要都市を長距離で結ぶ予約制の都市間バスを運行しています。稚内と札幌をつなぐ「わっかない号」をはじめ、枝幸と札幌・旭川間の「えさし号」、鬼志別と旭川間の「天北号」を展開しています。一人掛け3列シートやWi-Fi、USB充電設備などを備えた快適な車両を導入しており、鉄道に代わる重要な長距離移動インフラとしての役割を担っています。
✔貸切バス事業
北海道全域を隈なく案内する貸切観光バスを提供しています。同社は「貸切バス事業者安全性評価認定制度」において最高位である三ツ星を獲得しており、高度な安全基準を満たしていることが対外的に証明されています。この安全・安心に対するブランド力を武器に、修学旅行や団体ツアーなどの需要を確実に取り込んでいます。
✔その他の事業や特徴
全社を挙げて「事故防止5原則」を遵守し、運輸安全マネジメントを通じた徹底的な安全運行への取り組みを行っています。また、地域社会との協調・連携を図りながら、単なる一企業としてではなく、「良き市民企業」として地域に根ざした社会貢献活動を企業行動規範に掲げ、実践している点が組織の大きな特徴です。
【財務状況等から見る経営環境】
✔外部環境
宗谷バスを取り巻く外部環境は、地方の公共交通機関が直面する典型的な困難と独自の好機が入り交じった複雑な状況にあります。最も深刻な課題は、広大な宗谷エリアにおける急激な人口減少と少子高齢化の進行です。これにより、生活路線バスの日常的な運賃収入は構造的な減少傾向にあり、単独での路線維持が年々厳しさを増しています。さらに、全国的な社会問題となっているバス運転手不足(いわゆる2024年問題)や、燃料軽油価格の高止まりが運行コストを大きく押し上げています。一方で、新型コロナウイルス禍を経て、国内外からの観光客やインバウンド需要は順調な回復基調を見せており、夏場の利尻・礼文や稚内周辺の観光路線においては旺盛な需要を取り込める絶好の追い風が吹いている側面もあります。
✔内部環境
組織の内部基盤においては、過疎地という厳しい条件を抱えながらも、安全運行に対する一切の妥協を排する組織文化が深く根付いている点が最大の強みです。貸切バス事業での「三ツ星認定」の取得は、徹底したコンプライアンス遵守と乗務員教育の成果であり、顧客に対する強い信頼の証となっています。また、都市間バスへの快適な車両設備の導入や、インターネットによるチケットレス乗車システムの整備など、顧客の利便性向上に向けたデジタル投資も着実に進めており、限られた人員の中で運営効率を高める努力が社内の随所に見受けられます。
✔安全性分析
当期の貸借対照表の要旨を専門的に分析すると、資産合計1,577百万円に対して負債合計が1,648百万円に膨らんでおり、その差額として純資産が▲71百万円のマイナスとなる、いわゆる「債務超過」の状態に陥っていることが確認できます。これは、過去の赤字が累積して利益剰余金が大きくマイナス(▲98百万円)となっていることが原因であり、財務の安全性という観点からは極めて危機的な水準にあると言わざるを得ません。しかしながら、当期においては60百万円の当期純利益を確保し、見事に単年度での黒字化を達成しています。これは不採算路線の見直しや観光需要の取り込み、あるいは徹底したコスト削減などの経営努力が確実に実を結んでいる証左であり、債務超過解消に向けたポジティブな第一歩を踏み出していると評価できる状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の卓越した強みは、日本最北端の稚内や宗谷岬、そして豊かな自然を誇る利尻島・礼文島という、独自性が極めて高く代替不可能な観光資源へ直結するアクセスルートを掌握している点にあります。また、最高位の安全評価認定を受けた貸切バス事業の信頼性や、長時間の乗車でも疲労の少ない充実した設備を持つ都市間バスの保有など、安全と快適さを両立させるサービス品質の高さは、他社にはない強力な競争優位性となっています。
✔弱み (Weaknesses)
最大の弱みは、純資産がマイナスに陥っている債務超過という極めて脆弱な財務体質です。この財務の厳しさは、広大で人口密度の低い宗谷地方において、公共インフラとして赤字必至の生活路線を多数維持しなければならないという、地方バス事業特有の重い構造的負担に起因しています。資金的な余裕が乏しいため、最新の環境対応車両への投資や、システム刷新に向けた大規模な先行投資を思い切って実行しにくいというジレンマを抱えています。
✔機会 (Opportunities)
今後の収益回復に向けた最大のチャンスは、北海道観光の再活性化によるインバウンドを含めた国内外からの旅客需要の急増です。とりわけ、夏季限定の定期観光バスや空港からの二次交通は、工夫次第で単価向上が見込める有望な分野です。また、地方の公共交通ネットワークを維持するために、国や地方自治体が推進する補助金制度の拡充や、異業種と連携して移動の利便性を高めるMaaS(Mobility as a Service)の取り組みに参画することで、新たな支援や協調モデルを構築できる機会が広がっています。
✔脅威 (Threats)
経営を脅かす最大の不確実要因は、深刻化の一途をたどるバス乗務員の慢性的な不足です。労働時間の規制強化も相まって、必要な運行本数を維持することすら困難になるリスクが常に存在しています。加えて、ウクライナ情勢等による国際的な燃料価格の変動が運行コストを直撃する脅威や、想定を超えるスピードで進む地域の人口減少が、生活路線の利用基盤そのものを根底から崩壊させてしまう中長期的な恐怖も拭いきれません。
【今後の戦略として想像すること】
✔短期的戦略
足元の債務超過という危機的状況から早期に脱却するため、当期の黒字化の勢いを止めず、収益性の高い事業に経営資源を集中投下することが有効であると考えます。具体的には、稼ぎ頭である夏季の定期観光バスや都市間バスにおいて、ダイナミックプライシング(需要に応じた変動料金制)の導入や高付加価値な企画ツアーの展開により、一人当たりの客単価を徹底して引き上げることが重要です。同時に、乗客の少ない生活路線については、地元自治体との間で補助金の増額交渉や、オンデマンド型交通(予約型乗り合いタクシー)への転換など、コストに見合った持続可能な路線再編を痛みを伴ってでも迅速に進めていくことが求められると推測します。
✔中長期的戦略
中長期的な企業の存続と公共交通インフラの維持を両立させるためには、一企業としての自助努力の限界を超え、地域社会全体で交通を支える「公有民営」モデルへの移行や、抜本的な資本増強策を模索することが不可欠になるでしょう。具体的には、沿線の自治体や地元企業と出資を含めた強固なパートナーシップを結び、過疎地であっても移動の自由を担保できる広域的なMaaSプラットフォームの構築を主導することが有効です。さらに、労働力不足という構造的課題に対処するため、将来的な自動運転技術のテスト導入や、乗務員の魅力的な労働環境の整備に向けた中長期的な投資計画を策定し、持続可能なモビリティ企業へと生まれ変わっていくことが重要になると考えています。
【まとめ】
今回の第74期決算公告の数値を分析した結果、宗谷バス株式会社は当期純利益60百万円を計上して単年度の黒字化を見事に達成した一方で、累積赤字による純資産▲71百万円の「債務超過」状態にあるという、極めてシビアな財務状況に置かれている事実が明確となりました。同社は、利尻・礼文や稚内といった日本有数の観光地への独自の交通網と、最高ランクの安全運行体制という強力な強みを保持しています。そのため、コロナ禍から回復しつつあるインバウンドや観光需要の増大は、同社の業績回復に向けた強力な成長機会として作用しています。一方で、乗務員の深刻な不足や、広大な過疎地における路線維持という地方交通特有の重い課題にも直面しています。しかし今後は、今回の黒字化で得た貴重な資金を足がかりとして、収益路線のさらなる高付加価値化を進めるとともに、行政と一体となった抜本的な路線再編と資本の立て直しを断行することで、これら環境の脅威を乗り越え、日本最北端の生活と観光を守る不可欠な大動脈として、持続可能な未来への道を力強く切り拓いていくものと考えています。
【企業情報】
企業名: 宗谷バス株式会社
所在地: 北海道稚内市末広5丁目2番23号
代表者: 代表取締役社長 中場 直見
設立: 1952年7月1日
資本金: 27百万円
事業内容: 路線バス、定期観光バス、都市間バス、空港連絡バス、貸切バスの運行など
