電業社工事株式会社が、第47期の決算公告を公表しました。同社は風水力機械の大手メーカーである電業社機械製作所のグループ企業として、静岡県を中心とした地域の水インフラや防災インフラの据付・保守管理を担う重要なエンジニアリング企業です。近年、地球温暖化に伴う気候変動や水害リスクの高まりにより、同社が手掛ける排水機場などのポンプ設備の維持管理に対する社会的責任はこれまで以上に重くなっています。本記事では、公開された財務データをもとに、同社の経営環境や今後の戦略的展望について詳しく考察していきます。
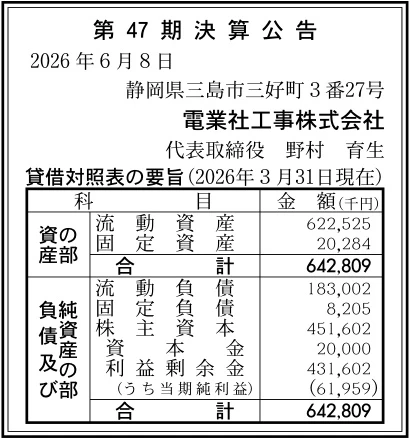
【決算ハイライト(第47期)】
| 資産合計 | 643百万円 (約6.4億円) |
|---|---|
| 負債合計 | 191百万円 (約1.9億円) |
| 純資産合計 | 452百万円 (約4.5億円) |
| 当期純利益 | 62百万円 (約0.6億円) |
| 自己資本比率 | 約70% |
【ひとこと】
電業社工事株式会社の第47期決算は、当期純利益が約62百万円と非常に堅調な業績を記録しています。特筆すべきは自己資本比率が約70%に達している点であり、負債が少なく財務の健全性が極めて高いことが窺えます。親会社である電業社機械製作所との強固な連携のもと、地域密着型の風水力機械メンテナンスという安定したストックビジネスの強みが、数字にしっかりと表れていると言える状況です。
【企業概要】
企業名: 電業社工事株式会社
設立: 1979年
事業内容: 風水力機械・廃水処理装置等の販売および設備工事、インフラ設備の保守管理・点検修理業務
https://www.dmw.co.jp/dkk/index.html
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔排水機場インフラ点検・整備事業
大雨や台風などの際、雨水や生活排水を河川へ強制的に排出し、地域の浸水被害を防ぐ排水機場の維持管理を担っています。大きな河川に挟まれたリスクの高い地域において、自治会や地方自治体と緊密に連携しながら、月に一回あるいは半年に一回といった定期的なサイクルで電気関係、機械関係、自家発電機の精密点検およびポンプの試運転を実施しています。水害の危険が迫った際に設備が確実に作動する状態を維持し、人々の生命と財産を災害から守るという、極めて公共性と社会的責任の高いコア事業です。
✔汚水処理施設・浄化インフラ整備事業
市内の各家庭や事業所から排出される下水を集め、浄化センターまで安全かつ確実に圧送するためのポンプ施設において、年一回の大規模な定期点検や整備を行っています。具体的には、ポンプの点検窓から羽根車とケーシングの隙間が適切に保たれているかをミクロン単位で計測するほか、シャフトを支える軸受の温度変化や、回転設備全体の微細な振動を測定して異常を検知します。目立たないながらも都市環境の衛生と日常生活を根底から支え、設備の長寿命化とトラブルの未然防止に貢献しています。
✔取水場施設・産業用ポンプ据付事業
河川から水を引き入れ、地域の工場へ工業用水を安定的に圧送する取水場施設において、摩耗や劣化が進んだポンプ設備の更新や整備後の据付工事を手掛けています。工場で精密に整備された大型のポンプ回転体を、施設内のクレーンを用いて吊り上げ、寸分のズレもなくケーシングへと組み込む作業には、極めて繊細で卓越した技能が要求されます。地域経済を支えるものづくり産業のインフラの稼働を止めないための、高度なエンジニアリング技術を提供する事業領域です。
✔風水力機械および動力制御盤類の販売・施工事業
親会社である電業社機械製作所の高性能な風水力機械や廃水処理装置、さらにはそれらを精密にコントロールするための動力制御盤類を、官公庁や民間企業に向けて販売するとともに、最適な設備工事の計画・設計・監理を包括的に実施しています。機械器具設置工事をはじめ、水道施設、電気、管工事、鋼構造物など、多岐にわたる特定建設業許可を保有している強みを活かし、ハードウェアの提供から実際の施工、そしてアフターフォローに至るまでのライフサイクル全体をワンストップでサポートしています。
✔個々の技術水準が高い多能工人材集団
同社が目指し、かつ組織の強みとなっているのが、一人の技術者が複数の専門領域の技能を併せ持つ「多能工人材」の育成と集団化です。機械の整備だけでなく、電気回路の診断や配管工事など、現場で求められる多様なタスクに対して一括で柔軟に対応できる体制を構築しています。これにより、現場への派遣人数の最適化と作業効率の大幅な向上を実現しており、顧客への即応性と高いコストパフォーマンスを両立させる同社の独自性となっています。
【財務状況等から見る経営環境】
✔外部環境
昨今の外部環境において最も顕著な動向は、地球温暖化の進行に伴う大型台風の襲来や、予測困難なゲリラ豪雨の頻発化であり、これにより全国の自治体や地域社会において防災・減災対策が最優先課題となっています。水害を未然に防ぐための排水機場や各種ポンプインフラの重要性はかつてないほどに高まっており、これらを健全に維持するためのメンテナンス需要は非常に強固に推移しています。さらに、日本国内の多くの水インフラ施設が高度経済成長期に建設されてから数十年が経過し、一斉に老朽化のピークを迎えていることから、設備の長寿命化工事や計画的な更新需要が持続的に拡大している傾向が見て取れます。一方で、建設・エンジニアリング業界全体における深刻な技術者不足や、最低賃金の引き上げに伴う労務費の上昇、さらには部材価格の高止まりが、構造的な原価圧迫要因として意識される経営環境にあります。
✔内部環境
このような外部環境の変革に対し、同社は東証上場企業である電業社機械製作所のグループ企業として、1979年の独立以来、半世紀近くにわたり地域密着型の風水力インフラ保守をリードしてきた強固な経営基盤を有しています。長年の実務を通じて蓄積されたインフラメンテナンスの豊富なデータと、現場で磨き上げられた多能工たちの高い技術力は、他社が容易に追随できない強力な参入障壁となっています。また、静岡県企業局や農林事務所、近隣の主要自治体(三島市、沼津市、富士市など)を主要取引先として確保しており、官公庁からの安定したリピート受注が売上を力強く支えています。さらに、2023年には静岡県中部に「藤枝営業所」を新設するなど、既存の強みを活かしながら事業エリアの拡大と即応体制の強化を着実に進めている組織の柔軟性が見て取れます。
✔安全性分析
公開された貸借対照表の要旨から財務構造を紐解くと、総資産約6.4億円に対して純資産が約4.5億円となっており、自己資本比率は約70%という、建設・エンジニアリング業界の中でも驚異的かつ極めて健全な水準を維持しています。バランスシートの内訳を見ると、流動資産が約6.2億円と総資産の9割以上を占めているのに対し、流動負債は約1.8億円に抑えられており、短期的な支払能力を示す流動比率は300%を大幅に超える卓越した安全性を誇っています。固定資産を約20百万円ときわめてスリムに抑えている点からは、過度な自社設備を抱え込まずに技術力と人材というソフト面の資本を最大活用している資産効率の高さが伺えます。内部留保である利益剰余金も約4.3億円と資本金の20倍以上に達しており、これまでの堅実な黒字経営の積み重ねが、何事にも揺るぎない強固な財務体質を作り上げていると言える状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
電業社機械製作所の情報とブランド力を背景とした高い信用力と、水インフラ保守の領域で圧倒的な支持を集める確かな技術力が同社の最大の強みです。一人の技術者が機械・電気・管工事などの複数分野をカバーできる「多能工人材」の育成に成功しており、少人数で迅速かつ高品質な現場対応を可能にしています。また、自己資本比率約70%という無借金に近い極めて強固な財務基盤を有しているため、不況や金利変動の影響を受けにくく、新営業所の開設や人材育成といった将来への成長投資を自社資金で安定的に実行できる環境が整っていると考えます。
✔弱み (Weaknesses)
事業の主要な営業基盤が静岡県東部を中心とした特定の地域に集中しており、主要取引先である地元の官公庁や親会社の案件動向によって全体の業績が左右されやすいという地域的依存度の高さが構造的な弱みとなっています。また、提供するサービスの質が個々の技術者の経験や技能に深く依存しているため、少子高齢化が進展する中で優秀な人材を継続的に採用し、熟練の域に達するまで長期的に育成していくための時間的・金銭的コストの負担が、組織拡大における足かせとなる可能性を内包していると推測されます。
✔機会 (Opportunities)
気候変動の激甚化に伴い、国や自治体による防災・減災関連のインフラ予算が重点的に配分される流れは、同社の排水機場等の整備事業にとって中長期的かつ強力な追い風です。さらに、国内の水道・下水道施設の老朽化対策としての包括的な民間委託や指定管理者制度の導入拡大は、単なる一過性の工事受注を超えて、長期にわたる安定的な保守管理契約(ストックビジネス)を新たに獲得する絶好の機会となっています。2023年に新設した藤枝営業所を核に、中部エリアへの本格的な水平展開を進めることで、未開拓の市場シェアを一気に獲得できる好機を迎えています。
✔脅威 (Threats)
国内の生産年齢人口の急激な減少により、インフラ維持を担う若手技術者の獲得競争が一段と激化しており、採用活動の長期化や人件費の高騰が将来的な利益率を圧迫する重大な脅威です。また、自治体の厳しい財政状況を背景とした入札制度のもとでは、競合他社との激しい価格競争が引き起こされ、受注単価の下落圧力を受けるリスクが常に存在します。さらに、台風や豪雨といった自然災害が想定を超える規模で発生した場合、管理対象施設の同時多発的な被災に伴う緊急対応コストの増大や、人員の配置不足といったリスクに直面する可能性がある点に注意を払うことが重要です。
【今後の戦略として想像すること】
✔短期的戦略
まずは、2023年に開設された「藤枝営業所」の稼働を早期に軌道に乗せ、静岡県中部エリアにおける自治体や民間工場からの新規保守受託案件を確実に刈り取ることが最優先課題であると考えます。既存の東部エリアで培った確固たる実績と「多能工人材」による迅速な対応力を武器に、積極的な営業展開を図り、地域的な売上ポートフォリオの分散を進めることが有効です。同時に、昨今の物価高騰に対応するため、日々のメンテナンス業務における点検ルートの最適化やデジタル端末を活用した報告書作成の自動化を推進し、現場のオペレーション効率を極限まで高めることで、短命なコスト増加要因を相殺し、今期の高い利益水準を確実に維持していくことが求められます。
✔中長期的戦略
中長期的には、同社の最大のコアコンピタンスである「多能工人材」の育成を仕組み化・加速させるため、独自の社内教育アカデミーや資格取得支援プログラムを刷新し、技術の早期定着と人材のブランド化を図ることが重要であると考えます。電気、機械、水道、鋼構造物といった保有する多様な建設業許可を活かし、個別の機械点検だけでなく、施設全体の包括的な運用管理を低コストで請け負う「アセットマネジメント型ソリューション」の提案力を強化していくことが期待されます。親会社との緊密な連携により、省エネや遠隔監視機能を備えた次世代スマートポンプの導入・施工体制をいち早く確立することで、地域のインフラを未来にわたって支え続ける、選ばれしエンジニアリングパートナーとしての地位を不動のものにしていくと推測されます。
【まとめ】
今回の第47期決算公告の数値から、電業社工事株式会社は約62百万円という極めて堅調な当期純利益を確保し、自己資本比率約70%という驚異的な財務健全性を維持していることが確認できました。この優れた業績と財務状況の背景には、親会社である電業社機械製作所との強固な連携のもと、地域の安全を守る排水機場や汚水処理施設、取水場といった社会インフラの点検・整備という、景気変動に左右されにくい極めて安定したストックビジネスの強みが存在しています。さらに、気候変動に伴う防災意識の高まりやインフラの老朽化対策の増加は、同社の専門技術を活かして地域社会に貢献する絶好の機会です。一方で、技術者不足に伴う労務費の上昇や、限られた地域市場での激しい入札競争といった構造的な課題にも直面しています。そのため今後は、強みである「多能工人材」の育成体制をさらに強化して現場の生産性を高めるとともに、新営業所を核とした事業エリアの拡大と包括的なソリューション提案を推進することで、社会インフラの安心・安全を根底から支えながら、さらなる持続的成長を力強く遂げていくものと考えています。
【企業情報】
企業名: 電業社工事株式会社
所在地: 静岡県三島市三好町3番27号
代表者: 代表取締役 野村 育生
設立: 1979年(昭和54年)7月
資本金: 20百万円
事業内容: 風水力機械・廃水処理装置・動力制御盤類等の販売と設備工事、保守管理・点検修理業務
株主: 株式会社電業社機械製作所
