日本屈指の巨大ターミナルであり、無数の超高層ビルが林立する新宿駅西口エリア。この活気あふれるビジネス街の中心に位置し、利便性と快適なオフィス環境を提供し続けているのが「エステック情報ビル」です。今回は、同ビルの管理運営や貸会議室事業を担うエステック株式会社の第35期決算公告をベースに、プロの経営戦略コンサルタントの視点から財務状況の分析と事業環境の深掘りを行っていきましょう。好立地アセットを活かした黒字経営の裏側に隠された財務構造の課題や、AI・DXネイティブ時代における貸空間ビジネスの次なる成長戦略について、詳しく見ていきます。
【決算ハイライト(第35期)】
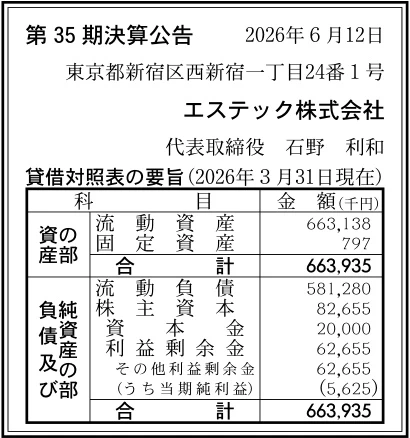
| 資産合計 | 664百万円 (約6.6億円) |
|---|---|
| 負債合計 | 581百万円 (約5.8億円) |
| 純資産合計 | 83百万円 (約0.8億円) |
| 当期純利益 | 6百万円 (約0.1億円) |
| 自己資本比率 | 約12% |
【ひとこと】
今回の第35期決算数値を見ると、資産合計664百万円に対して純資産が83百万円となっており、自己資本比率は約12%という水準です。一方で、当期純利益として6百万円の黒字を確保しており、西新宿の好立地にそびえる「エステック情報ビル」の貸会議室運営やテナント管理支援において、堅実な需要を捉えて利益を生み出す構造が構築されている傾向が見て取れます。
【企業概要】
企業名: エステック株式会社
事業内容: 「エステック情報ビル」における貸会議室の運営管理、入居テナント向けのビジネス支援、および商業施設・各種プロパティ管理支援業務
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔集客力抜群の「大小4室の貸会議室」運営事業
同社が展開する事業の強力な推進エンジンとなっているのが、エステック情報ビル内において展開されている高機能な貸会議室の運営業務です。最大195名を収容できる大規模な「会議室B(295㎡)」をはじめ、108名収容の「会議室A(175㎡)」、45名収容の「会議室D(116㎡)」、そして小規模な打ち合わせに適した18名収容の「会議室E(39㎡)」にいたるまで、顧客の多角的なニーズにきめ細かく対応できる空間インフラを揃えています。これらは社内研修、大型セミナー、展示会、さらにはWEB会議など、目的に合わせてスクール型やロの字型など様々なレイアウトへ柔軟に変更して利用できる体制を整えており、西新宿というビジネスの超一等地において、極めて底堅い実需を刈り取る収益の柱となっています。
✔充実した設備とコミコミ料金による顧客便益最大化事業
会議室を利用する顧客に対して、当日のオペレーションを円滑に進めるための豊富な備品を包括的に提供するサービスです。折り畳み式のキャスター付き机やイス、ホワイトボード、マイクスタンド、案内板、ハンガーラックなどはもちろんのこと、会議室AとBには120型の天井格納スクリーンやAVシステム、さらに会議室Bには演者用の大型ステージ(4.8m×1.8m)までを標準配備しています。プロジェクターを除くこれらの各種備品使用料を、あえて基本の会議室利用料の中に最初から「含めて提供する」という良心的な料金システムを構築しており、利用者が予算を計算しやすく、他社の追加料金が細かく発生する貸会議室ベンダーに対して強力な差別化のポイントを実現しています。
✔最先端の「WEB会議・遠隔コミュニケーション」支援事業
現代のビジネスにおいて不可欠となったハイブリッド型ワークや遠隔コミュニケーションを強力にバックアップする高付加価値ソリューションです。会議室AおよびBには、解像度や輝度に優れたPanasonic製(8,200ルーメン)やHITACHI製(6,000ルーメン)の高性能な天井据付型プロジェクターを完備しており、別料金(1万円・税別)にて貸し出しています。また、会議室A、D、EにはSONY製の65インチ大型テレビモニターなどを複数台配置し、利用者がパソコンを持ち込むだけで、クリアな映像と音響を活かした臨場感のあるWEB会議やオンラインセミナー、二拠点中継などをストレスなく配信・実施できる最先端のデジタル支援環境を確立しています。
✔入居テナント向けの「プロパティ・ビジネス支援」事業
エステック情報ビルにオフィスを構える多数の法人テナントを対象とした、付加価値の高いプロパティマネジメントおよびビジネス支援業務です。同ビルは学校法人工学院大学、第一生命保険株式会社、日本生命保険相互会社という国内有数の事業主によって構成された「エステック街区」の象徴的アセットであり、同社は現地において働く人々が最高のパフォーマンスを発揮できるようインフラを支えています。具体的な施策として、ビルに入居しているテナントに対して貸会議室を「割安料金プラン」にて優先的に提供する特別優遇制度を敷いており、これによりテナントのオフィス維持コスト(余剰な会議室スペースの削減)を低減させ、ビル全体の長期的な定着率(テナントリテンション)の向上に直接的に貢献しています。
✔地下道直結インフラとロビーコンサートによる「空間価値向上」事業
新宿駅西口から徒歩5分(約400m)という立地優位性を最大限にレバレッジ(活用)し、雨の日や酷暑の時期であっても駅から濡れずにシームレスにアクセスできる地下道直結の動線管理を行っています。この快適なアクセス性により、貸会議室に集客した参加者から「天候を気にせずお越しいただけた」と絶賛される高い満足度を引き出しています。さらに、ビルのアメニティとして、200名収容のカフェテリア(職域食堂)や診療所、歯科、コンビニ、飲食店などのショップ&レストランエリアとの連携を深めるほか、エントランスロビーにて月1回の「ロビーコンサート」を定期開催することで、働く人と訪れる人双方に憩いと潤いを提供する上質な空間プロデュースを主導しています。
【財務状況等から見る経営環境】
✔外部環境
現在の商業不動産およびオフィスビル管理、貸空間業界を取り巻く外部環境は、コロナ禍を経たワークスタイルの多様化と、対面コミュニケーションの価値再評価という二つの大きなうねりの中にあります。リモートワークと出社を組み合わせるハイブリッドワークが定着したことにより、自社オフィス内の固定的な会議室スペースを縮小し、必要な時だけ外部の利便性の高い貸会議室をスポット利用する企業が急増している状況です。そのため、ターミナル駅の近くで集まりやすく、かつ高度なIT・WEB会議設備を備えた良質な貸スペースに対する需要は一段と活発化しています。一方で、西新宿エリア周辺を含め、都心部では最新の環境性能やサテライトオフィス機能を備えた大型の超高層複合ビルが次々と新設されており、顧客やテナントを誘致するためのハード・ソフト両面でのリーシング競争は激化の一途を辿っています。さらに、近年のエネルギー価格高騰に伴うビルの光熱費や、ビルメンテナンスに関わる人件費、修繕費の上昇が、運営原価を恒常的に押し上げるマクロ経済的な環境リスクとして存在しています。
✔内部環境
同社の内部環境に目を向けると、工学院大学や第一生命、日本生命といった強力なバックボーンに支えられた「エステック情報ビル」という西新宿の一等地アセットをフィールドに、35期にわたる長年の管理運営実績と高度なオペレーションノウハウを蓄積している点が最大の資産となっています。18名から195名まで用途に合わせて組み合わせられる大小4室の貸会議室のラインナップや、キャスター付きの高品質な什器、充実したAVシステムを内製化されたリソースとして管理しているため、突発的なレイアウト変更や備品の申請に対しても、営業と現場スタッフが一体となってスピーディーに対応できる「現場起点の柔軟なサポート力」が強みとして構築されている状況です。また、地下1階の「喫茶室ルノアール」や1階の「ニューヨーカーズ・カフェ」、4階の個室宴会「AGORA」などの館内飲食店と連携したケータリングやパーティー需要の取り込みなど、ビル全体の付加価値をパッケージで提案できるシナジー体制が整っています。しかしながら、組織の規模に対して貸会議室の予約・本予約のフローが「お電話での仮予約」から「メールでのExcel申込書送付」というステップを踏むアナログなオペレーション構造を残しており、デジタルシフト(Web完結型の自動予約システムなど)の遅れが、今後の受付対応にかかる人的コストや機会損失という内部的なボトルネックとなっている側面が推測されます。
✔安全性分析
第35期の貸借対照表の数値から、財務の安全性について専門的な考察を加えると、総資産663百万円に対し、株主資本(純資産合計)は82百万円にとどまっており、自己資本比率は約12%という低水準にある経営ファクトが浮き彫りとなっています。一般的な不動産管理業やサービス業の健全な目安とされる30%〜40%のラインと比較すると、財務のクッションとなる自己資本の厚みが薄く、景気変動の荒波や予期せぬ突発的なコスト高騰に対する耐性が脆弱であるという構造的な課題を抱えていると言える状況です。さらに細かく内訳を見ると、負債のすべてが短期的な支払い義務を意味する「流動負債581百万円」によって占められており、流動資産の663百万円で辛うじてカバーしているものの、短期的な資金繰りの安全性を示す流動比率は約114%と、安全圏とされる150%〜200%を下回る緊迫した水準にあります。固定資産がわずか797千円(約80万円)と極めて低く計上されていることから、ビル本体の不動産所有ではなく、管理運営権や賃貸借に基づくライトなアセット型運営を行っているファブレスに近い構造であると推測されますが、この重い流動負債の圧迫に対して、手元の現預金や流動性の高いアセットがどれだけ確保されているかが、今後の財務リスクをコントロールする上での最大の焦点となっています。一方で、利益剰余金が62百万円積み上がっており、当期純利益として5.6百万円(丸め処理後6百万円)の黒字を確実に死守している点は、低い自己資本比率ながらも本業の収益力によって毎年確実に資本を補填し続けている堅実な収益ガバナンスの表れとして評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社における最大の強みは、JR新宿駅から徒歩5分かつ地下道で直結し、雨や夏の猛暑にあっても利用者が濡れずにストレスフリーでお越しいただける「エステック情報ビル」の卓越した絶対的な立地優位性とブランド認知度にあります。また、最大195名から18名まで収容できる高機能な大小4室の貸会議室インフラを完備し、プロジェクターを除く豊富な各種什器・備品の利用料を最初から室料に「含めて提供する」という、ユーザーの利便性を最優先にしたコミコミの料金システムが強力な差別化の源泉となっています。さらに、入居テナントに対して割安な料金プランを優先供給することで、ビルの付加価値を高めつつ、安定的なリピート実需を獲得するBtoBの共創的な顧客基盤を確立している点が強力なアドバンテージであると考えます。
✔弱み (Weaknesses)
一方で、第35期決算が示すように、総資産約6.6億円に対して純資産が83百万円しか確保されておらず、自己資本比率が約12%と低水準に甘んじている財務基盤の脆弱性が、中長期的な経営戦略を展開する上での構造的な弱みとなっています。また、負債総額のすべてが短期的な返済・支払い圧力を伴う流動負債(581百万円)に集中しており、流動比率が約114%と低いため、突発的なテナントの退去や修繕コストの増大、大口の会議室キャンセルなどが発生した際、手元の資金繰りが急速に硬直化するボラティリティ(変動)リスクを内包しています。さらに、貸会議室の予約プロセスにおいて、応日からの電話による仮予約やExcelファイルのメール送付といった労働集約的でアナログな手続きに依存しており、Web上での完全自動の即時決済・予約システムを完備する最新の競合ベンダーに対して、人的オペレーションコストや機動性の面で遅れをとっている側面が否定できません。
✔機会 (Opportunities)
今後のさらなる事業成長を牽引する大きな機会は、企業のハイブリッドワーク定着に伴う「自社内オフィスの省スペース化(会議室の外部化)」というドラスティックな市場構造の変化にあります。必要な時だけ一等地でセミナーや重要な会議を開催したいというエンタープライズ(企業)のスポット利用ニーズは確実に増加しており、100インチプロジェクターやWEB会議環境を完備する同社の貸空間に対する引き合いは強まる一方です。また、新宿西口エリアの再開発の活発化に伴い、ビジネスパーソンやイベントの歩行者トラフィックそのものが中長期的に増加傾向にあるため、館内のショップ&レストランや4階の個室宴会「AGORA」、キャフェテリア「Y’s」などと連携した、懇親会・パーティー付きの複合型コンベンションプランを開発・提案することで、一部屋あたりの顧客単価(LTV)を劇的に高めるチャンスが目の前に広がっています。
✔脅威 (Threats)
直面している重大な外部的脅威は、新宿西口および周辺エリアにおける最新の超高層複合ビルの新設や、デザイン性に優れた外資系シェアオフィス、コワーキングスペース、最新のAV設備を完備した競合の貸会議室ベンダーの台頭による顧客のパイの奪い合いと分散化リスクです。これに伴い、導入価格の引き下げ圧力やリーシング(入居促進)の競争が激化した場合、薄利な構造への転換を余儀なくされる脅威があります。また、マクロ経済インフレに伴う人件費の上昇や、電気代・ガス代をはじめとするエネルギー費用の高騰、ビルの長寿命化に向けた断続的な修繕コストの増加が、同社の営業原価をダイレクトに押し上げ、ただでさえ薄い純資産のクッションをさらに圧迫して慢性的な収益性の減退を招きかねない外部リスクを常に孕んでいます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、今回の決算で実証された6百万円の当期純利益という黒字トレンドを確実に守りつつ、現在の低い自己資本比率と重い流動負債のプレッシャーを跳ね返すための「キャッシュフローの最大化と稼働率の徹底的な効率化戦略」が極めて有効であると考えます。具体的には、最新の予約データにおいて、午前・午後・夜間のコマ単位で空きが生じやすい曜日や時間帯(特に週前半の午前や週末の夜間など)をデジタル分析によって特定し、その時間帯に特化した「直前割引プラン」や「WEB会議・少人数研修限定の弾力的なプライシング」をWEB広告等で集中的に仕掛けることが重要になります。また、利用料にプロジェクター代(1万円)などの有料備品をセットにした「オールインワン・パッケージ」のBtoB向けプランをフロントに押し出すことで、1顧客あたりの単価(ARPU)を引き上げるとともに、前払い制の規約を活かして2週間以内の確実な銀行振込を徹底させることで、手元流動性のキャッシュポジションを極限まで引き上げていく施策が求められるでしょう。
✔中長期的戦略
中長期的には、単なる「時間貸しのスペースプロバイダー」という枠組みを完全に超越した、エステック情報ビル全体の資産価値(アセットバリュー)を最大化させる「統合型ワークプレイス・ソリューションパートナー」への進化を遂げる戦略が有効であると考えます。ビルの共同主導者である学校法人工学院大学や第一生命、日本生命とのリレーションシップをさらに深化させ、ビル全体の入居テナントに対して、自社の貸会議室を単なる割引スペースとして提供するだけでなく、2階の「ZXY[ジザイ]新宿西口」のような法人向けサテライトオフィスサービスともシームレスに機能連携できる、ビル内ハイブリッドワークのエコシステムを構築することが有効であると考えます。具体的には、現在のアナログなExcel申込書のメールやり取りを一掃する「クラウド型の即時決済リアルタイム予約プラットフォーム」を構築し、テナントが自社のスマホから瞬時に空き状況を確認して予約できるスマートビル化を主導することが重要性を帯びてきます。これにより、ビルの利便性を劇的に高めて長期的な一等地のテナント維持に貢献し、同社としての管理受託収益やライセンス料を安定的かつ高利益率なストック型の収益構造へとシフトさせることで、財務基盤の抜本的な自己資本強化を達成していく道筋が有効であると考えます。
【まとめ】
今回の第35期決算数値から、エステック株式会社は総資産約6.6億円に対して本業の黒字化を達成し、6百万円の当期純利益を確実に計上している一方で、自己資本比率が約12%と財務健全性の抜本的な向上という構造的な課題に直面している経営事実が明確となりました。しかし一方で、同社には新宿駅徒歩5分かつ地下道直結という「エステック情報ビル」の圧倒的な立地優位性と、大小多様な貸会議室運営による底堅いビジネス実需という非常に大きな環境の機会を保持しています。今後は、空き時間の稼働率最大化や高単価なWEB会議プランの拡充による短期的な収益性の引き上げを徹底するとともに、アナログな予約オペレーションのデジタル化(DX)を推進し、ビルオーナー各社との強力なアライアンスを活かしてビル全体の付加価値を高めるストック型の運営支援モデルを拡大させることで、財務基盤の抜本的な安定化と持続可能な成長モデルの確立を両立させていくことが重要になると考えています。
【企業情報】
企業名: エステック株式会社
所在地: 〒160-0023 東京都新宿区西新宿1-24-1 エステック情報ビル
代表者: 代表取締役 石野 利和
資本金: 20百万円
事業内容: 「エステック情報ビル」における貸会議室の運営管理、入居テナント向けビジネス支援、および商業施設・プロパティ管理支援業務
