私たちの社会を根本から支える大型の発電所や巨大な製鉄所、そして広大な港湾や公共の上下水道施設。これらの重要拠点で、24時間365日、何百トンもの重量物を安全かつ正確に吊り上げ、産業の動脈を動かし続ける巨大なクレーンたちが存在します。今回は、大正12年の創業以来、搬送荷役機械の専業メーカーとして日本の基幹産業を裏から支え続ける、株式会社日本起重機製作所の第21期決算を分析します。重厚長大産業において際立つ、驚異的な財務健全性の秘密と未来への生存戦略を深掘りしていきましょう。
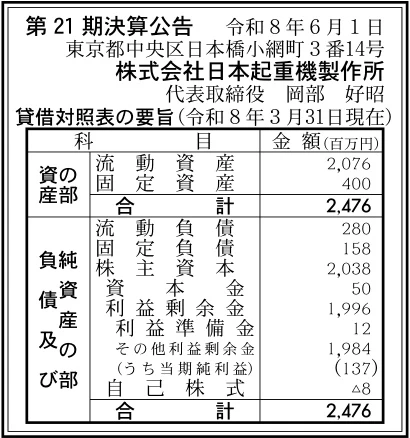
【決算ハイライト(第21期)】
| 資産合計 | 2,476百万円 (約24.8億円) |
|---|---|
| 負債合計 | 438百万円 (約4.4億円) |
| 純資産合計 | 2,038百万円 (約20.4億円) |
| 当期純利益 | 137百万円 (約1.4億円) |
| 自己資本比率 | 約82% |
【ひとこと】
株式会社日本起重機製作所の第21期決算は、当期純利益が137百万円の黒字となりました。特筆すべきは自己資本比率が約82%という、重工業・大型機械製造分野において極めて突出した高い水準を誇っている点です。大正12年創業の伝統に裏付けられた高い技術信用力をベースに、無借金に近い圧倒的に健全な財務基盤の上で、電力や製鉄といった基幹産業向けのクレーン事業が着実に利益を生み出しているという第一印象を受けます。
【企業概要】
企業名: 株式会社日本起重機製作所
設立: 2005年4月6日(※大正12年創業、2006年に現社名へ改称し事業を継承)
事業内容: 各種天井クレーン、橋形クレーン、アンローダー、ジブクレーン、各種吊具、および特殊機械の設計・製造・販売、ならびにメンテナンス・技術診断業務
https://www.nipponcrane.co.jp/index.html
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔各種クレーン製造・販売事業
大正12年の創業以来から続く、同社の根幹をなす主力事業です。取り扱うラインナップは極めて多岐にわたり、近代的な工場や屋内倉庫に不可欠な天井クレーンをはじめ、屋外の資材置き場などで威力を発揮するクラブトロリ式の橋形クレーン、臨海部の港湾や荷役拠点で稼働する引込み式の石炭アンローダー、そして造船所や造機工場で活躍するダブルリンク式引込みジブクレーンなどを手掛けています。さらに、走行磁気センサー制御方式を採用してエリア内を自由自在に自走させることができるフリークレーンなどの特殊クレーンまで自社で開発しています。かつてベネズエラ国のグリ発電所向けに650トンもの超巨大容量天井クレーンを納入した歴史を持ち、重厚長大インフラに耐えうる頑丈なクレーンを市場へ提供しています。
✔各種吊具および特殊機械製造事業
クレーンのフック先端に装着され、多種多様な荷物を安全かつ確実にグリップするための専門的な吊具や、周辺のハンドリング装置を開発しています。代表的な製品としては、自動掛け外し機能を完備した自動掛外し付ローターフックや、製鉄所で鋼材を運ぶためのコイルリフター、超重量物を水平に支持する吊りビーム、C型フック、各種トング、ドラム缶吊具などが並びます。また、グラブバケットなどのバラ物用吊具に留まらず、工場内の物流をスマートにつなぐ110トン橋上運搬台車や、傾斜地で舟艇を昇降させるインクラインシステムといった高度な特殊機械のエンジニアリングも手掛けており、荷役作業の現場における多様なニーズを満たしています。
✔改善・改修および延命化(レトロフィット)事業
すでに全国各地の主要な発電所や製鉄所、公共施設等に納入され、長年にわたって稼働し続けている既存クレーンの補修や改造、改修工事業務を担っています。クレーンは非常に耐久年数が長い機械であるため、経年変化に応じた適切なメインテナンスや、最新のインバータ制御・音声認識コンピュータ制御(トーククレーン)といったデジタル技術を後付けするニーズが極めて高く存在しています。老朽化したクレーンの基本性能をアップさせ、稼働寿命を飛躍的に引き延ばす延命化ソリューションを提供することで、顧客企業の設備投資コストの抑制と、地球環境に配慮したサステナブルな資源活用を両立させる価値を創出しています。
✔技術診断および安全・保守・点検事業
クレーン専門のエンジニアによる極めて専門的な耐震評価や、非破壊検査などを駆使した劣化診断業務、および日々の安全対策のコンサルティングを行っています。特に日本国内においては近年、大規模な地震への備えが最優先課題となっており、既存の巨大なクレーン構造物が法的な安全基準を満たしているかを厳しく検証する技術診断は受注の重要な入り口となっています。また、クレーン作業に関わる総合的な安全対策の立案から、定期的な法定点検の請負、消耗部品の迅速な供給体制までをパッケージ化して提供しており、故障によるインフラの停止を未然に防ぐトータルケア体制が確立されています。
✔栃木県小山工場を核とする高度な生産基盤
同社のものづくりの心臓部として機能しているのが、栃木県小山市の第一工業団地内に展開された広大な「小山工場」です。1972年に第1期工事が完成し、その後の第2期建設工事を経て、かつての蒲田工場から主要な生産機能のすべてをこの地へと集約・統合しました。工場内には、超大型のクレーンを実機さながらに組み立てて負荷テストを行うことができる400トン試験台などの極めて強力な検証インフラが完備されています。蒲田の旧拠点をメンテナンス基地として有効に機能させつつ、小山工場の強大な開発ファシリティを活用して設計から製造までを内製化している点が、他社に対する圧倒的な品質信用力の源泉となっています。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く外部環境は、一見すると日本の製造業や基幹プラントの成熟化に伴い、新規の大規模なインフラ投資が国内で抑制されつつあるという厳しい側面を抱えています。しかし一方で、高度経済成長期以降に日本全国で集中的に整備された主要な発電所や製鉄所、上下水道施設において、クレーンの老朽化が同時に進行しているという深刻な現実があります。そのため、新規出店や新工場の建設案件が減少したとしても、既存設備の維持修繕や大規模なリプレイス、耐震基準に適合させるための改修需要は中長期的に右肩上がりで推移していくことが見込まれます。さらに、近年における地球規模の原材料費の高騰や為替の乱高下は、巨大な鉄鋼を使用するクレーン製造において調達コストを押し上げる脅威となっています。これに伴い、いかにしてサプライチェーンを最適化し、長年の提携関係を活かした価格安定性を確保するかが、受注競争を勝ち抜く上での重要な経営環境であると考えます。
✔内部環境
内部環境に目を向けると、100年を超える創業の歴史の中で積み上げてきた「日起(NIKKI)」ブランドの圧倒的な知名度と、主要な電力会社や製鉄大手、自治体との間に築いた深固な技術的信頼関係が最大の経営資源です。これまでの納入実績そのものが強大な参入障壁として機能しており、保守点検から改修案件にいたるまで、指名買いに近い安定的なリピート受注をもたらす源泉となっています。また、小山工場に保有する400トン試験台などの検証ファシリティや、アベルハウ社やビューラーミアグ社、川金コアテックなどの国内外の有力企業と結んできた技術提携ネットワークも実務能力を高めています。しかし、クレーン製造という極めて職人技に近い大型の溶接加工や複雑な機械電気の設計に依存しているため、技能の属人化や従業員の年齢構成の偏りといった業界共通の組織的課題は、同社にとっても将来に向けた克服すべき内的要因であると言える状況です。
✔安全性分析
第21期の貸借対照表を基に同社の安全性分析を行うと、一般的な製造業の常識を遥かに凌駕する、極めて強靭で美しく引き締まった財務構造が浮かび上がります。資産合計2,476百万円に対し、自己資本である純資産合計は2,038百万円を計上しており、自己資本比率は約82%という驚異的な安全水準を維持しています。これは、重厚長大機械を製造する巨大な工場や設備を保有しながらも、利息の支払い義務がある外部からの銀行借入金にほとんど依存せず、完全な自己資金で健全に事業が回っていることを意味します。また、流動資産は2,076百万円に上る一方で、短期の返済義務を示す流動負債は280百万円と極めて小さく抑えられています。短期的な支払い能力の指標である流動比率は約741%という圧倒的な圏内にあり、手元の支払い余力は極めて潤沢です。利益剰余金も1,996百万円と資産合計の大部分を占めており、これまでの確実な利益の積み上げが、不測の経済変動に対する強固な防波堤になっていると言える状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
最大の強みは、大正12年創業という100年以上の歴史に裏付けられた、日本のクレーン業界における圧倒的な先駆者ブランドと技術的信用力にあります。電力や製鉄、上下水道といった、最も安全基準が厳しいとされる基幹プラントに多数のクレーンを納入してきた実績は、他社の新規参入を完全に阻む最大の強みです。また、自己資本比率約82%という、借入金に頼らない強固な無借金経営に近い財務基盤は、長期の製造期間を要する大型受注における資金繰りのリスクを完全に排除しています。さらに、栃木県小山工場に400トン試験台などの巨大な検証設備を自社保有し、設計から製造、アフター保守まで自社グループで完結できる一貫体制も他社との明確な差別化要因であると考えます。
✔弱み (Weaknesses)
一方で弱みとして挙げられるのは、収益が国内の重工業や電力会社、自治体のインフラ関連の予算枠や設備投資サイクルに強く依存している点です。これは安定をもたらす反面、経済全体の景気後退やエネルギー政策の転換によって大口の新規案件が凍結された場合に、売上を自社単独のマーケティング努力だけで劇的に拡大させにくいという受動的な側面を内包しています。また、受注生産型の多品種クレーン製造ゆえに、溶接や組み立て、電気制御の各工程において高度に熟練した職人の技量に頼る部分が大きく、業務の労働集約的な性質が否めません。そのため、小山工場という巨大な生産拠点を維持するための固定費の負担や、技術の承継プロセスにおいて属人化のリスクが発生しやすい構造を抱えています。
✔機会 (Opportunities)
今後の反転攻勢に向けた絶好の機会は、日本国内で一斉に進行しているインフラの老朽化と、それに伴う「設備の延命化・耐震改修」の特需が本格化している点にあります。新規の工場建設が減少したとしても、既存のクレーンをインバータ化して省エネ性能を高めたり、川金コアテックと共同開発した免震装置を後付けするシップアンローダの改修案件などは、今後も確実に増加が見込まれる巨大なホワイトスペースです。また、音声認識コンピュータ制御などの先進的な技術提携ノウハウを活かし、物流倉庫の自動化を牽引するスタッカクレーンや、港湾向けの高度な自走式ボート揚艇機の需要を掘り起こすチャンスもあります。抜群の財務健全性を活かし、最新のデジタル診断ツールを導入して劣化診断ビジネスの単価を引き上げることも大きな機会になり得ると考えます。
✔脅威 (Threats)
事業の存続を脅かす構造的な外的脅威は、やはり国内における少子高齢化の進展に伴う「熟練技術者の絶対的な不足」と従業員の高齢化です。特に大型の重機やクレーン製造の現場で求められる高度な溶接や製缶技術は、若年層の確保が年々厳しくなっており、次世代への確実な技術承継が遅れた場合には小山工場の生産キャパシティそのものが縮小してしまう危険性を孕んでいます。また、世界的な鉄鋼相場の乱高下やエネルギーコストの継続的な上昇は、製品の製造原価を予期せず押し上げる要因となり、固定価格での請負契約における採算性を悪化させるリスクがあります。さらに、アジア圏を中心とする海外の新興重機メーカーが圧倒的な低価格を武器に、国内の一般工場向け天井クレーン市場へ浸透してくることによるシェア争いも中長期的な脅威と言えます。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、現在最も社会的な関心が高まっている既存インフラの安全対策に照準を合わせ、クレーンの「耐震評価・技術劣化診断」をフックとしたストック型ビジネスへのシフトを徹底させることが有効であると考えます。具体的には、大口の顧客である電力会社や官公庁に対し、川金コアテックと共同開発した免震装置や最新の磁気センサー制御を用いた走行改修プランを積極的に提案し、粗利益率の高いメンテナンス・改修案件の受注比率を引き上げます。足元の第21期決算で達成した137百万円の当期純利益と、1,996百万円もの潤沢な利益剰余金を原資にして、小山工場への最新の自動溶接マシンの追加導入や設計業務の3D-CAD/CAEデジタル化へ即座に充当し、省人化による製造固定費の圧縮を最短スピードで実行していくことが重要であると考えます。
✔中長期的戦略
中長期的な視点においては、少子高齢化による職人不足という絶対的な外的脅威を乗り越えるため、小山工場をマザー拠点とした「荷役搬送のスマート自動化プラットフォーム企業」への進化を果たすことが重要であると考えます。単にクレーンのハードウェアを製造するメーカーにとどまらず、アベルハウ社との提携で培ったスタッカクレーン技術を発展させ、物流2024年問題で激変する大型自動倉庫のシステム全体をユニットとして設計提案できるインテグレーターとしての地位を確立する必要があります。自己資本約20億円という無類の財務余力を背景に、AIを用いた遠隔自動点検システムや予兆保全のソフトウェアを持つ先進のベンチャー企業との資本提携やM&Aを果敢に実行し、伝統の「日起」の鉄構技術に最先端のデジタル制御を融合させた新世代の特殊クレーンをグローバル市場へ供給する道が拓けると言えます状況です。
【まとめ】
今回の第21期決算の数値から、同社は当期純利益137百万円の安定した黒字を確保しつつ、自己資本比率約82%および流動比率約741%という、日本の重工業界において突出して強靭な财务安全性を維持している事実が浮き彫りになりました。そのため、大正12年の創業以来から築き上げた「日起」ブランドの高い技術的信用と、小山工場の強力な生産検証インフラという最大の強みを活かし、インフラ老朽化に伴う設備の延命化や耐震改修特需といった市場環境の変化を確実な収益へと変えられる圧倒的な優位性を持っています。一方で、原材料価格の乱高下や進行する技術者不足、製造プロセスの属人化といった中長期的な課題に直面している側面もあります。今後はこの潤沢な利益剰余金を後ろ盾にしながら、スマートな劣化診断ビジネスの拡大と免震・自動化クレーンの普及を進め、さらに工場のデジタル化と省人化への先行投資を断行していくことが、次の100年に向けて持続可能な荷役搬送インフラのトップランナーとしての地位を不動のモノにするために不可欠な選択肢であると考えています。
【企業情報】
企業名: 株式会社日本起重機製作所
所在地: 本社:〒103-0016 東京都中央区日本橋小網町3番14号
代表者: 代表取締役 岡部 好昭
設立: 2005年4月6日
資本金: 50百万円
事業内容: 各種天井クレーン、橋形クレーン、石炭アンローダー、ジブクレーン、特殊クレーン、各種吊具、運搬台車等の設計・製造・販売、ならびにクレーンの補修・改修・延命化工事、劣化診断・法定点検業務
