私たちが毎日手にする工業製品や日用品の流通の背後には、寸分の狂いもなく物資を運び、保管し、送り届ける高度な物流インフラの存在があります。長引く人手不足やコスト高に直面する現代において、大手グループの経営基盤を強みに持ちながら、一貫したサービスで顧客のコスト削減に貢献する企業は、どのような財務状況にあるのでしょうか。今回は、ニッコンホールディングスグループの中核として確固たる信頼を築き、限界を突破し未来を創る株式会社日本陸送の第73期決算に注目します。抜群の安定性を生み出す財務構造と、未来のスマートロジスティクスを見据えた経営戦略の全貌を、専門的な視点から深掘りしていきましょう。
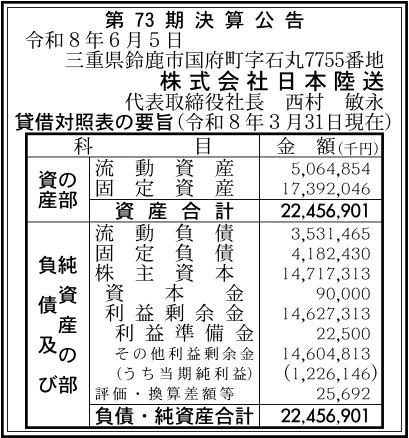
【決算ハイライト(第73期)】
| 資産合計 | 22,457百万円 (約22.5億円) |
|---|---|
| 負債合計 | 7,714百万円 (約7.7億円) |
| 純資産合計 | 14,743百万円 (約14.7億円) |
| 当期純利益 | 1,226百万円 (約1.2億円) |
| 自己資本比率 | 約66% |
【ひとこと】
今回の決算数値を見ると、資産合計22,457百万円に対して当期純利益1,226百万円という、極めて強固な収益力を達成している点が際立っています。自己資本比率も約66%と非常に高い水準を維持しており、負債を低く抑えた盤石な財務基盤が機能しています。ニッコンホールディングスグループの重要企業として、輸送から保管、梱包までを一貫してカバーする総合物流システムが強力に機能している証と言える状況です。
【企業概要】
企業名: 株式会社日本陸送
設立: 1953年(昭和28年)設立(創業1953年)
事業内容: 自動車および一般貨物の運送事業、倉庫保管業、梱包・流通加工事業、設備営繕、納入代行、輸出・輸入業務
【事業構造の徹底解剖】
同社の事業は「トータル・ビジネスロジスティクス事業」に集約されます。具体的には、以下の部門等で構成されています。
✔輸送および納入代行事業
日本全国の主要な工業地帯やクライアント企業の製造拠点を結び、卓越した機動力と安全性を誇る貨物自動車運送事業を展開しています。この事業では、単なる荷物の移動にとどまらず、自動車部品や精密機械、産業用資材などの特殊貨物を、顧客の生産計画(ジャストインタイム)に合わせてタイムリーに送り届ける高度な輸送コントロール体制を敷いています。さらに、部品メーカーから集約した資材を工場の生産ラインへ直接ジャストインタイムで供給する「納入代行業務」も包括して手掛けており、荷主のサプライチェーン効率化と、配送車両の集約にともなう劇的なコスト削減を同時に実現する仕組みを提供しています。
✔倉庫保管、梱包および流通加工事業
全国各地に戦略的に配置された自社物流拠点において、高度な在庫管理システム(WMS)を駆使した最適な「保管事業」を展開しています。また、長年のノウハウを凝縮した「梱包事業」では、製品の性状や重量、仕向地(国内・海外)の輸送環境を緻密に考慮した最適な資材設計から実際のマス梱包までを一貫対応しています。さらに、倉庫内においてタグ貼りや検品、部品の最終組み立て、セット詰めなどを施す「流通加工業務」を高い精度で内製化しています。これにより、保管から加工、梱包、そして次の輸送プロセスへシームレスに繋ぐことで、余計な中間マージンやリードタイムを徹底的に排除した高効率なロジスティクスソリューションを具現化しています。
✔輸出・輸入および設備営繕事業
世界各地に広がるグローバルな顧客ニーズに対応するため、国際的なコンプライアンス規制に準拠したフォワーディング(通関・輸出入)業務を行っています。これに加えて、自社およびグループ各社の所有する物流拠点や工場建屋の保全、さらには生産ラインのメンテナンスや修繕を一括して担う「設備営繕業務」も展開しています。このように、動脈物流から静脈物流、さらには物理的なインフラメンテナンスにいたるまで、企業のファクトリーライフサイクル周辺業務を多角的に網羅した事業ポートフォリオを形成している点が、同社ならではの強力な競争優位性となっています。
【財務状況等から見る経営環境】
✔外部環境
国内の物流・運送業界は、いわゆる「2024年問題」以降のトラックドライバー不足の深刻化や、時間外労働の規制強化に伴う輸送能力の確保という歴史的な転換期に直面しています。そのため、荷主企業の間では、単一の運送会社へのスポット発注ではなく、保管から梱包、流通加工までをパッケージで委託できる信頼性の高いサードパーティ・ロジスティクス(3PL)プロバイダーへの包括委託ニーズが一段と強まっています。さらに、世界的な脱炭素化(GX)やESG経営の要請の高まりを受け、環境に優しいモーダルシフトの推進や共同配送による二酸化炭素排出量の削減など、持続可能なグリーンロジスティクスの構築が必須の事業環境を迎えています。
✔内部環境
東証プライム市場上場の大手物流持株会社であるニッコンホールディングスグループの重要企業として、極めて強固なグループ信用力と世界規模のネットワークを自社内に有しています。同社は1953年の設立以来、70年以上にわたり日本の基幹産業である自動車製造や重工業のサプライチェーンを最前線で支え続けてきた、深いビジネスの知見と現場のオペレーションノウハウを保有しています。また、「共有できる歓び」「共感し得る価値」「共生したる環境」を掲げるグループ基本理念のもと、全拠点で徹底した安全の最優先と無事故・無災害を追求する風土が定着しています。これにより、新卒・中途を問わず優秀な人財を安定して獲得・育成できる強固な採用ブランドを確立している状況です。
✔安全性分析
第73期の決算公告から財務の安全性を詳しく検証すると、資産合計22,457百万円に対して株主資本が14,717百万円に達しており、自己資本比率は約66%という極めて高水準をマークしています。負債の総額は7,714百万円に低く抑えられており、高額な自社倉庫や大型トラックといった豊富な固定資産(17,392百万円)を、厚い自己資本と固定負債(4,182百万円)の長期的な資金で健全にカバーしている様子が伺えます。短期的な支払い能力を示す流動比率の面でも、流動負債3,531百万円に対して流動資産を5,064百万円も保有しており、安全域を大幅に確保しています。利益剰余金は14,627百万円に達しており、外部の経済変動に耐えうる優れた財務健全性を備えていると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
ニッコンホールディングスグループの一員という圧倒的な社会的信用力と、グループ各社を結ぶ広大な輸送・保管ネットワークを活用したグループ間シナジーが最大の強みです。また、長年の歴史に裏打ちされた高度な梱包設計技術や、納入代行・流通加工を組み合わせたワンストップの一貫生産物流体制を自社内に保有している点は、顧客のライフサイクルコストを劇的に低減させる強力な差別化要素として機能しています。さらに、自己資本比率約66%という、海運・運送・倉庫業を営む企業としては極めて卓越した高水準の財務健全性と、年間で12億円を超える巨額の当期純利益を安定して創出できる経営効率の高さが挙げられます。
✔弱み (Weaknesses)
ビジネスモデルの根幹がトラックによる実輸送や、倉庫内での人の手による梱包・加工業務などの現場労働力に大きく依拠しているため、将来的な深刻な労働人口の減少や専門スタッフの確保に伴う労務コストの上昇によって利益率が直接的に影響を受けやすいという労働集約型の構造的弱みを持っています。また、取引の多くが自動車関連産業や特定の国内大手製造業の生産スケジュールに密接にリンクしていることから、主要クライアントの投資計画や工場稼働の変動、あるいは減産といった外部の動向によって、自社の受注ボリュームが受動的に左右されやすいという単一依存型のリスクも内包しています。
✔機会 (Opportunities)
製造業や流通業界全体で人手不足が一段と深刻化する中、物流の設計から運営までを包括して外部に委託する包括的3PLへの切り替えやアウトソーシングの動きは、同社の総合ロジスティクス機能を大きく浸透させる絶好の機会です。また、環境規制の強化に伴い、モーダルシフトの提案や共同配送システムの新規導入など、環境配慮(ESG経営)を重視する大手荷主企業に対して、温室効果ガスを削減する次世代のグリーン物流ソリューションを提案できるビジネスチャンスが広がっています。さらに、デジタル技術(DX)を導入した倉庫の自動化や配車計画の高度化により、さらなる作業効率化と品質向上を達成するチャンスを迎えています。
✔脅威 (Threats)
原油価格の急激な乱高下や円安の進行に伴う船舶・トラック用燃料費の高騰、および梱包用資材コストの上昇は、加工・運送主体のビジネスを展開する同社にとって、マージンをダイレクトに押し下げる深刻な外的脅威です。また、国内における少子高齢化と長期的での人口減少は、国内における製造業の生産拠点そのものの縮小や海外移転を招く恐れがあり、中長期的な国内物流市場全体の総需要のパイが頭打ちになる懸念材料を孕んでいます。さらに、同一グループ内や他の大手物流エンジニアリング企業との間における、包括委託案件をめぐる獲得競争や価格競争の激化も常に警戒が必要です。
【今後の戦略として想像すること】
✔短期的戦略
足元の短期的戦略においては、今期しっかり計上した1,226百万円の当期純利益という強固な収益力を確実に維持するため、燃料価格の高騰や2024年問題以降の労務コスト増の影響を相殺する「徹底した運行の効率化と配車管理の最適化」が最優先事項となると考えます。具体的には、グループの情報システムを活用し、往路と復路の積載率を極限まで高める共同配送の仕組みをさらに洗練させ、実車率の向上による燃料コストの削減を徹底していく取り組みです。特に、主要顧客である自動車関連や製造業の荷主に対しては、単なる運送の請負ではなく、倉庫保管と梱包、さらには納入代行を一括して引き受ける「高付加価値な3PLパッケージ」への移行を能動的に促していく戦略が有効です。これにより、発送1回あたりの顧客単価を引き上げつつ、荷主側のトータル物流コストの削減を同時に達成し、確実な受注残高の積み上げと足元の利益水準のさらなる底上げを確実に達成していくものと推測します。
✔中長期的戦略
中長期的には、国内製造業の構造変化や長期的な市場縮小リスクを見据え、従来の「労働力を提供する」物流から、最新のデジタル技術とグループアセットを融合させた「次世代型のスマート・ビジネスロジスティクスプロバイダー」への転換を強力に推進していく必要があると思います。蓄積された146億円を超える潤沢な利益剰余金と約66%の自己資本比率という抜群の経営体力を原資として、自社倉庫内における自動化設備(自動搬送ロボットやAI外観検査装置など)の導入を大胆に進め、省人化と24時間365日の安定稼働を実現する高度なインフラ基盤を構築する戦略です。また、輸出入通関業務のデジタル化をさらに進め、アジアをはじめとする海外のグループ拠点とデータ連携したグローバルな一貫輸送プラットフォームを確立すべきです。このようにして、荷主のDX・GX戦略を物流の面からトータルでプロデュースし、他社が容易に真似できない圧倒的なニッチトップの地位を不動のものにしていくことになるでしょう。
【まとめ】
今回の第73期決算数値から、同社が総資産224億円を超える極めて巨大な事業規模を有しながら、自己資本比率約66%という極めて健全で圧倒的な財務健全性を確立し、年間1,226百万円という潤沢な当期純利益を安定して創出している素晴らしい経営事実が明確に示されました。ニッコンホールディングスグループとしての高い信用力と、輸送、保管、梱包から輸出入にいたるまでを一括してパッケージ化できる総合的なトータルロジスティクス体制が同社の最大の強みです。そのため、国内で深刻化する物流の人手不足や、荷主企業における包括的3PL・環境配慮型物流への移行の動きは、同社の持つ高度なソリューション能力を遺憾なく発揮させ、市場でのシェアを一気に拡大させる絶好の機会となっています。今後は、強みである抜群の財務安全性を最大限に活かして倉庫の自動化やDX投資を計画的に進めつつ、グループ間の強固なシナジーをさらに深化させることで、構造的なコスト高やマクロ環境の波を乗り越え、限界を突破し未来を創るリーディングカンパニーとして、さらなる発展を遂げていくものと考えています。
【企業情報】
企業名: 株式会社日本陸送
所在地: 三重県鈴鹿市国府町字石丸7755番地
代表者: 西村 敏永
設立: 1953年
資本金: 90百万円
事業内容: 自動車および一般貨物の運送事業、倉庫保管業、梱包・流通加工事業、設備営繕、納入代行、輸出・輸入業務
株主: ニッコンホールディングス株式会社(100%)
