経済活動の基盤を支える都市開発やインフラ整備において、建設資材の安定供給は必要不可欠な要素と言えます。とりわけ、地域に根ざしたサプライチェーンを構築している総合建材商社の存在は、地方自治体や地場ゼネコンにとって極めて重要なパートナーです。今回は、千葉県を中心に生コンクリートの製造や鉄骨製造、リサイクル事業を多角的に展開する寿商事株式会社の第61期決算を読み解いていきます。半世紀以上の歴史を持つ同社が、現在の変化の激しい経営環境下でどのような財務構造を築き、どのような戦略的布石を打っているのか、決算数値と公開情報を交えながら深掘りして見ていきましょう。
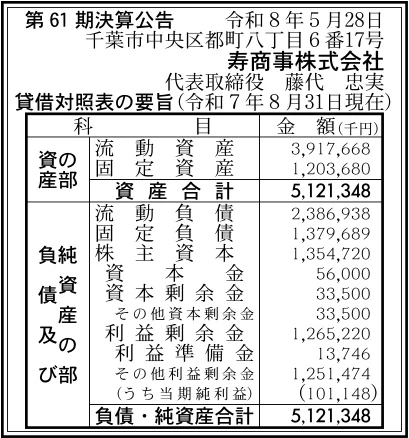
【決算ハイライト(第61期)】
| 資産合計 | 5,121百万円 (約51.2億円) |
|---|---|
| 負債合計 | 3,767百万円 (約37.7億円) |
| 純資産合計 | 1,355百万円 (約13.5億円) |
| 当期純利益 | 101百万円 (約1.0億円) |
| 自己資本比率 | 約26.5% |
【ひとこと】
今回の決算数値から、寿商事株式会社が売上や利益をしっかりと積み上げ、安定した黒字経営を継続していることが伺えます。総資産が約51.2億円という中堅規模の建材・生コン商社でありながら、当期純利益として約1.0億円(101百万円)を一期で計上している点は非常に堅実です。自己資本比率も約26.5%と、製造・卸売を伴うインフラ系資材企業として極めて標準的かつ安定的な水準を維持している点が注目ポイントと言えるでしょう。
【企業概要】
企業名: 寿商事株式会社
設立: 1964年(昭和39年)9月8日
事業内容: 生コンクリート製造・販売、建築資材販売、鉄骨製造、リサイクル、建築工事、不動産事業など
https://www.kotobukishoji.com/
【事業構造の徹底解剖】
同社の事業は「総合建設資材供給・製造事業」に集約されます。具体的には、以下の部門等で構成されています。
✔生コンクリート製造・販売事業
同社グループの収益を支える中核事業であり、千葉県内および茨城県に複数のJIS認証工場および高強度コンクリート大臣認定取得工場を展開しています。具体的には、自社の新港工場のほか、関連会社である有限会社田中建商を通じて野田、千葉、土浦、船橋に製造プラントを保有し、広範な供給ネットワークを構築している点が特徴です。これにより、小規模な住宅建設から大型の都市開発プロジェクトにいたるまで、多種多様な強度や配合のニーズに対して高品質な生コンクリートを迅速かつ安定的に供給できる体制を確立しています。
✔建築資材販売および鉄骨製造事業
昭和39年の創業以来の伝統を持つ事業部門であり、セメントや割栗、砕石、鉄筋といった基礎資材から、各種コンクリート製品や建築金物まで、建設現場で必要とされるあらゆる資材を取り揃えています。桜木営業所を中心に多数のダンプやユニック車、セメントバラ車などの自社車両を保有しており、多様な現場への機動的な配送を実現している点が強みです。また、小倉営業所においては鉄骨加工・取付工事を手掛けており、国土交通大臣認定の「Mグレード」を取得した鉄工所として、高度な溶接技術と徹底した品質管理のもとで信頼性の高い構造部材を提供しています。
✔リサイクルおよび建築・不動産事業
持続可能な社会の実現に向けた先進的な取り組みとして、市原市にリサイクルセンターを構え、建設廃材等から再生砕石の製造販売を行っています。ここでは県内最大級の破砕機を導入し、厳しい品質管理体制のもとで資源の循環利用を力強く推進しています。さらに、グループ内には藤中建設株式会社などの建設業許可を持つ実働部隊や設計施工部門、テナントビル運営等を行う不動産事業部も有しており、資材の供給から実際の設計・施工、さらには資産運用にいたるまで、建設バリューチェーンを網羅する多角的な事業構造を築いています。
【財務状況等から見る経営環境】
✔外部環境
現在の国内建設市場は、都市部の再開発案件や老朽化した公共インフラの修繕・更新需要が底堅く推移している状況です。一方で、建設業界全体において深刻な人手不足や、時間外労働の上限規制に伴う物流コストの上昇、さらには原材料やエネルギー価格の高騰が断続的に発生しています。そのため、資材を供給する商社や製造企業にとっては、需要の確保と同時に、いかにして製造・配送コストを適正に価格転嫁し、利益率を維持していくかが極めて重要な経営課題となっています。さらに、環境配慮型資材への関心の高まりなど、SDGsに対応したビジネスモデルへの転換も求められる環境と言えます。
✔内部環境
半世紀以上にわたって蓄積された業界内での高い知名度と、主要なゼネコンやハウスメーカーとの強固な取引関係が同社の安定基盤を形作っています。特に、太平洋セメントやトクヤマといった大手メーカーの特約店としての地位を確立しており、仕入れ面における安定性と競争力を確保している点が大きな特徴です。また、グループ全体で生コン製造プラントや鉄骨加工工場、リサイクルセンターなどの実体資産を複数保有しており、これらを自社車両で結ぶことで、単なる卸売にとどまらない付加価値の高い一貫体制を社内に構築できている状況と言えます。
✔安全性分析
貸借対照表の数値を見ると、総資産5,121百万円に対して、流動資産が3,917百万円と約76.5%を占めており、非常に流動性の高い資産構成となっていることが分かります。そのため、日々の営業サイクルにおける支払い能力や資金繰りの柔軟性は高く維持されている状況です。一方で、負債合計は3,767百万円となっており、自己資本比率は約26.5%という水準を示しています。これは固定資産を多く抱える製造・流通業としては極めて標準的な範囲内であり、一期で約1.0億円の純利益を確実に計上して利益剰余金を1,265百万円まで積み上げていることから、中長期的な財務の健全性と不況への耐性はしっかりと確保されていると言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、創業から60年を超える歴史の中で培った深い顧客基盤と、仕入先・販売先双方からの絶大な信頼性にあります。また、生コンクリートの大臣認定工場や鉄骨加工の「Mグレード」認定といった、公的に裏付けられた高度な技術力と品質管理体制を自社グループ内で内製化している点も競合他社に対する大きな優位性です。さらに、豊富な自社車両を用いた機動的な配送力と、基礎資材から加工品、リサイクル建材までをワンストップで調達できる総合力は、顧客の利便性を極限まで高める強力な武器になっていると考えます。
✔弱み (Weaknesses)
取扱商品の特性上、生コンクリートや重量物である鉄骨、砕石などは輸送料金の制約から供給可能なエリアが千葉県および周辺隣接地域に限られるという地理的ドミナントのリスクがあります。そのため、首都圏東部エリアの建設投資の動向や地場経済の浮沈に業績が直接的に連動しやすいという構造的な側面が存在します。また、複数の自社工場やリサイクルセンター、多数の特殊車両を維持・稼働させていることから、稼働率が低下した際には固定費負担が重くなりやすく、市場の急激な冷え込みに対して損益分岐点が上昇しやすいという課題を内包しています。
✔機会 (Opportunities)
世界的にSDGsやカーボンニュートラルへの関心が高まる中、市原リサイクルセンターでの再生砕石事業は、環境配慮型社会の要請に合致した強力な成長の推進力となる可能性を秘めています。今後、公共工事や大企業の民間投資において、グリーン調達の基準がさらに厳格化されれば、環境対応建材を自社製造できる同社の存在感は一層高まるでしょう。また、首都圏のインフラ老朽化に伴うコンクリート構造物の補修需要や、環境負荷の低い高強度コンクリートへのシフトも、技術力を持つ同社にとって大きなビジネスチャンスになると推測されます。
✔脅威 (Threats)
中長期的な脅威として、少子高齢化に伴う中長期的な国内建設需要の縮小や、地方における住宅着工件数の減少が避けられない見通しです。また、原材料であるセメント原燃料や鉄スクラップなどの国際的な価格高騰が、国内の製品価格へタイムリーに転嫁できない場合、マージンが圧迫されて収益性が低下するリスクが常に付きまといます。さらに、建設現場だけでなく同社の配送網を担うドライバーや工場作業員の高齢化・人手不足が一段と深刻化した場合、供給体制そのものの維持が困難になり、事業継続に支障を来す懸念があります。
【今後の戦略として想像すること】
✔短期的戦略
現在の好調な業績と潤沢な流動資産を背景に、まずは足元の原材料価格高騰や物流コストの上昇分を、適正かつ迅速に製品価格へ反映させる価格交渉力の強化が最優先されると考えます。同時に、慢性的な人手不足や2024年問題以降の物流の効率化に対応するため、配車システムのデジタル化やITを活用したプラントの稼働効率向上を推進し、製造・配送に要するコストを極限まで抑制する効率化戦略が有効です。また、主要取引先である地場ゼネコンやハウスメーカーとの結びつきをさらに深め、競合他社に先んじて新規の着工情報を補足することで、確実な受注残高の確保に注力することが求められるでしょう。これに加えて、若手人材の確保に向けた採用ブランディングや待遇改善など、即効性のある人的資本投資も並行して実施すべき局面と言えます。
✔中長期的戦略
中長期的には、既存の建材卸や生コン製造の枠組みを超え、環境ビジネスとしてのリサイクル事業を第二の収益の柱へと育成していく脱炭素シフト戦略が不可欠であると推測します。市原リサイクルセンターの処理能力拡大や製品ラインナップの拡充を急ぎ、再生建材のパイオニアとしてのブランドを確立することで、他社との圧倒的な差別化を図るべきです。また、自動化投資を強化し、機械化やAIを用いた品質検査、省人化プラントへのリニューアルを進めることで、労働人口減少下でも高収益を維持できる筋肉質な生産体制への変革が求められます。さらに、千葉県内だけでなく、首都圏全体の広域的な再開発ネットワークへの参画や、周辺エリアの優良な建材・生コン業者とのアライアンス・M&Aも視野に入れ、持続的な供給シェアの維持拡大と、事業ポートフォリオのさらなる多角化を推し進めることが企業の持続成長につながる状況です。
【まとめ】
今回の決算から、同社は総資産約51.2億円、純資産約13.5億円を背景に、一期で101百万円の当期純利益を安定的に創出する極めて堅実な経営基盤を維持している事実が明確になりました。最大の強みは、長い歴史の中で確立した顧客との信頼関係に加え、生コンクリート製造から鉄骨加工、リサイクルまでを網羅するグループの一貫体制にあります。一方で、原材料費の上昇や労働力不足、地域経済への依存といった構造的な課題にも直面しています。そのため、今後は強みである市原リサイクルセンターを中心とした環境配慮型ビジネスをさらに進化させ、デジタルトランスフォーメーションによる徹底した省人化と生産性の向上を果たすことで、次世代の持続可能なインフラ建材企業としてさらなる飛躍を遂げていくものと考えています。
【企業情報】
企業名: 寿商事株式会社
所在地: 千葉県千葉市中央区都町8丁目6番17号
代表者: 代表取締役 藤代 忠実
設立: 1964年(昭和39年)9月8日
資本金: 56百万円
事業内容: 生コンクリート製造・販売、建築資材販売、鉄骨製造、リサイクル、建築工事、不動産事業など
