日本の物流業界は、燃料価格の高騰や「2024年問題」に代表される労働時間規制の強化など、極めて深刻な構造課題に直面しています。特に地方都市に根差す物流企業にとっては、人口減少に伴う労働力不足も重なり、事業の維持と収益性の確保がかつてないほど難しい局面を迎えています。そのような激動の経営環境のなかにありながら、強固な財務基盤と多角的な事業アセットを武器に、圧倒的な収益力を見せつけている有力企業が長崎県に存在します。今回は、1949年の創業以来、長崎の経済とインフラを支え続け、近年大手物流グループ入りを果たした長崎運送株式会社の第77期決算公告を深く読み解きます。経営戦略コンサルタントの視点から、同社が安定した黒字を維持できる構造の秘密と、今後の持続的な成長戦略の可能性について見ていきましょう。
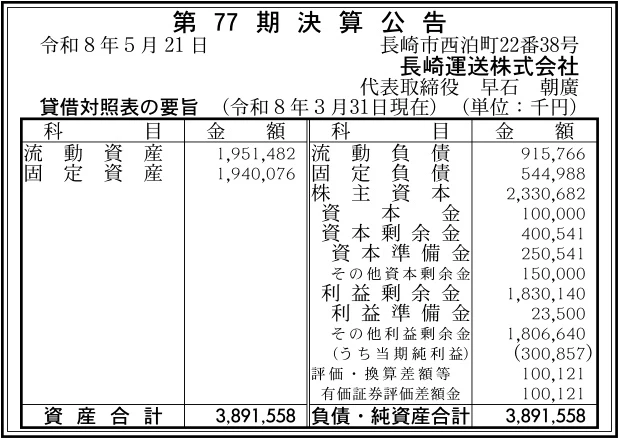
【決算ハイライト(第77期)】
| 資産合計 | 3,892百万円 (約38.9億円) |
|---|---|
| 負負債合計 | 1,461百万円 (約14.6億円) |
| 純資産合計 | 2,431百万円 (約24.3億円) |
| 当期純利益 | 301百万円 (約3.0億円) |
| 自己資本比率 | 約62% |
【ひとこと】
今回の決算公告からは、資産合計3,892百万円に対して自己資本比率が約62%という、極めて強固で健全な財務基盤を構築していることが分かります。当期純利益も301百万円と高い利益水準を達成しており、長崎を拠点とする総合物流事業や工事事業などの多角化戦略が安定した収益を生み出している証拠です。センコーグループ入りしたことによるシナジー効果やバックボーンの強さも、この良好な決算内容に大きく寄与している印象を受けます。
【企業概要】
企業名: 長崎運送株式会社
設立: 1949年(昭和24年)11月1日
事業内容: 輸送事業(貨物自動車、JRコンテナ、船舶)、工事事業(プラント、重量物据付、各種電気・土木工事)、鮮魚事業、通関・倉庫事業を展開する総合物流業
https://www.nagasakiunsou.jp/index.html
【事業構造の徹底解剖】
同社の事業は「総合物流および工事・エンジニアリング関連事業」に集約されます。具体的には、以下の部門等で構成されています。
✔多角的アプローチを展開するロジスティクス・輸送事業
同社における輸送事業は、単なるトラックによる貨物自動車運送にとどまらず、JRコンテナを用いた通運事業や内航船舶による海上運送までを網羅したマルチモーダルな構造を誇っています。貨物自動車運送においては、精密機械や鋼材などの重量物輸送から、青果物や食品工業品、飼料輸送まで、特殊なハンドリングを必要とする多様な貨物に対応しています。鉄道コンテナ輸送(JRコンテナ)の分野では、全国の通運会社と緊密に連携したネットワークを展開しています。発送駅から到着駅までの集荷・配達を一括して請け負うことで、CO2排出量を削減する環境配慮型のモーダルシフト提案を強みとしています。さらに、内航運送業として全国の主要港への船舶配船や海上輸送をも自社でコントロールしています。こうした陸・海・鉄の最適な組み合わせによるワンストップのロジスティクスソリューションが、地方の運送会社の枠を超えた強力な競争優位性を生み出しています。
✔長崎の食を支える水産・鮮魚事業および倉庫・通関事業
地元長崎が誇る豊かな水産資源と直結した、独自のインフラ一体型サービスを展開しています。西日本随一の広さと機能を持つ長崎魚市場のなかに「鮮魚部」の事務所を構え、水揚げされた新鮮な魚介類の漁船船内荷役から水切、精密な仕分け作業、そしてトラックへの積込みまでを一貫して担当しています。ここから自社の高速トラック便を用いて、中国、関西、中部方面の主要な中央魚市場へ定期輸送を行うコールドチェーンを確立しています。また、保管機能としては、長崎港に面した西泊地区の広大な土地に大型クレーンを備えた6棟の倉庫を有しています。499トン級の船舶が直接接岸できる恵まれた立地を活かし、港湾荷役作業と連結した高度な保管荷役サービスを提供しています。通関業の許可も保有しているため、輸出入貨物の集荷から通関、保管、配送までを自社完結できる仕組みが、顧客の利便性を極限まで高めています。
✔重量物搬入と設備インフラを担う工事・エンジニアリング事業
物流のノウハウを建設やプラントの領域へと見事に融合させた、非常にユニークで高付加価値な事業構造を構築しています。「工事事業部」や「機工部」を擁し、各種プラント工事や空調電気機器、大型配管工事における超重量物の運搬および搬入据付業務を専門的に手掛けています。鋼構造物工事業や機械器具設置工事業をはじめ、電気工事、管工事、とび・土工にいたるまで、極めて多岐にわたる建設業許可を自社で保有しています。これにより、ただ荷物を現場に運ぶだけでなく、設置や配線、プラントの設計・施工までを一括して請け負うエンジニアリングサービスを実現しています。さらに、産業廃棄物の収集運搬事業の許可も得ているため、設備更新時に発生する廃材の処分までワンストップで対応可能です。三菱重工業長崎造船所の重要な物流パートナーとして、香焼営業所や深堀営業所を構内へ配置している実績からも、同社の技術的信頼性の高さが伺えます。
【財務状況等から見る経営環境】
✔外部環境
現在の物流およびバックオフィス関連の外部環境は、これまでにない激しい変革の荒波に揉まれています。特に「2024年問題」の本格化に伴い、ドライバーの労働時間管理が厳格化され、従来の長距離輸送モデルの維持が業界全体で難しくなっています。これに伴い、配送の効率化やモーダルシフトへの移行をいかにスピーディーに進めるかが、企業の生存を分ける死活問題となっています。また、世界的な資源価格の乱高下や円安基調を背景に、軽油をはじめとする燃料コストや車両の維持費が断続的に上昇しています。そのため、地方の運送会社においては、適切な運賃改定交渉が経営の最優先事項となっています。一方で、環境意識の高まりから、JRコンテナを活用したエコ輸送への企業の関心は急速に拡大基盤を形成しています。さらに、地方自治体や主要な地場産業(水産業や造船業など)におけるインフラ維持や設備点検、重量物据付のアウトソーシング需要も底堅く推移している環境と言えます。
✔内部環境
このような外部環境の不確実性に対し、同社の内部環境は極めて強力な組織的アドバンテージと安定性を獲得しています。1949年の創業から70年以上にわたり築き上げてきた、地元長崎における圧倒的なブランド認知度と強力な顧客リレーションは他社の追随を許さないアセットです。また、2023年7月に、国内の物流最大手の一角である東証プライム上場グループ「センコー株式会社」の100%子会社となったことは、内部環境を劇的に強固なものへと変革させました。これにより、単独の中小企業では難しかった全国規模の配送ネットワークや、グループ共通の顧客基盤、さらには最新のDX(デジタルトランスフォーメーション)技術の導入が可能となっています。組織面においては、265名の従業員と121台の事業用車両、多数の大型クレーンやフォークリフトを自社で保有しており、機動力は抜群です。課題としては、労働集約的な性質を持つ現場において、若手ドライバーや技術者の継続的な確保と、拠点間でのオペレーションの均質化が挙げられます。
✔安全性分析
第77期の貸借対照表の要旨をもとに、財務の安全性についてコンサルタントの視点から詳細な安全性分析を行います。総資産3,892百万円に対し、自己資本を含む純資産合計は2,431百万円を計上しています。ここから算出される自己資本比率は約62%であり、設備投資負担や車両・倉庫の減価償却費が大きい物流・建設業界においては、異例とも言える極めて健全で盤石な財務体質です。負債の総額は1,461百万円に低く抑えられており、流動負債が916百万円、固定負債が545百万円という構成です。これに対し、流動資産は1,951百万円確保されており、短期的な支払い能力を示す流動比率は約213%と非常に優秀な水準を誇っています。さらに、資本金100百万円に対し、過去の利益の蓄積である利益剰余金が1,830百万円も蓄積されている点は注目に値します。現実をふまえ、無借金経営に近い強固な財務構造を構築している様子が数字から明確に見て取れます。したがって、外部の経済的なショックや燃料費の高騰に対しても、高い財務的復元力を有していると言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、創業70年を超える圧倒的な地場での信用力と、最大手センコー株式会社の完全子会社という強大なグループバックボーンを融合させている点です。これにより、地方に根ざしながらも全国規模の高品質なロジスティクスを提供することが可能となっています。また、輸送だけでなく、クレーン作業を伴うプラント工事や、長崎魚市場に直結した鮮魚出荷、通関、倉庫業にいたるまで、総合物流として多角化された強力な事業アセットを自社内で保有している点も際立っています。さらに、今回の決算で実証された約62%という高い自己資本比率と、1,830百万円にのぼる利益剰余金の蓄積が、将来の機動的な設備投資や拠点拡大を支える圧倒的な財務上の強みとして機能しています。
✔弱み (Weaknesses)
一方で、ビジネス構造における弱みとしては、多くの営業拠点や倉庫を長崎・福岡を中心とする九州エリアに集中させているため、特定の地域経済や地場産業(水産業や造船業など)の景気動向に業績が短期的に左右されやすいという地域依存の側面が挙げられます。また、同社の強みである「人手や高い専門技術を生かした据付・工事・船内荷役」は、機械化が難しい領域であるがゆえに、人間の労働力や特定の有資格者に依存する労働集約的な性質を強く持っています。そのため、最低賃金の引き上げや、全社的な労務管理のコストが急増しやすい内部構造となっており、現場の生産性向上が常に求められています。
✔機会 (Opportunities)
今後のさらなる飛躍に向けた機会としては、親会社であるセンコーグループの巨大な全国配送網や大手顧客基盤をフルに活用することで、九州一円や全国をまたぐ大型の広域一括物流案件を容易に獲得できるチャンスが広がっています。また、社会全体で加速する環境意識(グリーン経営)の定着に伴い、同社が先んじて展開している鉄道コンテナ(JRコンテナ)を利用したモーダルシフト提案へのニーズが急激に拡大しています。さらに、福岡営業所や北九州営業所、筑紫野機工営業所などを拠点として、市場規模の大きい福岡都市圏におけるプラント工事やエンジニアリング、倉庫保管のシェアを大幅に深耕できる絶好の機会を迎えています。
✔脅威 (Threats)
直面する主な脅威は、世界的なインフレや地政学的リスクに伴う、軽油などの燃料コストや各種工事資材の価格高騰です。これらのコスト上昇を、荷主や取引先に対して適切なタイミングで運賃や工事価格へと転嫁できなければ、せっかくの高い粗利益率が段階的に圧迫される恐れがあります。また、国内の深刻な少子高齢化に伴う若手ドライバーや工事技術者の慢性的な不足は、長期的には受注機会の損失や人件費の大幅な増加を招く直接的な脅威です。さらに、地元の基幹産業における海外競合との争いや、水産資源の変動に伴う長崎魚市場の水揚げ量の減少といった、地域固有の構造的なマクロ環境の変化も注視する必要があります。
【今後の戦略として想像すること】
✔短期的戦略
短期的に展開すべき戦略は、強固な財務安全性を原資とした「サービス価格の適正化(運賃改定交渉の徹底)」と「グループ販売網を活かした新規黒字幅の拡大」です。燃料価格の高騰や「2024年問題」によるコスト増に対し、約62%という高い自己資本比率の安心感があるからこそ、無理な低価格入札に応じる必要はありません。自社の持つ高品質な重量物据付技術やコールドチェーンの確実性をエビデンスとして提示し、強気の適正価格交渉を進めるべきです。また、センコーグループの営業部隊と連携し、九州エリアに進出する大手製造業や流通業の新規荷受をスピーディーに獲得します。さらに、自社が保有する5,500坪の西泊倉庫や香焼倉庫の稼働率を限界まで高めるため、短期のスポット保管需要を機動的に取り込み、足元の売上高と営業利益の創出を確実にしていくことが現実的な選択肢となります。
✔中長期的戦略
中長期的には、労働集約型からの脱却を見据えた「ロジスティクスDXへの投資」と「福岡都市圏におけるエンジニアリングドミナントの確立」が極めて重要なシナジーを生み出すと考えます。自社車両121台の運行データや運行ルートをAIを用いてデジタル最適化し、ドライバーの拘束時間を削減しつつ、燃料消費を最小限に抑えるスマートロジスティクスを推進します。これにより、2024年問題のリスクを完全に克服することが可能となります。並行して、筑紫野機工営業所や福岡プラント営業所を拡張し、市場の大きい福岡エリアでの「機械器具設置」や「管工事」などのエンジニアリング事業のシェアを拡大します。1,830百万円にのぼる豊富な利益剰余金を成長原資として活用し、九州内での同業他社のM&Aなども視野に入れることで、総合物流とインフラ工事を高度に融合させた「九州トップクラスの総合ファシリティロジスティクス企業」へと進化を遂げることができると考えます。
【まとめ】
今回の第77期決算から、資産合計3,892百万円、当期純利益301百万円という、極めて高い収益力と、自己資本比率約62%に代表される盤石な財務健全性の事実が改めて証明されました。物流業界が構造的なコスト高騰や時間外労働の規制に苦しむ中で、これほど圧倒的な内部留保とキャッシュの余裕を保有している事実は、同社の多角化された事業ポートフォリオの強さを物語っています。センコー株式会社の完全子会社となったことによる巨大なグループインフラと、長崎の地で70年以上培った高い信用力が最大の強みであり、環境ニーズを捉えた鉄道コンテナ輸送へのモーダルシフトや、福岡圏での工事・倉庫の深掘りが今後の巨大な機会となるでしょう。今後はドライバー不足や仕入コストの上昇という脅威に対し、運行のデジタル最適化やエンジニアリング領域の高付加価値化を進めることで、地域経済になくてはならない企業として、高い信頼のもとでさらなる成長の軌跡を歩んでいくものと考えています。
【企業情報】
企業名: 長崎運送株式会社
所在地: 〒850-0075 長崎県長崎市西泊町22番38号
代表者: 代表取締役社長 早石 朝廣
設立: 1949年11月1日(創業:1949年9月)
資本金: 100百万円
事業内容: 通運事業(JRコンテナ)、貨物自動車運送事業、倉庫業、通関業、各種建設・プラント工事業、鮮魚事業に係る船内荷役および輸送業務一式
株主: センコー株式会社(100%)
