テレビのチャンネルを回していると、ふと手が止まり、魅力的な商品の実演販売につい見入ってしまった経験は誰にでもあるのではないでしょうか。画面越しに伝わる臨場感と、ナビゲーターの巧みなトークによって、単なる「買い物」をエンターテインメントへと昇華させているのがテレビショッピングの世界です。今回は、24時間365日生放送という驚異的なフォーマットで業界を牽引し、世界中にネットワークを持つグローバルリテールグループの日本法人である「株式会社QVCジャパン」の第26期決算を徹底的に紐解きます。EC化が加速する現代の小売市場において、同社がどのような戦略で巨額の利益を稼ぎ出し、次世代のコマースへと進化を遂げようとしているのか、その強固なビジネスモデルと財務の真髄に迫っていきたいと思います。
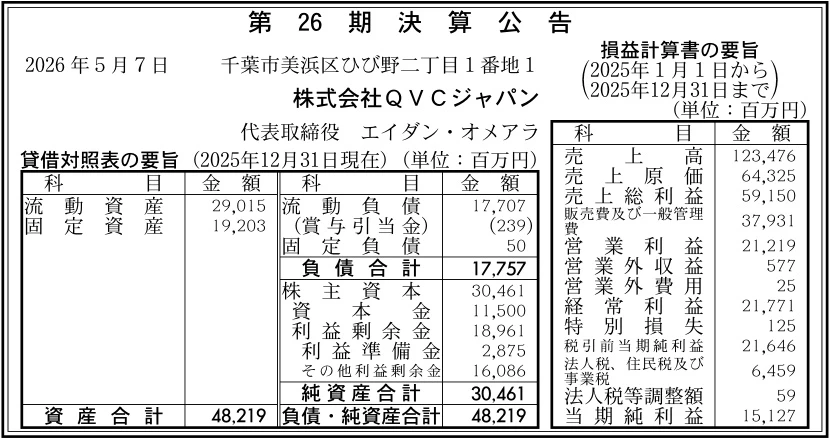
【決算ハイライト(第26期)】
| 資産合計 | 48,219百万円 (約482.2億円) |
|---|---|
| 負債合計 | 17,757百万円 (約177.6億円) |
| 純資産合計 | 30,461百万円 (約304.6億円) |
| 当期純利益 | 15,127百万円 (約151.3億円) |
| 自己資本比率 | 約63.2% |
【ひとこと】
損益計算書を一目見て、その圧倒的な収益力に驚かされます。売上高123,476百万円に対し、営業利益が21,219百万円、当期純利益15,127百万円を計上しており、小売業としては異例とも言える高い利益率を誇っています。自己資本比率も約63.2%と極めて高く、映像コンテンツとコマースを融合させた同社の独自のビジネスモデルがいかに強力に機能し、莫大なキャッシュを生み出し続けているかがこの数字から如実に伝わってきます。
【企業概要】
企業名: 株式会社QVCジャパン
設立: 2000年
事業内容: 24時間365日生放送のテレビショッピングチャンネル「QVC」の運営、およびインターネット通販サイト「QVC.jp」を通じたオムニチャネルリテール事業
【事業構造の徹底解剖】
同社の事業は「ライブ・ソーシャルショッピングおよびオムニチャネルリテール事業」に集約されます。具体的には、以下の部門等で構成されています。
✔24時間生放送テレビショッピング事業
同社の根幹をなす最大の事業ドメインです。「見つかるうれしさ、新次元。」を掲げ、日本全国にピュア4K HDRの高画質映像で24時間365日、休むことなく生放送のショッピング番組を配信しています。専門のナビゲーターとゲストが商品の魅力や使い方を丁寧に実演し、視聴者からの電話やウェブを通じた注文をリアルタイムで処理するダイナミックな仕組みが特徴です。ファッション、ジュエリー、ビューティ、グルメ、家電など多岐にわたるカテゴリを網羅し、毎日深夜0時に更新される目玉商品「TSV(Today's Special Value)」を中心に、視聴者の購買意欲を強力に喚起するエンターテインメント型の小売ビジネスを展開していると考えます。
✔Eコマースおよびデジタルプラットフォーム事業
テレビ放送と完全に連動したオンラインショッピングサイト「QVC.jp」および専用のスマートフォンアプリの運営を行っています。テレビの生放送をウェブ上でも同時配信するストリーミング機能をはじめ、過去の放送番組のアーカイブ視聴や、ネット限定のお得なキャンペーンを展開することで、テレビの受動的な視聴者を能動的なオンライン購買へとシームレスに誘導しています。番組内で紹介された商品を即座にカートに入れられるスムーズなUI/UXを提供し、テレビとデジタルの垣根を取り払った強力なオムニチャネル戦略を具現化していると推測します。
✔独自ブランドおよび商品企画・開発事業
世界中にネットワークを持つ「QVC Group」の強みを最大限に活かし、国内外から厳選された高品質な商品を発掘・調達しています。有名ブランドとのコラボレーション企画や、QVCでしか手に入らない限定商品、あるいは顧客のフィードバックを直接反映させたオリジナルブランドの開発に注力しています。「Quality(品質)、Value(価値)、Convenience(利便性)」という社名の由来の通り、手に取って確認できない通信販売だからこそ、厳しい品質基準を設け、顧客の期待を裏切らない価値ある商品ラインナップを拡充し続けていると思います。
【財務状況等から見る経営環境】
✔外部環境
小売市場全体を取り巻く環境は、スマートフォンの普及や新型コロナウイルスの影響を経て、Eコマースへのシフトが不可逆的に進みました。特に近年は、インフルエンサーやブランド自身がライブ配信を通じて商品を販売する「ライブコマース」市場が若い世代を中心に急成長を遂げています。これは、映像によるリッチな情報伝達と双方向のコミュニケーションが購買に直結するという、QVCが長年培ってきたテレビショッピングの手法がデジタル空間で再評価されていることを意味します。一方で、長引く世界的なインフレーションや円安の影響により、商品の仕入れコストや物流業界の人手不足に伴う配送費の高騰が深刻化しており、消費者の生活防衛意識が高まる中で、いかにして「お買い得感」と「付加価値」を両立させるかが業界全体における重い課題となっていると推測します。
✔内部環境
売上高123,476百万円という巨大なトップラインに対し、売上総利益が59,150百万円(粗利率約47.9%)、営業利益が21,219百万円(営業利益率約17.2%)という傑出した収益力を誇っています。この高い利益率は、テレビという強力なマスメディアを利用して一度に大量の見込み客へリーチし、自社のコールセンターや物流網を通じてダイレクトに販売・配送を完結させるという、仲介業者を徹底的に排除した垂直統合型のビジネスモデルの賜物であると考えます。また、長年にわたり放送を続けることで蓄積された膨大な顧客購買データと、番組制作に関する高度なノウハウが、商品のヒット確率を極限まで高める同社最大の内部資源として強力に機能していると思います。
✔安全性分析
財務の安全性を図る指標において、同社は極めて堅牢で優良な状態にあると判断します。総資産48,219百万円に対して、株主資本(純資産)が30,461百万円と圧倒的なボリュームを占めており、自己資本比率は約63.2%に達しています。多額の放送設備投資や巨大な物流センターを運用する企業でありながら、固定負債はわずか50百万円に抑えられており、有利子負債への依存度が極めて低いことが特徴です。流動負債17,707百万円に対しても、潤沢な手元流動性(流動資産29,015百万円)で十分に対応可能であり、短期的な資金繰りの懸念は皆無であると推測します。この強靭なバランスシートは、将来の次世代型スタジオの構築やデジタルプラットフォームへの莫大なIT投資を自前で賄える強力な武器になると考えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
24時間365日生放送のテレビショッピングとECサイトを完全に融合させた強力なオムニチャネル販売網を持ち、世界的なライブ・ソーシャルショッピング企業であるQVC Groupの巨大なグローバル調達力と、視聴者の購買意欲を強く刺激する独自の高度な番組制作ノウハウによって、極めて高い顧客エンゲージメントと圧倒的な販売力を実現していることが最大の強みであると考えます。
✔弱み (Weaknesses)
テレビ放送という伝統的なマスメディアに大きく依存したビジネスモデルであるため、若年層を中心としたテレビ離れやオンデマンド視聴への移行といったメディア消費習慣の変化による影響をダイレクトに受けやすく、さらに高品質な4K生放送を維持するための放送インフラや巨大なコールセンターの運営にかかる莫大な固定コストが常に重くのしかかっていると推測します。
✔機会 (Opportunities)
スマートフォンやSNSの普及によって「ライブコマース」市場が世界的に急速な拡大を見せており、テレビの枠にとらわれないデジタルチャネルへの独自の配信を強化し、専用アプリやソーシャルメディアとの連携を一段と深めることで、これまで接点のなかった新たな若年層・ミレニアル世代の顧客を取り込み、インタラクティブなショッピング体験をさらに進化させられる可能性があると思います。
✔脅威 (Threats)
Amazonや楽天といった巨大なECプラットフォーマーや、インフルエンサーを活用した異業種からのライブコマース参入による競争環境の激化に加え、世界的なインフレーションや円安に伴う商品仕入れコスト・物流費の継続的な高騰、さらには消費者の節約志向の高まりが、中長期的なトップラインの成長と利益率を圧迫する避けられない事業リスクとして存在していると考えます。
【今後の戦略として想像すること】
✔短期的戦略
足元の数年間において同社が最優先で注力していくべきは、深刻化する物流問題(いわゆる2024年問題など)と物価高に対するサプライチェーン全体の効率化とコストコントロールの徹底であると考えます。具体的には、番組内で紹介する主力商品(特に毎日のTSVなど)の需要予測の精度をAIを活用して極限まで高め、在庫の最適化と配送ルートの集約を図ることで、粗利率の維持に努めると推測します。同時に、既存の強固な顧客基盤であるシニア層に対しては、電話注文からスマートフォンアプリやLINE等を経由したデジタル注文への移行を促すインセンティブ(クーポン付与など)を強化し、コールセンターのオペレーションコストを段階的に引き下げていく戦略を推進していくと思います。
✔中長期的戦略
より長い時間軸で見据えた場合、同社は「テレビショッピングの会社」から、「あらゆるスクリーンで展開する次世代の動画コマース・プラットフォーム」への完全なトランスフォーメーションを遂げると考えます。テレビという一方通行の放送メディアの枠を超え、YouTubeやInstagram、TikTokといった各種SNSプラットフォーム上で、インフルエンサーやクリエイターを起用したスピンオフ的なライブコマース番組を多発的に展開し、視聴者とリアルタイムで対話しながら販売する「ソーシャル・ショッピング」の仕組みを本格的にスケールさせていくと推測します。潤沢な自己資本を活かして、最新のAR(拡張現実)技術を使ったバーチャルフィッティング機能などをECアプリに実装し、「手に取れないからこそ裏切らない」という同社の理念をデジタルテクノロジーの力でさらに進化させ、小売業界における唯一無二のエンターテインメント企業としての地位を盤石にしていくと考えます。
【まとめ】
株式会社QVCジャパンの第26期決算は、売上高123,476百万円に対し当期純利益15,127百万円という、小売業界の常識を覆すほどの極めて高い収益力と、自己資本比率約63.2%という盤石な財務体質を明確に証明するものでした。「テレビとショッピングの融合」という独自のモデルは、映像の持つ訴求力とダイレクトレスポンスの仕組みを見事に掛け合わせた完成されたビジネスモデルです。テレビ離れやライブコマースの激化といった脅威は存在しますが、長年培ってきた「商品を魅力的に魅せる演出力」と「顧客との深いリレーションシップ」は、プラットフォームがデジタルへ移行しても色褪せることのない普遍的な強みです。これからのオムニチャネル時代においても、同社は日本のリテール市場においてひときわ輝くエンターテインメント・コマースの覇者として、さらなる成長のストーリーを紡いでいくと考えます。
【企業情報】
企業名: 株式会社QVCジャパン
所在地: 千葉県千葉市美浜区ひび野二丁目1番地1
代表者: 代表取締役 エイダン・オメアラ
設立: 2000年
資本金: 11,500百万円
事業内容: ライブ・ソーシャルショッピング企業の運営、テレビ番組およびインターネット通販サイトを通じた通信販売業務
株主: QVC, Inc.
