脱炭素社会への移行と電力自由化の進展に伴い、日本のエネルギー市場はかつてない劇的なパラダイムシフトの渦中にあります。価格の乱高下が激しい電力取引の世界において、設立わずか数年で総資産500億円を超える巨体へと急成長し、2024年6月には世界最大級の金融巨人であるシタデル(Citadel)の完全傘下となったエナジーグリッド株式会社。同社が提示した最新の第5期決算公告には、高度な金融工学と圧倒的な資本力が融合した、次世代型コモディティトレーダーの驚異的な財務構造が克明に刻まれていました。名門エネルギー企業の知られざる強さと未来の成長シナリオを、専門的なコンサルタントの視点から深掘りしていきましょう。
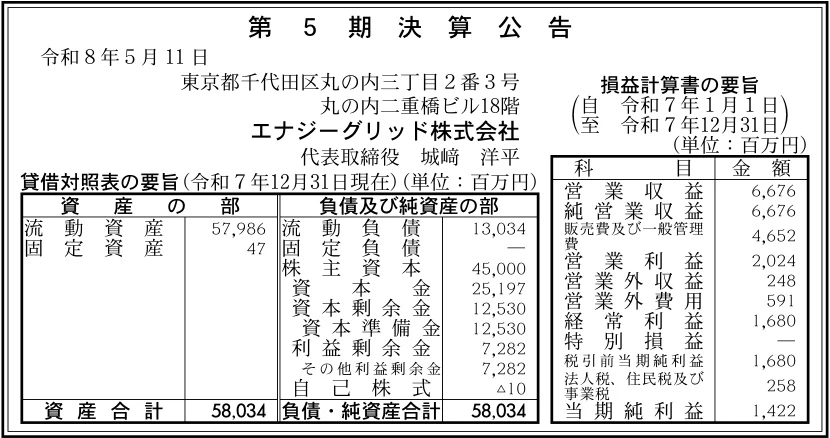
【決算ハイライト(第5期)】
| 資産合計 | 58,034百万円 (約580.3億円) |
|---|---|
| 負債合計 | 13,034百万円 (約130.3億円) |
| 純資産合計 | 45,000百万円 (約450.0億円) |
| 当期純利益 | 1,422百万円 (約14.2億円) |
| 自己資本比率 | 約78% |
【ひとこと】
今回の第5期決算データを拝見して最も強烈な印象を受けたのは、一般的な新電力やエネルギー関連商社とは次元の異なる「圧倒的な財務の頑健性」です。資産合計58,034百万円に対して、純資産合計は45,000百万円に達しており、自己資本比率は約78%という驚異的な数値をマークしています。ボラティリティが極めて高い電力卸売市場において、これほど潤沢な自己資本のクッションを保持している企業は世界的にも非常に稀であると思います。資本金として25,197百万円を注ぎ込み、通期で1,422百万円の当期純利益を着実に積み上げている体制は、バックボーンであるシタデルグループの強固なリスク管理能力が日本国内のオペレーションにおいて極めて精緻に機能している動かぬ証拠であると考えます。
【企業概要】
企業名: エナジーグリッド株式会社
設立: 2021年7月14日
事業内容: 電力の小売り・卸売取引、商品先物取引等コモディティ取引全般、および関連事業
【事業構造の徹底解剖】
同社の事業は「電力の小売り・卸売取引、商品先物取引等コモディティ取引全般、および関連事業」に集約されます。具体的には、以下の部門等で構成されています。
✔電力卸売取引(POWER WHOLESALE / TRADING)事業
同社の収益の最大の中核を担うのが、日本卸電力取引所(JEPX)や相対取引市場、さらには東京商品取引所(TOCOM)等における電力先物やデリバティブをフル活用した高度な電力卸売・トレーディング事業です。日本国内の電力価格は、気候の変動や発電所のトラブル、燃料インフレによって1日で数十倍に乱高下する特殊な性質を持っています。同社は、代表の城﨑社長をはじめとするグローバルなトップ投資銀行(ゴールドマン・サックスやモルガン・スタンレー等)でエネルギートレーディングおよびリスクマネジメントの最前線を走ってきた専門プロフェッショナル集団の知見を結集しています。シタデルが有する最先端のアルゴリズムや数理モデルを駆使して価格の歪みを的確に捉え、市場に対して安定的な流動性を提供しつつ、確実なスプレッド(利ざや)を獲得するという、非常に高い参入障壁を持った高付加価値ビジネスを展開しています。
✔電力小売(POWER RETAIL)事業
登録番号「A0816」の小売電気事業者として、官公庁や主要な民間企業、自治体などの大口顧客(特別高圧・高圧セグメント)を中心に、安定的かつ経済的な電力の小売り供給を行っています。これまでの多くの新電力会社が、JEPXの価格暴騰によって逆ざやを強いられ次々と撤退・破綻に追い込まれた歴史がある中、同社は卸売・トレーディング部門が保有する高度なヘッジ手法とマーケットメイク機能を連動させることで、小売り顧客に対しても価格変動リスクを遮断した持続可能な料金プランを提示しています。さらに、100%子会社であるEGトレーディング合同会社(登録番号A0768)とも密接に連携し、グループ全体で顧客基盤の厚みを増しながら、リカーリング(継続)的な安定収益の基盤を確固たるものに構築しています。
✔電力事業支援・プライベートデット等の金融エネルギー連携事業
エネルギー事業者や発電事業者に対して、リスクマネジメントのコンサルティングや、将来の価格変動を見据えた包括的な事業支援ソリューションを提供しています。同社の事業構造の特筆すべき強みは、その卓越した「資金調達・組成力」にあります。過去の沿革を見ても、プライベート・デットの活用によって数十億円規模の資金を機動的に調達してきた実績を持ち、直近の2024年3月にも三菱UFJ銀行をアレンジャーとした36億円のシンジケートローン組成や当座貸越、コミットメントラインといった強固な流動性枠を保持しています。この強大なファイナンス機能を背景に、他の小売り新電車のヘッジ引き受けや、燃料調達のファイナンス支援など、エネルギーと金融が融合した多角的なソリューションを展開している点が独自の強みです。
【財務状況等から見る経営環境】
✔外部環境
現在の日本のエネルギーマーケットにおける外部環境を大局的に考察すると、激甚化する気候変動に伴う極端な猛暑や厳冬による電力需給の逼迫、さらには中東情勢をはじめとする地政学的リスクの緊迫化に伴う天然ガス(LNG)や原油などの一次資源価格の高止まりなど、常に世界規模のボラティリティに晒されています。国内においてはサードパーティCookieの規制強化に代表されるデジタルシフトが進む一方、物理的なインフラとしての電力市場では「ファーストパーティデータとしてのクオンツ予測」が市場の勝敗を分ける決定的な要因となっています。さらに、日銀の金融正常化に伴う国内金利の上昇トレンドは、巨額の流動性資金を必要とする電力卸売事業者にとって、金利負担の増加という新たな経営環境の歪みをもたらしています。このような不確実性が極めて高いマクロ環境であるからこそ、単に電力を仕入れて売るだけの従来型の事業者から、高度な金融工学を用いてリスクを管理・コントロールできる次世代型コモディティトレーダーへと、市場の主導権が完全に移行しつつあると考えます。
✔内部環境
同社の内部環境に目を向けると、2021年の設立以来、東北電力の特別高圧営業からエンロン、野村證券、モルガン・スタンレー、ゴールドマン・サックスという世界のトップティアを渡り歩いてきた城﨑社長の強烈なリーダーシップのもと、世界水準のエネルギートレーディングおよびリスクマネジメントの体制が驚異的なスピードで構築されてきたことが伺えます。最大の内部環境の変化は、一昨年(2024年6月)に世界最高峰の投資・金融グループであるシタデル(Citadel)の完全傘下となり、株主構成が100%シタデル体制へと移行した点にあります。これにより、同社は非上場でありながらグローバルなクオンツ・テクノロジーのインフラと、天文学的な規模の資本的セーフティネットを内部に保有することになりました。組織は丸の内の二重橋ビル18階という日本経済の中心地に拠点を構え、少数精鋭のトップトレーダーやデータサイエンティストが一体となって、日々JEPXや先物市場の膨大なデータをリアルタイムに解析する、アセットライトかつ極めてIQの高い組織基盤が完成していると推測します。
✔安全性分析
貸借対照表の数値から安全性分析を極めて精密に実行していくと、同社の財務健全性はエネルギー業界、ひいては国内の全事業会社と比較しても、常識を超越した領域に達していることが明確になります。総資産58,034百万円のうち、流動資産が57,986百万円と全体の「約99.9%」を占めており、固定資産はわずか47百万円という、驚異的なまでに引き締まったアセットライト経営を徹底しています。流動資産のほとんどは現金同等物や極めて流動性の高い売掛金、あるいはデリバティブ証拠金資産であると推測され、これに対する支払義務である流動負債は13,034百万円にとどまっています。短期の支払能力を示す流動比率は「約444.8%」をマークしており、健全基準である200%を倍以上でクリアしています。固定負債の計上はゼロであり、長期の有利子負債によるレバレッジを排除しつつ、純資産合計45,000百万円によって総資産の大部分が賄われています。結果として自己資本比率は約78%という鉄壁のコンディションを誇っており、仮に過去のエネルギー危機のようなJEPXの価格暴騰が数週間にわたって継続し、数十億円規模の証拠金コール(追加担保要求)が発生したとしても、自社資本とメガバンクからの巨額のコミットメント枠(当座貸越含む)だけで何の問題もなく平然と吸収・処理できる、絶対的な安全性が担保されていると確信を持って評価します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の決定的な強みは、2024年6月に世界最強の金融・ヘッジファンドグループである米国シタデルの完全子会社となったことによる、国際水準の圧倒的な資本力と最先端のクオンツ・トレーディングアルゴリズムの共有にあります。これにより、JEPXのミリ秒単位の価格変動や燃料市況の歪みを世界最高の数理モデルで完全に見える化し、他社が真似できない精度での先物リスクヘッジとマーケットメイクを同時に実現しています。また、資本金25,197百万円をベースとした約78%という異次元の自己資本比率を維持しながら、三菱UFJ銀行をはじめとするメガバンク・地銀からシンジケートローンや数十億円規模のコミットメントライン枠を無担保に近い好条件で引き出せる圧倒的な財務の信用力が、コモディティ取引に必要な巨額の流動性を担保する強固な源泉になっていると考えます。
✔弱み (Weaknesses)
一方で、構造的な弱みとして挙げられるのは、同社のビジネスモデルが電力の小売・卸売および商品先物取引といったエネルギー・コモディティ領域に高度に特化しているため、マクロ経済における脱炭素の進展スピードや政府のエネルギー政策の変更、あるいはJEPXの市場制度改革といった外部の規制ルール変更の波をダイレクトに浴びやすい収益構造にある点です。また、伝統的な電力会社とは異なり、自社で大型のLNG火力発電所や再生可能エネルギーの物理的発電アセットを保有していないため、市場に電力が根本的に不足する大寒波や大震災などの極端なフィジカルサプライの逼迫局面において、100%ペーパー(取引)と相対調達のネットワークだけで流動性をコントロールしなければならず、物理的インフラの裏付けを持たないアセットライト特有の制約を一定程度内包していると推測します。
✔機会 (Opportunities)
今後のさらなる大躍進に向けた機会としては、国内の電力市場におけるデリバティブ取引や時間前市場、先物市場の流動性が飛躍的に高まり、欧米並みの高度なエネルギートレーディング環境が日本国内でも完全に成熟しつつある点が挙げられます。サードパーティCookieの規制強化などの流れの中でファーストパーティのデータマネジメントが叫ばれるように、エネルギーの世界でも気象や需要の独自クオンツデータを保有する同社の優位性は高まる一方です。シタデルが海外で培ってきた最先端の電力リスクマネジメント手法や非対称情報の解析ツールを独占的に日本のJVOP(卸電力取引)やJEPX市場へローカライズ投入することで、価格変動へのヘッジ手段を持たない中小の新電力会社や新興の発電事業者から、ヘッジ引き受け報酬(マーケットメイク報酬)のシェアを一網打尽に獲得できる巨大なブルーオーシャンが目の前に広がっていると推測します。
✔脅威 (Threats)
直面している潜在的な脅威は、日銀の金融正常化に伴う国内長期金利の上昇が長期化した場合、数億から数十億円規模で常時稼働させるデリバティブ証拠金や調達資金に対する金利コストが増加し、利ざや(トレーディングマージン)を圧迫するリスクです。また、潤沢な資金力を持つ国内の総合商社や、海外から日本市場へ本格参入を狙う大手独立系グローバルエネルギーメガトレーダー(ビトルやトラフィグラ等)との間で、限定された日本の電力取引パイをめぐる炽烈なアルゴリズム競争や、超高給を提示した最先端のデータサイエンティスト・心理専門クオンツ人材の争奪戦が激化するリスクがあります。さらに、ウクライナや中東などの地政学的リスクの突発的な再燃によるLNG供給の途絶など、想定の範囲を遥かに超えたマクロ的な資源価格の暴騰が発生した際の市場停止リスクも中長期的な脅威になると推測します。
【今後の戦略として想像すること】
✔短期的戦略
短期的視点における戦略としては、2024年6月に完了したシタデルによる全株式取得に係わるポスト・マージ・インテグレーション(PMI)を営業・システムの最前線において完全に昇華させ、シタデル本国の超高速トレーディングインフラと、JEPXおよび東京商品取引所(TOCOM)のシステムとの完全なAPIミラーリングと高速自動執行体制を確立することが最優先課題であると考えます。これによって、国内の他の追随を許さない圧倒的なミリ秒単位のアービトラージ(裁定取引)を実行し、足元の売上高(営業収益)6,676百万円、営業利益2,024百万円という高収益な実績を、さらに数倍の規模へと短期的にスケールアップしていくことが現実的な選択肢です。同時に、金利上昇に備えて三菱UFJ銀行等との間でコミットメントライン枠の増額と金利固定化の交渉を完了させ、手元流動性の確保に万全を期すことで、突発的な冬場・夏場の電力需給逼迫時に発生する莫大な取引チャンスをノーリスクで最大制限に刈り取る体制を構築することが重要になると推測します。まずは新体制下での知名度向上を狙い、ローカルグッド創成支援機構等の公的プラットフォームでの講演や電気新聞等のメディア露出を戦略的に連動させ、国内の有力な新電力会社からのバルクでの電力ヘッジ引き受け(相対買い取り契約)の窓口を一気に拡大していく時期であると考えます。
✔中長期的戦略
中長期的な成長を見据えたロードマップとしては、単なる電力の「卸売・小売事業者」という枠組みを完全に脱却し、日本のエネルギー市場における事実上の「統合型クオンツ・エネルギー・クリアリングハウス(清算・リスク引き受けインフラ)」としての絶対的な地位を確立することが核心であると考えます。具体的には、シタデルグループの強大な資本力(45,000百万円の純資産)をレバレッジし、自社で物理的な発電所を持たない弱みを逆手にとって、日本全国の太陽光や風力といった分散型の再生可能エネルギー(非FIT再エネ)の余剰電力を、AIを用いた高度な気象・需要予測モデルによって全量「固定価格で一括長期引き受け(アグリゲーション)」するバーチャルPPA(電力購入契約)モデルを日本国内で最大規模に構築していくことが望まれます。これにより、再エネ事業者には安定した収益を保証しつつ、自社は調達したクリーン電力を高級環境価値(非化石証書等)とパッケージ化して大企業のESG需要へプレミアム価格で卸売りする、極めてマージンの高いサステナブル・ストックビジネスモデルを確立していくことが中長期的な企業価値の最大化に直結すると考えます。さらに将来的には、アジア圏の隣国との国際間電力網の構想や商品先物コモディティ市場全体のマーケットメイク業務への参入を視野に入れ、他の金融・エネルギー資本が到達できない決定的な技術的・資本的参入障壁を築き上げていく戦略が有効であると考えます。
【まとめ】
エナジーグリッド株式会社の第5期決算公告は、総資産58,034百万円という設立わずか5年未満の新興企業としては異例の巨体の達成とともに、1,422百万円の極めて手堅い当期純利益の計上、そして自己資本比率約78%という、世界のエネルギー・コモディティ業界の常識を遥かに超越した圧倒的な財務の安全性を私たちに明示してくれました。この鉄壁のバランスシートと、7,282百万円にものぼる豊富な利益剰余金の蓄積は、同社が東北電力からトップ外資系投資銀行のエネルギートレードの最前線を極めた城﨑社長の卓越したリスク管理ノウハウを生命線に、日本の電力自由化市場における激しいボラティリティを完全にコントロールして利益へと昇華させてきた、高付加価値クオンツ戦略の見事な結晶です。一昨年(2024年6月)に断行された世界最強の金融巨人「シタデル」による完全子会社化は、同社が国内のドメスティックな新電力の枠組みを完全に飛び越え、グローバルな金融工学を実装した代替不可能な「エネルギーインフラテック企業」へと進化するための極めてロジカルで攻めの布石であると評価できます。今後は、シタデルの超高速システムとの統合シナジーを早期にトップラインへと結実させつつ、国内の長期金利上昇や競合メガトレーダーの参入という構造的な脅威を、データアグリゲーションの高度化と圧倒的な資本的信用力によって機会へと転換していけるかが焦点となります。高度な数理・アルゴリズム技術力と潤沢な自社資本を兼ね備えた同社が、次の100年へ向けて日本の、そしてアジアのエネルギー市場の流動性をどのようにスマートに塗り替えていくのか、その鮮やかな第二の創業フェーズの動向に注目していきたいと思います。
【企業情報】
企業名: エナジーグリッド株式会社
所在地: 東京都千代田区丸の内三丁目2番3号 丸の内二重橋ビル18階
代表者: 代表取締役社長 城﨑 洋平
設立: 2021年7月14日
資本金: 25,197百万円
事業内容: 電力の小売り・卸売取引、商品先物取引等コモディティ取引全般、および関連事業(許可登録:小売電気事業 登録番号A0816)
株主: シタデル(Citadel グループ)
