現代のデジタル社会、そして最先端のAIテクノロジーを根底から支えているのが、超微細な回路が刻まれた「半導体」です。その半導体を製造する過酷な超クリーン・真空環境において、基板となるシリコンウェハーを傷つけることなく、電気の力だけで完璧にホールドする極めて重要な「縁の下の持ち主」が静電チャックです。今回は、日本の半導体製造を陰で支え、世界初の再生技術でSDGsをもリードする「株式会社クリエイティブテクノロジー」の第41期決算公告をベースに、自己資本比率約90%という驚異の筋肉質財務と、今後のインテリジェント・マテハン戦略について、専門的なコンサルティング視点から深掘りしていきましょう。
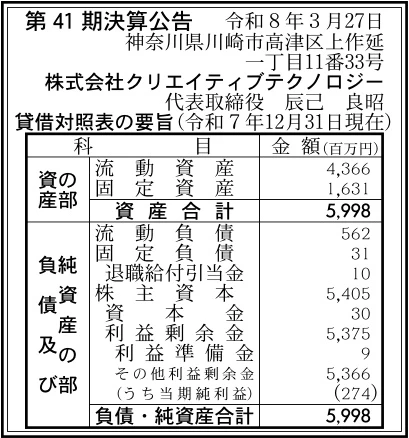
【決算ハイライト(第41期)】
| 資産合計 | 5,998百万円 (約60.0億円) |
|---|---|
| 負債合計 | 593百万円 (約5.9億円) |
| 純資産合計 | 5,405百万円 (約54.1億円) |
| 当期純利益 | 274百万円 (約2.7億円) |
| 自己資本比率 | 約90% |
【ひとこと】
第41期決算のバランスシートを拝見して、何よりも驚愕させられるのは、自己資本比率が約90%という極めて盤石な超・健全財務を構築している点です。資産合計5,998百万円に対して、総負債はわずか593百万円しかなく、実質的な無借金経営を長年継続していることが読み取れます。資本金30百万円という小規模な元手からスタートしながら、内部留保の結晶である利益剰余金が5,375百万円にまで分厚く積み上がっており、通期で274百万円の当期純利益を安定して生み出すビジネスモデルの独自性と、圧倒的な市場支配力が財務数値として美しく証明されていると考えます。
【企業概要】
企業名: 株式会社クリエイティブテクノロジー
設立: 1985年7月
事業内容: 静電チャックおよび周辺技術、その他吸着物搬送機器の開発・製造・販売
https://creative-technology.co.jp/
【事業構造の徹底解剖】
同社の事業は「静電チャックおよび周辺技術の開発・製造・販売」に集約されます。具体的には、以下の部門等で構成されています。
✔半導体・FPD製造装置向け静電チャック事業
同社の創業以来のコアであり、売上と利益の強固な源泉となっているのが、世界の主要半導体メーカーや製造装置ベンダーに供給されるハイエンドな静電チャック(ESC)の製造・販売です。1995年の量産開始以来、プラズマエッチングやイオン注入といった過酷な真空・高温プロセスにおいて、ミリ秒単位でシリコンウェハーを完全にフラットに吸着保持する独自のポリイミド型・セラミックス型チャックを開発してきました。300mmウェハー対応や高速温度制御技術など、半導体の微細化に不可欠な精密熱管理と吸着制御を高次元で両立させており、世界最大手のデバイスメーカー群を取引先に持つなど、グローバルサプライチェーンの不可欠なピースとしての地位を確立しています。
✔静電チャック「再生・リペア」事業
同社の独自性と社会的価値を最も特徴づけているのが、2000年代前半に世界に先駆けて確立した静電チャックの高度な再生(リペリペア)テクノロジーです。それまで半導体工場において「使い捨ての消耗機器」としてディスポーザブルに扱われていた高価な静電チャックを、独自のセラミックス加工や溶射、クリーニング技術によって新品同様の性能へと復元させることに成功しました。これにより、顧客企業に対して劇的なランニングコストの削減という経済的メリットを提供するだけでなく、1台につき多量に使用されるアルミニウムの新規調達を不要にし、年間55,000kgものCO2排出(50年生スギ約4,000本分に相当)をまるごと抑制するという、時代を先取りした圧倒的な環境調達ソリューションとして高い競争力を誇っています。
✔静電吸着応用・周辺機器事業(次世代ロボットマテハンの開拓)
長年培った静電気制御の知見を応用し、半導体業界の枠を飛び越えて工場の自動化・省人化を推進する先進的なマテリアルハンドリング機器や周辺ツールの開発・販売を行っています。自社開発の「静電チャック用直流電源」や「挿入型静電容量センサー」をはじめ、電圧を遮断しても無給電状態で240時間以上の連続吸着を維持し、真空チャンバーと大気環境をケーブルレスで自由に行き来できる革新的な「静電キャリア」システム、さらには薄型ガラス、樹脂フィルム、布、不織布、カーボン繊維、紙にいたるまで、従来のバキュームやメカクランプでは保持が困難であったデリケートな素材を傷つけずに搬送する「ソフトグリッパー」や「静電吸着式グリッパー」を展開しており、スマートファクトリー市場の開拓を進めています。
【財務状況等から見る経営環境】
✔外部環境
現在のエレクトロニクスおよび半導体産業を取り巻く外部環境を俯瞰すると、生成AIの爆発的な普及や自動運転技術の高度化、IoTデバイスのさらなる社会実装を背景に、最先端半導体の重要性と需要ボリュームは中長期的に右肩上がりの拡大を続けることが確実視されています。一方で、サプライチェーンにおける環境負荷低減(スコープ1、2の削減)や、カーボンニュートラルの達成に対する国際的な監視の目は厳格さを増しており、製造事業者にはあらゆる工程での省エネや資源循環が義務付けられるマクロ環境が醸成されていると考えます。このような環境下において、ファーストパーティデータとしてのCO2削減エビデンスを明確に提示できる同社の静電チャック再生ビジネスや、エアーを使用せず騒音やコンプレッサー電力を劇的に削減できる静電吸着搬送システムは、国内外のグリーン調達を重視する大手メーカーにとって、非常に強い導入インセンティブになると推測します。
✔内部環境
同社の内部環境に目を移すと、従業員数約240名(国内約160名、海外約80名)という筋肉質な組織でありながら、神奈川県川崎市の本社・R&Dセンターを研究開発のハブとし、三重県四日市、熊本、岩手、広島といった日本の主要な半導体クラスターへ営業拠点を網羅的に配置している体制が際立っています。さらに、滋賀と宮崎に高度な製造工場を配し、韓国・台湾・アメリカ・シンガポール・ドイツに現地法人を構えるなど、グローバルな顧客サポートを密に行える盤石な垂直統合型ネットワークが構築されていると考えます。社是である「智・徳・体」の精神に基づき、各個人の創造性を結集させた「もの創り」が徹底されており、ファインセラミックスの難削材加工から溶射コーティングまでを内製化しているため、顧客のカスタムニーズや新型インプラント開発に対して極めて俊敏に対応できる強固な開発・生産基盤が社内に定着していると推測します。
✔安全性分析
提出された第41期の貸借対照表の数値を専門的に解剖していくと、同社の財務健全性は日本国内の全製造業の中でも最上位クラスの「超・安全圏」に位置していることが判明します。総資産5,998百万円に対して、短期的な支払義務である流動負債は562百万円、固定負債は31百万円(うち退職給付引当金10百万円)であり、負債総額はわずか593百万円に抑えられています。短期の安全性を測る流動比率は、流動資産4,366百万円÷流動負債562百万円=「約776.9%」という、財務論のセオリー(200%以上で超優良)を遥かに超越した圧倒的な支払能力と潤沢な手元流動性を保持しています。長期の有利子負債は事実上ゼロの完全な無借金経営であり、総資産の9割を超える5,405百万円が純資産(株主資本)で構成されているため、自己資本比率は約90%という鉄壁の強度をマークしています。シリコンサイクルの急激な波や取引先の与信リスクによる一時的な受注変動が起きたとしても、自社資本だけで何十年もの長期にわたり強気なR&D投資を継続できる、極めて安全性が高い状態であると確信を持って評価します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の核心的な強みは、25年以上にわたり静電チャック(ESC)のフロンティアとして培ってきた、電磁気・ポリイミド・セラミックスの複合的な設計・製造ノウハウと高い参入障壁です。特に、世界で初めて確立した静電チャックの再生・リペア技術は、顧客のランニングコストを圧倒的に引き下げつつ、55,000kgものCO2排出を丸ごと抑制できる独自のサステナブルなビジネスモデルとして機能しており、世界主要半導体・FPDメーカーとの間に一朝一夕では崩せない深い信頼関係(キャプティブなアライアンス)を構築しています。また、資本金30百万円に対して5,375百万円もの利益剰余金を蓄積し、自己資本比率約90%という鉄壁の無借金財務体質を保持しているため、外部の金融環境に依存せず、次世代の吸着応用製品への長期的な先行投資を全額自社資本で機動的に実行できる組織的体力が備わっていると考えます。
✔弱み (Weaknesses)
一方で、構造的な弱みとして懸念されるのは、同社の最大の収益基盤が半導体およびFPD製造装置という、特定のハイテク資本財セクターの設備投資動向、いわゆる「シリコンサイクル」の荒波に強く依存している点です。業界のボラティリティがそのまま受注残高に直結しやすいため、市況の端境期における収益の平準化が課題となります。また、高度なBtoB専門技術に経営資源が特化しているために一般社会でのブランド知名度が限定されており、民生品ブランドである「ataraina(アタライナ)」を展開して空気清浄機や未来型掲示板「ESCLIP」などの多角化を模索しているものの、これらのBtoCビジネスが既存の半導体ドメインに匹敵する第2、第3の強固な収益の柱としてスケールアップするまでには、未だ相応の時間とマーケティングコストを要する段階にあると推測します。
✔機会 (Opportunities)
今後の爆発的な反転攻勢を支える機会としては、AI半導体や車載パワー半導体の需要爆発に伴う、最先端ファブリケーションでの静電チャックの新規導入および高頻度なリペア(再生)サイクルの加速が挙げられます。また、世界的なカーボンニュートラルへの取り組み(2030年目標および2050年目標)が企業の義務となる中、環境配慮型ビジネスである同社の「再生チャック」の採択率は強制的に高まるトレンドにあります。さらに、全自動化・省人化が急務となっている世界の物流・製造ラインに対して、エアーの配管を一切排除し、真空と大気をシームレスにつなぐ「静電キャリア」や、フィルム、繊維、ガラスを平面を保ったまま傷つけずに把持できる静電ロボットハンド(FANUC CRX向け等)を市場へ投入することで、従来の半導体製造装置の枠を超えた「スマート・マテリアルハンドリング市場」という広大なニューフロンティアを独占的に開拓できる好機を迎えていると推測します。
✔脅威 (Threats)
直面している潜在的な脅威は、静電チャックの主要材料である高純度ファインセラミックスや高融点金属(タングステン、モリブデン)、特殊樹脂などの世界的な原材料価格の高騰、および製造工場(滋賀・宮崎)の稼働に関わるエネルギーコストの上昇が、マージンを圧縮するリスクです。また、海外市場、特にアジア圏において莫大な資本力を持つ競合ベンダーや新興の静電チャックメーカーが、技術的なキャッチアップを急ぎ、安価なコモディティ製品を引っ提げて激しいシェア獲得競争を仕掛けてくる可能性は否定できません。加えて、世界の半導体サプライチェーンをめぐる貿易摩擦や地政学的リスクの緊迫化に伴い、海外子会社(韓国・台湾・アメリカ等)を通じた現地デバイスメーカーへの納品や部材調達のロジスティクスが局所的な制限を受ける恐れがある点に留意が必要であると推測します。
【今後の戦略として想像すること】
✔短期的戦略
短期的視点における戦略としては、半導体業界の投資再開の波を確実に捉えるため、国内(四日市、熊本、北上、広島)および海外(韓国、台湾、米国、欧州)の主要営業拠点のネットワークをフル稼働させ、世界の大手デバイスメーカーに対する「静電チャック再生・リペアサービス」のシェア拡大を最優先で推進することが不可欠であると考えます。特に、原材料高に伴いコスト削減意識が高まっている顧客に対して、新品購入比での圧倒的な経済合理性と、年間55,000kgのCO2削減というサステナブルな付加価値をロジカルに訴求し、既存ラインのディスポーザブル(使い捨て)チャックからのリプレイス受注を短期的に最大化していくことが現実的な選択肢です。同時に、直近でリリースされたマテハン・検査用途向けの「静電チャックの標準品」のマーケティングを強化し、特注設計に比べてリードタイムが短い量産型製品の出荷ボリュームを積み上げることで、第41期で達成した274百万円の当期純利益を確実な右肩上がりの軌道へと乗せていくことが重要になると推測します。まずは潤沢な手元流動性を活かし、滋賀・宮崎工場の自動化設備を拡充し、生産性を高めて製造原価を徹底的に抑制する時期であると考えます。
✔中長期的戦略
中長期的な視点においては、半導体製造装置の内部コンポーネントサプライヤーという従来の立ち位置を完全に脱却し、世界のファクトリーオートメーション(FA)市場における「静電吸着式インテリジェント・マテハンシステムの大手プラットフォーマー」への進化を成し遂げることが核心であると考えます。具体的には、無給電で長時間の超強力保持を実現する「静電キャリア」の技術をさらに深化させ、自動化が遅れている自動車の軽量化金属メッシュ、炭素繊維(カーボン)、機能性樹脂フィルム、さらにはテキスタイル(布)のスマート搬送工程に対して、大手産業用ロボットメーカー(ファナック等)と親密にインテグレートされた「静電吸着ロボットハンド(ソフトグリッパー)」を世界規模で標準規格化していくことが望まれます。さらに、長期目標として掲げている2050年のカーボンニュートラル達成へ向け、自社のレアメタル難削材加工やコーティングのノウハウを応用した「クローズド・ループ型のリサイクルエコシステム」を海外子会社を含めたグローバル規模で構築し、製品のライフサイクル全体を定額で保守・管理するサブスクリプション型のストックビジネスモデルを確立していくことで、シリコンサイクルに左右されない持続的かつ極めて高利益率な成長構造を中長期的かつ不動のものに構築していく戦略が、企業価値の最大化に直結すると考えます。
【まとめ】
株式会社クリエイティブテクノロジーの第41期決算公告は、274百万円という極めて堅実な当期純利益の計上とともに、自己資本比率約90%という、現代の日本のハイテック・製造業セクター全体を見渡しても突出したレベルの頑健な財務の安全性を私たちに明示してくれました。この鉄壁のバランスシートと、5,375百万円にものぼる莫大な利益剰余金の蓄積は、1985年の創業からファインセラミックス加工技術を磨き上げ、半導体製造に不可欠な「静電チャック」のパイオニアとして世界の主要メガメーカー(デバイス・装置の双方)との間に築き上げてきた、圧倒的な技術優位性と高付加価値なニッチトップ戦略の見事な果実です。世界的なカーボンニュートラルへの要請や、工場の自動化・省人化が不可欠となっている2026年現在の経営環境は、同社にとっては弱みを遥かに凌駕する歴史的な「機会」であり、世界に先駆けて確立した静電チャックの再生技術や、ケーブルレス吸着を可能にする「静電キャリア」、多種多様なワークに対応する「静電吸着式グリッパー」といった革新的な応用プロダクトが、次世代のマテハンインフラとして世界で本格的にスケールアップするための最大の追い風となっています。今後は、既存の半導体・FPDドメインにおけるリペアシェアをさらに盤石にしつつ、異業種であるFA・ロボティクス領域へのソリューション展開をいかに迅速にマネタイズし、グループシナジーを利益として結実させられるかが焦点となります。高度な独自の静電気制御技術力と、長期の構造改革を無借金で支え抜く潤沢な自社資本を兼ね備えた同社が、次の未来のものづくりインフラをどのようにスマートに変革していくのか、その鮮やかな第二の創業フェーズの動向に注目していきたいと思います。
【企業情報】
企業名: 株式会社クリエイティブテクノロジー
所在地: 神奈川県川崎市高津区上作延一丁目11番33号(本社)/ 神奈川県川崎市高津区坂戸三丁目2番1号 かながわサイエンスパーク内(R&Dセンター)
代表者: 辰己 良昭
設立: 1985年7月
資本金: 30百万円
事業内容: 静電チャック、周辺技術、その他吸着物搬送機器、制御電源、センサーの開発・製造・販売(工場:滋賀県大津市、宮崎県宮崎市 / 営業所:四日市、熊本、北上、広島)
