グローバルな投資資金が日本の主要都市へ絶え間なく流入し、不動産証券化市場が高度な進化を続ける2026年現在、膨大な不動産アセットの価値をいかに適正かつ透明に評価するかは、国際金融都市としての日本の信頼性を支える一大大事となっています。その中にあって、国内のREIT(公募・私募リート)市場で圧倒的な過半数のシェアを握り、世界基準のバリュエーション(評価)を展開するメガ鑑定機関が存在します。今回は、大手町に本社を構えるJLL森井鑑定株式会社の最新決算データを経営コンサルタントの視点から精緻に読み解き、その驚異的な収益力と、知られざる最強の財務構造について見ていきましょう。
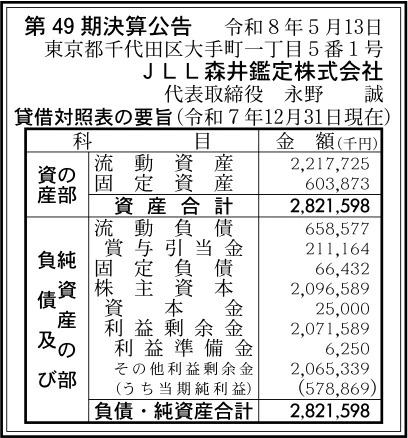
【決算ハイライト(第49期)】
| 資産合計 | 2,822百万円 (約28.2億円) |
|---|---|
| 負債合計 | 936百万円 (約9.4億円) |
| 純資産合計 | 2,097百万円 (約21.0億円) |
| 当期純利益 | 579百万円 (約5.8億円) |
| 自己資本比率 | 約74% |
【ひとこと】
同社の第49期決算書を一読して受ける第一印象は、総資産約28億円という専門サービス企業として極めて無駄のないアセット構成でありながら、579百万円という破格の当期純利益を叩き出している、圧倒的な収益性の高さであると考えます。さらに、自己資本比率は約74%という鉄壁の安全性を誇っており、わずか25百万円の資本金に対して累積の利益剰余金が2,072百万円も積み上がっている驚異的な財務構造からは、国内トップのメガ鑑定機関としての揺るぎない競争優位性が完全に財務数値に結実していると推測されます。
【企業概要】
企業名: JLL森井鑑定株式会社
設立: 1977年4月(創業:1948年10月)
事業内容: 国土交通大臣登録に基づく不動産鑑定評価業務、不動産調査・デューディリジェンス、マーケットレポート作成、各種不動産リスクアドバイザリー業務
【事業構造の徹底解剖】
同社の事業は「不動産鑑定評価および総合ババリュエーションコンサルティング事業」に集約されます。具体的には、以下の部門等で構成されています。
✔リート(公募・私募REIT)評価事業
同社の名声を不動のものとしている絶対的な核心事業であり、最大の収益源であると考えます。J-REITおよび私募リート市場における鑑定評価の参入率は5割から6割を誇り、名実ともに日本のリート評価のトッププレーヤーとして君臨しています。リートが保有する膨大なオフィス、商業施設、物流施設等のポートフォリオの時価を、厳格な審査体制のもとで中立公正に評価し続けることで、投資家や市場に対して最高水準の信頼性を提供し、他社の追随を許さないストック型に近い強固な受託基盤を構築していると推測されます。
✔クロスボーダー(インバウンド・アウトバウンド)バリュエーション事業
世界的な総合不動産サービス大手「JLLグループ」のグローバルな知見とネットワークを直接的にレバレッジした、同社ならではの尖った事業部門であると考えます。海外の機関投資家やアセットマネジメント会社(AM)による日本への投資案件(インバウンド)におけるデューディリジェンスや鑑定評価書を、海外の評価基準に準拠しながら日本語版・英語版でシームレスに提供しています。また逆に、国内の事業会社やディベロッパーが海外へ投資・進出する際(アウトバウンド)の現地不動産評価についても、同社を国内の唯一の窓口として一貫対応できる体制が敷かれており、グローバルな資金移動に完全並走していると推測されます。
✔専門アセットおよびリスクアドバイザリー事業
市場の多様化・高度化にいち早く対応し、一般的なオフィスや住宅にとどまらない「オペレーショナルアセット」の評価を専門に行う先進的な部門であると考えます。ホテルやヘルスケア施設、病院、ソーラー・風力発電所、さらにはデータセンター、セルフストレージ、コ・リビング、R&D(研究施設)にいたるまで、運営ノウハウが価値を左右するあらゆる特殊アセットの評価に対応しています。さらに、鑑定評価の枠組みを超え、将来の市場トレンドを予測するマーケットレポートの作成や、ESG・サステナビリティ関連の評価・提言、ポートフォリオアドバイザリーといった高度なリスクアドバイザリー業務を展開し、知財駆動型のコンサルティングを行っていると推測されます。
【財務状況等から見る経営環境】
✔外部環境
2026年現在、日本の不動産鑑定業界および証券化市場を取り巻く外部環境は、マクロ経済の地殻変動に伴う複雑な局面を迎えていると考えます。歴史的なインバウンド投資の活況や、企業のDX(デジタルトランスフォーメーション)推進に伴うデータセンターへの投資、物流効率化のための先端ロジスティクス施設への資金流入は、高度な鑑定評価やデューディリジェンスの受託ボリュームを力強く押し上げています。しかしその一方で、中央銀行による金融政策の転換、すなわち金利の上昇傾向は、リートの資金調達コストや利回りに少なからぬ影響を与え始めており、不動産取引の総量やアセットの時価評価そのものに対する投資家の目を一層シビアにさせていると推測されます。このような不確実性の高い局面だからこそ、単なる国内基準のルーティンな査定ではなく、グローバルな視点での将来予測や、ESG(環境・社会・ガバナンス)への対応度を精緻に反映した、世界基準のバリュエーション(評価)への要請がかつてないほど高まっている事業環境であると考えます。
✔内部環境
JLL森井鑑定の内部環境を決算書の数値から観察すると、知識集約型のプロフェッショナルファームとしてこれ以上ないほど研ぎ澄まされた、驚異的な財務体質が確立されていることが分かります。総資産2,822百万円のうち、流動資産が2,218百万円と全体の約79%を占めており、設備投資を必要としないサービス業の強みを最大限に活かしたリッチな手元流動性を確保していると推測されます。固定資産は604百万円とコンパクトであり、本社(大手町ファーストスクエア)や大阪本社のインフラ維持に必要な有形・無形の資産に投資が限定されています。そして何より、資本金25百万円に対してその他利益剰余金が2,065百万円も蓄積されているという事実は、同社が長期にわたって日本のリート市場や公的・民間の主要鑑定案件を独占的に受託し、莫大なキャッシュを内部に留保し続けてきた無敵の内部環境を示していると考えます。不動産鑑定士70名、宅地建物取引士63名をはじめとする131名の超精鋭の専門家集団を抱えながら、当期純利益579百万円という巨額の利益を上げられる卓越した収益構造が完全に内製化されていると推測されます。
✔安全性分析
財務の安全性を示す各種指標をコンサルタントの目線で徹底的に分析していくと、他を圧倒する鉄壁の安全レベルにある点を見ていきましょう。固定負債はわずか66百万円に抑えられており、長期の有利子負債による金利上昇リスクや返済圧力は皆無に等しいと考えます。流動負債は659百万円、賞与引当金が211百万円計上されていますが、これら短期的な支払い債務の合計(負債合計936百万円)に対し、手元の流動資産が2,218百万円もあるため、短期的な支払い能力を示す流動比率は約337%(流動資産2,218百万円÷流動負債658百万円)という異次元の健全性を記録しています。さらに、中長期的な経営の防衛力を担保する自己資本比率は約74%に達しており、外部の経済ショックや半導体・シリコンサイクルのような不動産市況の急激な冷え込み、リート市場の一時的な停滞が仮に発生したとしても、びくともしない強固な資本の防壁が築かれています。公的機関やメガバンク、グローバルファンドから公認される鑑定機関として、これ以上ない最高格付けの安全性を維持していると判断されます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
国内の公募・私募リート市場において5割から6割という驚異的なシェアを握る圧倒的な市場支配力と、1948年創業という歴史に裏付けられた絶大な信頼性が最大の強みであると考えます。また、社内に不動産鑑定士70名をはじめ、証券化認定マスター25名、一級建築士などの多様なプロフェッショナルを抱える国内トップクラスの組織力を誇り、これにJLLグループのグローバルな先進知見とネットワークが直接融合している点、さらには自己資本比率約74%、流動比率約337%という潤沢な内部留保が生み出す鉄壁の財務健全性が強みであると推測されます。
✔弱み (Weaknesses)
これほど強固なビジネスモデルでありながら、すべての付加価値の源泉が不動産鑑定士をはじめとする「高度な専門有資格者の属人的な労働と知見」に依存しているため、従業員131名という組織規模における人件費負担や、今後のさらなる規模拡大を企図した際、優秀な実務修習生や試験合格者の獲得・育成コストが業績の原価比率を左右しやすい点が潜在的な弱みであると考えます。また、鑑定評価という投資の後工程(受託型ビジネス)が主体であるため、不動産証券化市場の取引総量やリートの新規組成サイクルといったマクロなマインド変動に業績の成長スピードが一定程度左右されやすい性質があると推測されます。
✔機会 (Opportunities)
世界的な金利環境や経済安全保障の変化を背景に、アジアや欧米の機関投資家による日本の優良不動産へのインバウンド投資、ならびに日系企業による海外進出に伴うアウトバウンド投資が活発化しており、グローバル基準(国際標準)に準拠した多言語でのクロスボーダー評価ニーズが急速に拡大している点が大きな機会であると考えます。また、サステナビリティ評価の義務化の流れを捉え、英国などの先進的な海外JLLチームと協働した「ESG関連の評価・アドバイザリー」や、データセンター、コ・リビング、R&D施設といった高単価で参入障壁の高いオルタナティブ・オペレーショナルアセットの評価案件を独占的に開拓できる絶好の好機を迎えていると考えます。
✔脅威 (Threats)
他の大手総合鑑定機関によるリート評価のコンペにおける激しいリプレイス攻勢や価格破壊、さらには大規模な不動産ビッグデータや生成AIを活用した「標準的な不動産机上査定・調査」の自動化テクノロジーの急速な進展が、下位の定型業務における単価下落やコモディティ化をもたらす脅威になると推測されます。また、中央銀行の急速な利上げなどにより国内の不動産証券化市場全体の流動性が急激に低下し、機関投資家やデベロッパーの取引マインドが想定以上に慎重になった場合、受託案件のボリュームそのものが中長期的に圧迫されるリスクがあると推測されます。
【今後の戦略として想像すること】
✔短期的戦略
同社が短期的に実行すべき最優先の戦略は、今期獲得した579百万円の潤沢な利益と、2,218百万円にものぼる極めて豊かな流動資産を機動的に投入し、「鑑定実務および周辺調査プロセスの徹底的なデジタル・AI化」と「インバウンド投資に伴う高度クロスボーダー案件の最優先での総取り」であると考えます。専門家集団の宿命である属人化と人件費の高騰に対抗するため、登記簿や公図の自動取得、役所調査データの自動集計、独自の1,000件超の受託データとJLLリサーチの精緻なデータベースを組み合わせた「鑑定意見書・報告書作成の自動生成インフラ」を内製化し、鑑定士が最も付加価値を生み出す「現地調査」や「マクロなリスク分析」「顧客への直接の戦略コンサルティング」といったコア業務へ時間の100%を集中できる環境を構築することが有効であると推測されます。これにより、一人当たりの生産性を爆発的に高め、リードタイムを劇的に短縮できます。同時に、JLLグループの海外拠点から送られてくる外資系ファンドの日本不動産爆買いの波を逃さず、CPA(顧客獲得単価)の極めて低いオーガニックなグローバルルートからの引き合いに迅速に応じることで、競合を圧倒する圧倒的な短納期とハイクオリティで足元の市場シェアをさらに盤石にする戦略が現実的であると見ていきます。
✔中長期的戦略
中長期的には、累積した2,072百万円の利益剰余金が保証する圧倒的な財務の裏付けとグローバル知見を全面的にレバレッジし、単なる不動産の「価格の判定機関」という受託枠から完全に脱却し、「グローバル資本市場と直結した、日本最高峰の総合バリュエーション&リスクアドバイザリープラットフォームの地位の完全確立」を果たす差別化戦略が鍵になると考えます。今後、国内の金利上昇に伴い従来型のオフィスや住宅のJ-REIT市場の成長が成熟化することを見越し、データセンター、R&D(研究施設)、コ・リビング、ヘルスケアといった、高い運営ノウハウと特殊なキャッシュフロー予測が必要な「次世代オペレーショナルアセット」の評価基準マニュアルを自社でいち早くデファクトスタンダード(事実上の世界標準)化していくことが有効であると推測されます。また、英国JLLチームが先行しているサステナビリティ評価やESGアドバイザリーを日本国内のすべてのリート保有物件に対してパッケージ提案し、鑑定書への標準搭載を推進することで、価格競争とは完全に無縁の超高付加価値なストック型アドバイザリーの二階建て収益構造を構築していくことが重要であると考えます。さらに、ゴードン・ブラザーズ・ジャパンとの業務提携にみられるような「動産評価」の領域も深化させ、M&Aや事業再生、企業更生法の局面における「不動産・動産・事業価値の包括的バリュエーションファーム」へと自らの領域をドラスティックに拡張し、世界の投資巨頭から指名され続ける未来の成長シナリオを想像します。
【まとめ】
本記事では、JLL森井鑑定株式会社の第49期決算公告および同社が持つ圧倒的なバリュエーションサービスの強みデータを基に、その卓越した財務健全性と今後のグローバル成長ポテンシャルについて深掘りしていきました。資産合計2,822百万円、当期純利益579百万円、そして約74%を記録している鉄壁の自己資本比率と約337%の流動比率という成績は、同社が日本の不動産証券化・金融市場において、他社の追随を一切許さない絶対的な市場の信用性と防衛力を完全に両立させていることを雄弁に物語っていると考えます。自社で重い固定資産を持たないアセットライトなサービス業の特性を極限まで活かしつつ、J-REIT市場の過半数を支配するモデルは、これからの不確実性の高い金利上昇局面における知識集約型プロフェッショナルファームの究極的な最適解であると推測されます。今後は、業界を揺るがす熟練鑑定士の人手不足やテクノロジーによる自動化という外部の脅威を、短期的な内製化DXと業務の省人化によって柔軟に吸収しつつ、中長期的にはESGや次世代オペレーショナルアセット、動産までを包括する総合バリュエーションプラットフォームへと進化を遂げることで、日本の不動産市場の透明性を高め、さらなる大躍進を遂げていく姿を確信させてくれる素晴らしい決算内容であると考えます。
【企業情報】
企業名: JLL森井鑑定株式会社
所在地: 〒100-0004 東京都千代田区大手町1-5-1 大手町ファーストスクエアウエストタワー8F(※大阪本社:〒530-0047 大阪府大阪市北区西天満2-6-8 堂島ビルヂング2F)
代表者: 代表取締役社長 永野 誠
設立: 1977年4月(創業:1948年10月)
資本金: 2,500万円
事業内容: 不動産鑑定評価・調査業務、リスクアドバイザリー業務、デューディリジェンス、マーケットレポート作成、動産・不動産の総合的な評価サービス等
株主: ジョーンズ ラング ラサール株式会社(JLLグループ)
