都市インフラの急激な老朽化対策、カーボンニュートラルの実現、そして自動車や重工業における電動化(e-モビリティ)の急進。2026年5月の現在、日本の土木・建築および工業用化学製品市場は、100年に1度の構造変革の真っただ中にあります。この激動の市場において、スイスに本社を置く世界最大級のスペシャリティ・ケミカルグループの知見を背景に、国内の有力ブランドを相次いで統合して巨大なインフラプラットフォームへと進化を遂げたリーディングカンパニーが、シーカ・ジャパン株式会社です。令和8年3月31日に公告された最新の第71期決算データ(令和7年12月31日現在)は、同社が日本の建設・産業資材市場をリプレイスするために進めてきたメガ大統合のリアルな財務的実態と、未来の覇権を握るための戦略的過渡期のドラマを鮮烈に物語っていると考えます。
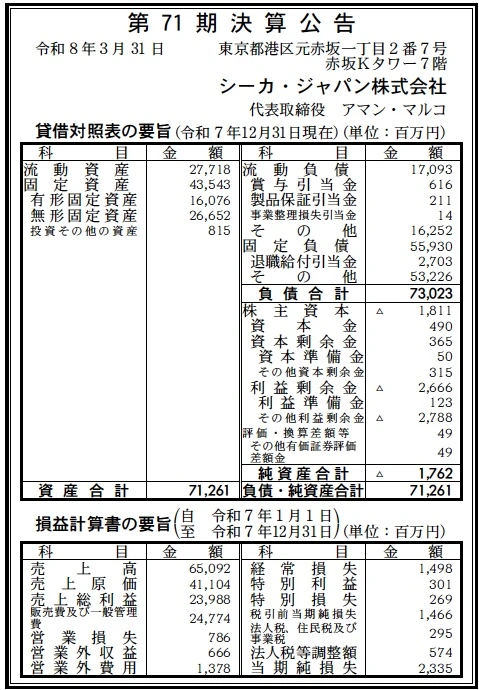
【決算ハイライト(第71期)】
| 資産合計 | 71,261百万円 (約712.6億円) |
|---|---|
| 負債合計 | 73,023百万円 (約730.2億円) |
| 純資産合計 | ▲1,762百万円 (約▲17.6億円) |
| 当期純損失 | 2,335百万円 (約23.4億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
同社の第71期決算数値から受ける第一印象は、売上高65,092百万円、売上総利益23,988百万円という極めて巨大な事業規模を誇りながらも、最終利益において2,335百万円の当期純損失を計上し、純資産合計が▲1,762百万円の債務超過に陥っているという、極めてドラスティックな過渡期特有の財務プロファイルを示している点です。これは、2021年のハマタイト事業買収、2023年の国内5社大統合(日本シーカ、ダイフレックス、ディックプルーフィング等)、そして直近のポゾリス・ソリューションズの吸収合併にともなうM&Aおよび組織再編(PMI)の一時的な統合費用や、無形固定資産(のれん等)の償却・販売管理費が24,774百万円に先行した結果を反映しています。表面的な赤字額の衝撃を超えて、国内の静脈・動脈インフラ市場を一気通貫で支配するための「戦略的先行投資の最大化フェーズ」に位置している点に深く注目しています。
【企業概要】
企業名: シーカ・ジャパン株式会社
設立: 1955年8月5日(日本法人として設立登記。ブランドの日本市場上陸は1927年)
事業内容: 世界100カ国以上に展開するスイスのスペシャリティ・ケミカル大手の日本法人であり、各種土木・建築・工業用化学製品(コンクリート用混和剤、建築・屋上防水材、トンネル用吹付け剤、建設用弾性シーリング材、工業用・船舶用接着剤、制振材、遮音材、補強材等)の製造・販売および研究開発、ワンストップ・ソリューションの提供
【事業構造の徹底解剖】
同社の事業は「土木・建築および工業製品分野における接着、シーリング、制振、補強、保護のスペシャリティ・ケミカル事業」に集約されます。具体的には、以下の部門等で構成されています。
✔コンクリート用混和剤および土木構造物用建設資材部門
最適な状態でのコンクリート製造を可能にし、より高い強度、施工性、耐久性をもたらすコンクリート用化学混和剤を開発・供給する、同社の創業以来のコアテクノロジー部門です。セメントの単位水量を大幅に減らしワーカビリティを改善する「シーカ® ポゾリス®」シリーズのAE減水剤や、コンクリートの凝結時間を自由にコントロールする超遅延形減水剤「シーカ® ポゾリス -89」、さらにスランプフローを長時間保持させる流動保持剤「シーカ® ビスコフロー」を展開しています。ポゾリス・ソリューションズ株式会社の完全吸収合併により、国内の生コン工場やゼネコンに対する供給シェアを圧倒的なレベルへと拡大しました。ダム、橋梁、空港、トンネル(吹付け剤)にいたる重要インフラの新設から、東京ミッドタウンに代表される時代を象徴する最新建築物への採用実績を誇り、新設時における二酸化炭素排出量の削減やカーボンニュートラルの実現という高い環境貢献価値を提供しています。また、老朽化が進む国内の社会インフラの保守・補修、保護、防水、止水、防食にいたる改修工事向けの幅広い製品ポートフォリオを有し、インフラのライフサイクル長期化という社会的な要請にダイレクトに対応しています。
✔建築用建設資材(屋上防水・シーリング・床材)部門
建物全体の長寿命化と快適性を細部にわたって保証する、包括的な建築ソリューション部門です。屋上・建築防水の領域では、特定化学物質を一切無配合とし、材料の混合撹拌が不要で施工の大幅な省力化を可能にした1成分形ウレタン防水材「エバーコートZero-1シリーズ」や、超速硬化ウレタン防水材、屋上防水シート「サーナフィルの販売」を展開しています。外壁仕上げにおいては、ふっ素樹脂塗料を凌ぐ超耐候・超低汚染性を誇る無機・有機ハイブリッド型塗料「スーパーセランシリーズ」や、優美な色彩と豪華な質感を与えるサイディングボード改修材「カレイド」など、50種を超える高度な塗料・塗材を用意しています。さらに、横浜ゴムから承継した「ハマタイト」事業やヘンケルのシーリング事業を統合したことで、建設用弾性シーリング材・接着剤の分野において国内トップレベルの責任施工・サービス体制を完備。床材領域においては、55年以上にわたり世界の工業用床材として圧倒的な耐久性を維持し続けている「ユークリート」を供給し、食品工場や精密機械工場などの過酷な使用条件に対応する最適な床材ソリューションを提供する強みを持っています。
✔工業用エレクトロニクス接着・制振およびワンストップ・ソリューションの特徴
自動車、船舶、鉄道、ハウジングといった重工業・輸送機器分野において、製品の安全性向上と生産プロセスの最適化を同時にもたらす、極めて付加価値の高いコンポーネントソリューション部門です。異なる材料を長い間弾性を保ったまま確実に結合させる高度なポリウレタン接着剤(Sikaflex®)や、車室内の静粛性と快適性を劇的に向上させる自動車用の発泡充填遮音材・制振材・補強材(Sika®Dump、Sika®Baffle)を国内の大手自動車メーカー等に供給しています。林テレンプとの合弁会社「林シーカ・オートモーティブ」を通じたアジア太平洋地域での強固な開発・製造体制をベースに、サイクルタイムの短縮と生産工程の合理化という「動脈産業への深い経営貢献」を実現しています。同社の最大の特徴は、これら接着、シーリング、制振、補強、保護の5大用途をすべて自社内でカバーし、単に製品を販売するだけでなく、顧客の課題に対して将来を見据えたトータルな視点から最適な工法をカスタマイズして提案する「ワンストップ・ソリューション・サプライヤー」としての構造にあります。
【財務状況等から見る経営環境】
✔外部環境
2026年5月の現在における外部環境を見ていきますと、国内の建設・土木・産業資材市場は、新設着工数の頭打ちという構造的課題に直面する一方で、高度経済成長期以降に建設された主要インフラの老朽化にともなう「修繕・維持管理・事業延命」への投資ニーズが爆発的に増大しています。また、すべての産業において、製品開発や施工の合理化、コストダウンと同時に、二酸化炭素排出量の削減、カーボンニュートラルの完全な実現が絶対的な規制要件として課せられています。自動車業界におけるe-モビリティ(電動化)にともなう車体の軽量化・静粛性の両立や、建築現場における深刻な職人不足を解決する「1成分形・省力化施工」へのシフトは不可欠のトレンドとなっており、これらすべての課題に対して世界標準のケミカル解決策を保有している同社にとって、極めて広大でリプレイスの余地が大きいブルーオーシャンが市場に現れていると考えます。
✔内部環境
同社の内部環境を分析しますと、1910年のスイスでの創業以来、世界100カ国以上の拠点で33,000人以上の従業員と400以上の工場を維持するグローバルな「Sika Spirit(経営指針)」と、国内市場で吸収合併したハマタイト、ダイフレックス、ポゾリスソリューションズ等の日本の一流インフラブランドの営業網・生産製造アセットが高度にパッチワーク・結合されています。今回の貸借対照表を見ますと、総資産71,261百万円のうち、平塚工場、新南陽工場、小野工場といった国内の一等地に張り巡らされた生産設備や研究開発棟を含む有形固定資産が16,076百万円計上されているだけでなく、相次ぐ大規模M&Aのシナジーを反映した無形固定資産が26,652百万円という極めて巨大な規模で計上されており、固定資産合計(43,543百万円)が総資産の約61.1%を占めるという、強固なインフラ集約型の内部構造を示しています。1,050名の専門人材が、開発、生産、営業、技術サービスにいたるまで〈製・販・技〉一体となった高効率なワンストップ体制を自社内で完結して運営していると考えます。
✔安全性分析
財務の安全性分析という観点においては、単体の決算数値の表面だけを追うと、自己資本比率が約-2.5%(純資産合計▲1,762百万円)の債務超過となっており、一見すると非常にスリリングで慎重な解釈を要するプロファイルを示していると解釈せざるを得ません。総資産71,261百万円に対し、固定負債55,930百万円と短期の流動負債17,093百万円を合わせた負債合計は73,023百万円にのぼっています。しかしながら、この負債の大部分はグローバル本社であるスイスSikaグループや関係会社からの、長期の企業買収資金調達やグループ内資金管理(キャッシュ・プーリング)にともなう戦略的な負債ストラクチャーを反映していると考えるのが自然です。短期的な支払能力を示す流動比率は、流動負債17,093百万円に対して流動資産を27,718百万円も保有しているため、約162.2%という、健全の目安とされる100%を大幅にクリアする極めて潤沢な短期流動性を保持しています。売上高65,092百万円に対して当期純損失は2,335百万円にとどまっており、スイス証券取引所の上位20社(SMI)に登録されている親会社の強大な資本補完力と世界的な信用補完を正しく定義すれば、金利ある世界への移行局面においても実質的な破綻リスクは皆無であり、大統合によるシェア独占の果実を回収する手前の、極めて戦略的かつ持続可能性の高い過渡期経営が行われていると推測します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の絶対的な強みは、世界100カ国以上に拠点を持ち、国際規格「ISO 9001」や「ISO 14001」に裏付けられたスイス・Sikaグループの圧倒的なグローバルテクノロジーブランド力と、国内市場におけるハマタイト、ダイフレックス、ポゾリス等の超一級インフラブランドの完全統合にともなう、売上高65,092百万円という圧倒的な「規模の経済」と市場支配力にあります。流動比率約162.2%に裏付けられた27,718百万円もの潤沢な流動資産を保持し、コンクリート混和剤からウレタン防水材、工業用弾性接着剤にいたるまで、建築・土木・輸送機器の全レイヤーを網羅する包括的な製品ポートフォリオを内製化しています。全国の有力施工会社と強固にタイアップした責任施工・サービス体制と、1,050名の専門人材による〈製・販・技〉が一体となったワンストップの提案力が、他社の容易な追随を許さない巨大な強みであると考えます。
✔弱み (Weaknesses)
一方で弱みとして推測されるのは、国内最大級のインフラ建材・化学プレイヤー5社以上の大統合およびポゾリスの吸収合併を一気呵成に断行したことにともない、社内の組織再編、人事制度のすり合わせ、生産拠点の最適化、および基幹システムの統合(PMIプロセス)において過渡期的な高額の統合作業コストや販売管理費(24,774百万円)が先行し、単体決算において営業損失786百万円、純資産▲1,762百万円の債務超過を余儀なくされている财务の脆弱性です。有形固定資産16,076百万円、無形固定資産26,652百万円という極めて重い固定アセットを国内に抱える資本集約型の事業構造ゆえに、国内外の景気後退や大型建設プロジェクトの遅延が工場の稼働率を低下させ、固定費負担の増加によって利益のボラティリティを大きくさせやすい側面があると推測します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
目の前に広がる魅力的な成長機会は、国内における高度経済成長期に埋設された道路、橋梁、トンネル、下水道といった膨大な都市・社会インフラが、一斉に製品寿命を迎えて老朽化が限界に達し、安全性確保に向けたリペア・保護・防食・補修市場の規模が爆発的に拡大しているマクロ潮流です。同社がポゾリス統合によって圧倒的なアドバンテージを得た、セメントの単位水量を大幅に減らして強度・凍結融解への抵抗性を劇的に高める「シーカ® ポゾリス®」や、スランプを長時間保持させる流動保持剤「シーカ® ビスコフロー」は、インフラのライフサイクル長期化とカーボンニュートラル(CO2排出削減)を両立させたいゼネコンや自治体のコアニーズに完璧に合致しています。さらに、自動車業界の電動化(e-モビリティ)に伴う車体軽量化のための構造用接着剤や、車室内の静粛性を高める発泡充填材・制振材(Sika®Dump等)への特需は、受託高と売上を飛躍的に高める絶好の成長機会になると考えます。
✔脅威 (Threats)
直面せざるを得ない外部の脅威としては、国内の建設資材やシーリング材、化学混和剤市場における成長性と巨大なシェアに目をつけた、潤沢な資本力と根強いドメスティック営業網を保持する国内の老舗化学ファクトリーや大手重工業系デベロッパー、さらには特定の専門建材領域に特化した新興のITベンダーが参入を大幅に強化しており、価格競争や優良アカウントの奪い合いが激化している点です。また、原油価格や原材料費、グローバルな物流・エネルギーコストの高止まりに加えて、為替レートの激しいボラティリティの発生が、スイス本社や海外のグループファクトリーからの主要コンポーネント・製品の輸入調達原価(売上原価41,104百万円、原価率約63.1%)を不当に押し上げ、国内の製造採算性をさらに圧迫する懸念があると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
短期的な経営戦略として想像されるのは、企業の建設・インフラ保守予算がコスト管理重視へと厳格にシフトしている現在の足元の環境に対応するため、5社大統合およびポゾリスの吸収合併によって完成した「国内最強の製品クロスセル(相互販売)」の徹底執行と、重複する生産・物流機能のドラスティックな統廃合による販売管理費(24,774百万円)の劇的な圧縮です。具体的には、既存の「ハマタイト」や「ダイフレックス」のシーリング・防水材を納入している広大な国内のゼネコン・専門施工会社ルートに対し、新たに統合した「シーカ® ポゾリス®」の化学混和剤や、施工の省力化を叶える1成分形ウレタン防水材「エバーコートZero-1」をパッケージ化して一斉にクロス提案し、フロントでの受託アカウント数を早期に拡大させることが考えられます。今回の決算で実証された27,718百万円もの豊富な流動資産という強みを活かし、短期的な運転資本の優位性を保ちながら、全国の主要な営業・研究・生産体制の重複コストを2026年現在の最新のAIワークフローによって一本化し、流動負債(17,093百万円)の効率的な決済回転率を最適化しつつ、次期における単年損益の早期黒字化と債務超過(▲1,762百万円)の解消を足元から徹底的に見ていきます。
✔中長期的戦略
中長期的戦略においては、単なる土木・建築用ケミカル材料の製造販売企業という従来の枠組みを完全に超越した、日本の社会インフラ全体および移動体モビリティの変革を支える「インテリジェント・サステナビリティ・ソリューションの絶対的統合プラットフォーマー」への完全な進化が想像されます。具体的には、333件を超える新規特許出願力と世界20のグローバルテクノロジーセンターの知見をフルにレバレッジし、コンクリート製造におけるCO2削減と超高強度化を両立する「スマートダイナミックコンクリート(SDC)」の国内インフラ市場への全面実装を主導し、日本の都市構造のダウンサイジングや長寿命化計画の最上流工程を独占することが鍵になると考えます。これと並行して、自動車のCASE・電動化(e-モビリティ)市場に対し、林テレンプとの合弁シナジーやハマタイトの技術をさらに深化させ、車体構造の耐衝撃性を最大化する弾性接着技術や、車室内のノイズを低減する発泡充填材・制振材(Sika®Dump等)を国内の主要自動車OEMに標準仕様として完全に組み込ませるプラットフォーム戦略を展開することが推測されます。床材として55年以上の世界実績を持つ「ユークリート」を核とした、工場の生産工程全体を最適化するデジタル・ライフサイクルソリューション契約を拡大し、数年・数十年単位で安定した超高利益率の長期ライセンス・保守報酬(リカーリング収益)を日本市場にカチッと定着させ、外部の経済環境や建築市況の波に左右されにくい、極めて強靭で唯一無二のグローバル高利益率体質へと構造改革を強力に推進していくと推測します。
【まとめ】
シーカ・ジャパン株式会社の第71期決算公告および包括的なワンストップ事業構造を多角的なコンサルタントの視点から要約しますと、同社は世界最先端のスペシャリティ・ケミカル知見を誇るスイス本社のスケールメリットと歴史を最大限に享受しながら、国内においては日本の名だたるインフラ建材・化学メガブランドを完全に統合した、圧倒的な「規模の経済」を誇る次世代のワンストップ・ソリューション・サプライヤーとして、確固たるポジションを日本市場で開花させている実態が明らかになりました。単体バランスシート上の▲1,762百万円という債務超過や当期純損失2,335百万円というデータは、一見するとスリリングな財務状況を想起させますが、その本質は、売上高65,092百万円、売上総利益23,988百万円を安定して生み出す本業の極めて強烈な「稼ぐ力の基礎」を日本国内に確立するための、大統合(PMI)にともなう戦略的先行投資の過渡期にほかなりません。2026年現在の「インフラの老朽化とカーボンニュートラル、そしてデータ・戦略のパッチワーク化」という日本企業の深刻な痛点に対し、コンクリート混和剤からウレタン防水、弾性シーリング、そして自動車用接着・制振材までを1つのエコシステムでシームレスに繋ぎ、実測可能な成果へと変貌させる同社の統合力は、他社の追随を許さない絶対的なアドバンテージとして機能しています。今後は、労働集約的な個別対応から脱却したAIや独自のデータプラットフォーム化をグローバルな製品開発とスマートに連動させることで、日本の都市空間とモビリティの未来をスマートに先導し、変化するマクロ経済サイクルを見極めながらさらなる強靭な大飛躍を遂げていくものと推測します。未来の成功の基盤となる同社の鮮烈な挑戦には、今後も経営戦略の観点から深く熱い注目を注ぎ続けたいと思います。
【企業情報】
企業名: シーカ・ジャパン株式会社
所在地: 東京都港区元赤坂一丁目2番7号 赤坂Kタワー7階(※主要拠点: 平塚工場、小野工場、新南陽工場、大阪テクニカルセンター ほか)
代表者: 代表取締役社長 アマン・マルコ
設立: 1955年8月5日(日本法人設立登記。Sikaの創業は1910年)
資本金: 490百万円
事業内容: 各種土木・建築・工業用化学製品(コンクリート用混和剤、ウレタン防水材、弾性シーリング材・接着剤、工業用・船舶用接着・制振・補強・保護材等)の開発・製造・販売、およびシステムソリューションの提供
株主: Sika AG(スイス本社グループ100%)
