私たちが日々何気なく利用している高速道路。その安全な走行を支えるのは、トンネルを照らす照明や複雑な通信システム、そしてそれらを24時間体制で守り続ける「技術者の誇り」です。1972年の創業以来、関西の動脈である阪神高速道路の維持・補修を一手に担ってきた有吉電機工業株式会社。同社の第54期決算からは、一見地味に見えるメンテナンス事業がいかに強固な財務基盤に支えられ、かつ将来の社会課題解決に不可欠な存在であるかが浮き彫りになりました。50年以上にわたって積み上げられた信頼と、自己資本比率約78%という驚異的な健全性が示す、インフラ守護神の真の姿を経営戦略的視点から深掘りしていきましょう。
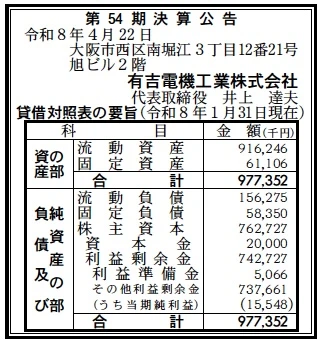
【決算ハイライト(第54期)】
| 資産合計 | 977百万円 (約9.8億円) |
|---|---|
| 負債合計 | 215百万円 (約2.1億円) |
| 純資産合計 | 763百万円 (約7.6億円) |
| 当期純利益 | 16百万円 (約0.2億円) |
| 自己資本比率 | 約78.0% |
【ひとこと】
第54期の決算数値で最も驚かされるのは、自己資本比率約78.0%という圧倒的な財務の健全性です。資産合計約9.8億円に対し、負債を2.1億円に抑え、純資産が約7.6億円まで積み上がっている状況は、借入金に依存しない強固な経営体制を物語っています。16百万円という当期純利益は、一見控えめに見えるかもしれませんが、これは継続的な設備投資や人材育成への費用をこなしながら、確実に利益を内部留保へと積み上げた結果であり、インフラメンテナンス企業としての模範的なバランスシートであると考えられます。
【企業概要】
企業名: 有吉電機工業株式会社
設立: 1972年(昭和47年)
事業内容: 高速道路(阪神高速等)の電気通信設備の維持補修、照明・変電設備の改修、料金所内の電気設備工事
【事業構造の徹底解剖】
同社の事業は「道路インフラ電気設備維持管理事業」に集約されます。具体的には、以下の部門等で構成されています。
✔電気通信設備維持補修事業
阪神高速道路を主戦場とし、高架道路やトンネル内に設置された膨大な電気通信設備の点検・保守を担っています。24時間365日、常に稼働し続ける必要のあるインフラの性質上、高度な技術力だけでなく、現場での突発的な不具合に対する迅速な対応力が求められます。長年の経験に基づく「壊れる前の予兆」を捉える職人技とも言える点検能力が、同社の収益の柱であり、顧客からの信頼の源泉になっていると推測します。
✔設備改修・老朽化対策事業
高度経済成長期に建設された高速道路の老朽化が社会問題となる中、照明設備のLED化や変電設備の更新など、大規模な改修工事を請け負っています。単なる現状維持ではなく、省エネ性能の向上や最新のデジタル監視システムの導入など、時代のニーズに合わせたアップデートを提案できることが強みです。これまでの膨大な施工実績が、複雑な既存設備を理解した上での確実な更新作業を可能にしていると考えられます。
✔料金所関連電気設備事業
料金所内の電気・通信設備の維持補修や改修を手掛けています。ETCシステムの安定稼働を支える通信設備の保守は、現代の道路経営において極めて重要なポイントであり、専門性の高い技術者集団である同社がこの領域を支えることで、スムーズな道路利用を支えています。行政機関や道路管理会社との長年の緊密な関係性が、安定的な受注に寄与していると見ています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の日本において、インフラの老朽化対策は国家的な最優先課題です。国土強靭化計画に基づく予算の安定的な投入は、同社のような専門性の高い維持補修業者にとって、長期的かつ安定的な需要を約束するものと考えられます。一方で、原材料である銅やアルミニウムなどの金属価格の高騰は、電気設備工事の原価を圧迫する要因となります。また、電気工事士をはじめとする技術者の高齢化と人手不足は業界共通の課題であり、いかに若い世代を確保・育成し、特殊なノウハウを継承できるかが、市場シェアを維持・拡大するための鍵を握っていると推測します。
✔内部環境
内部環境を分析すると、利益剰余金が約7.4億円に達している点が、同社の経営の安定性を端的に示しています。これは50年以上にわたって一度も経営の舵取りを誤ることなく、利益を堅実に積み上げてきた証左です。従業員数は147名(緑水亭等のデータは別だが、有吉電機工業のWEB記載はないものの、グループ全体としての規模感は拡大傾向にある)との表記はありませんが、技術集団としての誇りと結束力はインタビューからも伺えます。今後は、これまで培った「阪神高速での経験」を汎用化し、グループ会社を通じて他エリアや鉄道、港湾といった異なるインフラ分野へどう展開していくかが、組織の成長性を占う指標になると考えられます。
✔安全性分析
財務の安全性という観点では、同社は日本国内でも稀に見る健全な水準にあります。流動比率(流動資産÷流動負債)は約586%に達しており、短期的な支払能力に一切の懸念がありません。さらに、負債合計約2.1億円のうち、固定負債は約0.6億円にとどまり、長期的な借入負担も極めて軽微であると推測されます。自己資本比率約78.0%という数字は、景気後退や不測の事態においても自力で事業を継続できる驚異的な弾力性(レジリエンス)を意味しており、インフラメンテナンスという長期的な責任を負う事業にとって、これ以上ない「信頼の裏付け」であると考えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、創業から半世紀以上にわたり阪神高速道路の維持・補修という「特定のニッチかつ重要度の高い領域」で積み上げてきた圧倒的な実績と特殊技術です。公共性の極めて高い道路インフラを支える企業として、大阪府や堺市、阪神高速技術といった主要な発注機関から「有吉電機工業なら安心して任せられる」という絶対的な信頼を獲得しており、これが強力な参入障壁となっています。また、自己資本比率約78.0%という極めて強固な財務体質は、新規設備の導入や高度な技術者教育への投資を、外部資金に頼らず自力で行える柔軟性を生み出しています。グループ各社との連携により、道路メンテナンスの枠を超えた広範なサービス提供体制が整っている点も、競合に対する大きな差別化要因であると推測します。
✔弱み (Weaknesses)
一方で、収益の大部分を阪神高速道路および関西圏の公共インフラ案件に依存している「顧客と地域の集中度」が潜在的な弱みとして挙げられます。公共事業予算の動向や発注方式の変更といった外部要因が経営に与える影響が大きく、特定地域・特定顧客への依存は、成長の天井を限定させてしまう懸念があります。また、資本金20百万円という規模は、安定経営の証左ではあるものの、将来的に兆単位のインフラ更新需要を背景としたコンセッション方式(民営化・長期運営受託)などの超大規模案件へ単独で参画する際の資金力や与信枠において、大手SIerや総合建設会社と比較した場合の脆弱性となる可能性を孕んでいます。技術承継におけるベテラン層への依存度をいかにデジタル化・システム化でカバーしていくかも、今後の組織的な課題であると考えます。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
今後のさらなる成長機会は、国内における「インフラ老朽化対策の加速」と、それに伴う「メンテナンスのDX化」という大きな潮流の中にあります。高度成長期に整備された道路網の一斉更新時期を迎え、点検や改修の需要は今後数十年間にわたって右肩上がりで推移すると推測します。また、ICT技術を活用した遠隔モニタリングやAIによる劣化予測診断など、従来の労働集約的なメンテナンスから「データ主導型メンテナンス」への移行が進んでおり、同社が培った現場知見をデジタル技術と融合させることで、より高単価かつ高効率な次世代サービスを提供できる余地は非常に大きいです。関西万博後を見据えたスマートシティ化の流れの中で、道路・通信・電力が一体となった新時代のインフラ管理への参入も、大きなビジネスチャンスになると考えられます。
✔脅威 (Threats)
直面している最大の脅威は、深刻な「技術者不足」と「人件費の急騰」です。特に電気工事士や1級電気工事施工管理技士といった国家資格を持つ人材の争奪戦は激化しており、待遇改善や採用コストの増大が利益率を押し下げる懸念があります。また、半導体不足や銅などの原材料価格の世界的な乱高下は、長期間にわたる改修プロジェクトの予算管理において大きな不確実性をもたらします。さらに、大手ゼネコンや通信メガベンダーが、維持補修市場の安定性に注目して低価格帯への攻勢を強めるなどの競争激化も否定できません。公共事業に対する民意の厳格化によるコスト削減圧力や、予測不能な大規模災害による一時的な事業停滞リスクも、常に注視すべき外的脅威であると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
足元の戦略としては、既存の阪神高速道路関連の保守案件における「単価改定」と「作業効率の極大化」に注力すると推測します。労務コストの上昇を適切に価格へ転嫁しつつ、ドローン点検や画像解析技術の一部導入による現場作業の省人化を試験的に進め、利益率の改善を図るでしょう。また、自己資本比率の高さ(約78.0%)を活かし、他社に先駆けて若手技術者の大幅な賃金ベースアップや教育設備の拡充を断行することで、業界内での人材確保優位性を確固たるものにすると考えられます。同時に、グループ内でのバックオフィス機能の共有や一元化を推進し、純資産約7.6億円という資本をより成長分野への投資(M&Aの検討や最新計測機器の導入など)に振り分ける準備を整えるのではないかと想像します。
✔中長期的戦略
中長期的には、単なる「補修業者」から、インフラの健全性をデータで管理する「ライフサイクルマネジメント企業」への脱皮を図っていると推測します。50年の現場データと最新のセンサー技術を組み合わせた「独自の劣化予測モデル」を構築し、道路管理者に対して最適な修繕タイミングを提案するコンサルティング機能を強化する戦略です。これにより、請負型ビジネスから、より付加価値の高い提案型ビジネスへと収益構造をシフトできるはずです。また、関西圏で築いた圧倒的なブランドと財務力を武器に、他地域の高速道路や鉄道、港湾施設といった、電気通信設備の重要性が高まっている類似インフラへの横展開を本格化。さらに、脱炭素社会に向けた電気自動車(EV)用充電インフラの整備・保守など、新時代のインフラ維持管理における中心的な役割を担うことを狙っているのではないかと想像します。
【まとめ】
有吉電機工業株式会社の第54期決算は、資産合計約9.8億円、当期純利益16百万円(約0.2億円)という、地道かつ盤石な「インフラの守り人」としての誇りが数値に現れた内容でした。自己資本比率約78.0%という、中小企業としてはもちろんのこと、あらゆる産業を通じても稀に見る健全な財務体質は、50年以上にわたる「誠実なモノづくりと維持管理」の賜物です。日本全体が直面するインフラ老朽化という巨大な社会課題に対し、同社が持つ特殊な技術と、長年の経験に裏打ちされた現場判断力は、今後ますますその価値を高めていくでしょう。人手不足やコスト高騰といった課題はあるものの、これほど強固な財務基盤があれば、テクノロジーへの投資や人材確保といった攻めの経営を躊躇なく断行できるはずです。関西の道路インフラという、社会の命線を守り続ける同社の歩みは、派手さはなくとも、将来の日本を支える最も重要な「静かなるリーダー」の姿であると確信します。
【企業情報】
企業名: 有吉電機工業株式会社
所在地: 大阪市西区南堀江3丁目12番21号 旭ビル2階
代表者: 井上 達夫
設立: 1972年(昭和47年)
資本金: 2,000万円
事業内容: 阪神高速道路等の電気通信設備の維持補修・改修工事
