世界屈指の資産運用大手が日本市場で見据える「長期投資の真髄」とは何か。英国で189年の歴史を誇るリーガル・アンド・ジェネラル(L&G)グループの日本拠点、リーガル・アンド・ジェネラル・インベストメント・マネジメント・ジャパン。彼らが公表した第9期の決算公告は、一見すると控えめな利益水準に見えますが、その財務諸表の深層には、強固な資本基盤と次なる成長への布石が隠されています。1.5兆米ドルを超えるグローバルな運用力を背景に、日本の機関投資家へどのような価値を提供しようとしているのか、経営戦略コンサルタントの視点からその現在地と未来を紐解いていきましょう。
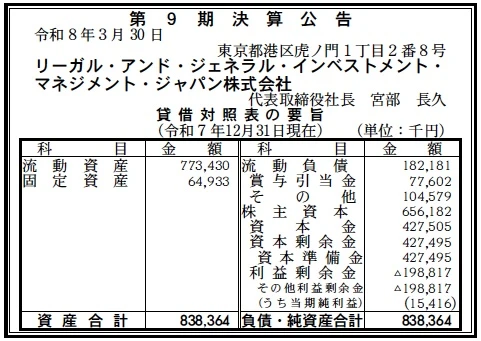
【決算ハイライト(第9期)】
| 資産合計 | 838百万円 (約8.4億円) |
|---|---|
| 負債合計 | 182百万円 (約1.8億円) |
| 純資産合計 | 656百万円 (約6.6億円) |
| 当期純利益 | 15百万円 (約0.2億円) |
| 自己資本比率 | 約78.3% |
【ひとこと】
今回の第9期決算で最も印象的なのは、自己資本比率が約78%という極めて高い水準にある点です。これは外資系資産運用会社の日本法人として、親会社からの潤沢な資本供給と、リスクを限定した堅実な経営体制を象徴していると考えます。当期純利益は15百万円と小規模ですが、黒字を確保したことは日本市場での基盤構築が着実に進んでいる証左と言えます。累積の利益剰余金が依然としてマイナスである点は、2017年の設立以来、長期的な視点での投資フェーズを継続していることを示唆しており、収益の爆発力よりも安定性を重視した姿勢が伺えます。
【企業概要】
企業名: リーガル・アンド・ジェネラル・インベストメント・マネジメント・ジャパン株式会社
設立: 2017年2月
事業内容: 機関投資家向け資産運用サービス、責任投資(ESG)に関する活動。株式パッシブ運用、債券アクティブ運用、および不動産やインフラなどのプライベート資産運用を展開。
https://am.landg.com/ja-ja/institutional/
【事業構造の徹底解剖】
同社の事業は「グローバル資産運用事業」に集約されます。具体的には、以下の部門等で構成されています。
✔伝統資産運用戦略(インデックス・アクティブ)
株式パッシブ運用や債券アクティブ運用を中心として、低コストで効率的なベータ提供から、独自の分析に基づいたアルファ創出まで幅広いソリューションを機関投資家に提供しています。特にインデックス戦略においては、グローバルな規模の経済を活かした競争力を持ち、顧客の負債状況やリスク許容度に応じた負債連動投資(LDI)などの高度なリスク管理手法を取り入れている点が特徴的であると考えます。
✔実物資産(リアル・アセット)投資戦略
英国最大級の実物資産運用会社としての実績を背景に、不動産、インフラストラクチャー、クリーンエネルギー、プライベートクレジットなどへの投資機会を提供しています。単なる資金投入に留まらず、英国での都市再開発(マンチェスターやリーズの事例)に見られるように、社会・経済的利益を創出しながら長期的な年金債務と資産のマッチングを実現する専門性を発揮しています。
✔責任投資(ESG)およびソリューション提供
「責任投資において業界をリードする」という理念のもと、すべての運用プロセスに環境・社会・ガバナンスの要素を統合しています。企業のエンゲージメント(対話)や議決権行使を通じて、財務的なサステナビリティの向上を働きかけることで、長期的な価値創造を目指しています。日本においても、サステナビリティを重視する年金基金等のニーズに応えるべく、専門的な助言・代理業務を行っていると推測します。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の資産運用業界は、日本政府の「資産運用特区」の設置や新NISAの浸透により、貯蓄から投資へのシフトが歴史的な転換点を迎えています。機関投資家においても、伝統的な国内債券の低利回り環境が続く中で、オルタナティブ資産(実物資産)や海外資産への分散投資が不可避となっており、グローバルな運用実績を持つ外資系運用会社への期待はかつてないほど高まっていると考えます。また、脱炭素社会に向けたグリーンファイナンスの重要性が増しており、クリーンエネルギー投資に強みを持つ同社にとっては、政策的な後押しも期待できる経営環境にあると推測します。
✔内部環境
財務諸表に目を向けると、資産の約92%を流動資産(773百万円)が占めており、これは主に現金や預金、未収金といった流動性の高い資産で構成されていると推測されます。運用会社としての性格上、大規模な固定設備を必要としないため、固定資産は64百万円に留まっています。負債面では流動負債が182百万円と資産合計に対して極めて小さく、健全な資金繰りが行われていることが伺えます。一方で、資本金428百万円に対し利益剰余金が▲199百万円となっている点は、日本拠点としての黒字化が定着しつつあるものの、過去の累積損失を解消するまでの道のりにあることを示しており、今後のAUM(運用資産残高)拡大による収益向上が内部的な最優先課題であると考えられます。
✔安全性分析
安全性については、自己資本比率78.3%という数字が示す通り、鉄壁の財務基盤を有しています。流動比率(流動資産/流動負債)を算出すると約424%となり、短期的な支払い能力に全くの不安がないことがわかります。資産運用業は顧客の資産を分別管理し、自社のバランスシートを毀損させるようなレバレッジをかけないビジネスモデルであるため、この健全性は顧客である機関投資家からの「信頼」に直結します。グローバル親会社の高い格付けとこの強固な自己資本は、長期的な委託先を選定する年金基金等の顧客にとって、極めて強力なアピールポイントになっていると推測します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
リーガル・アンド・ジェネラル・グループが189年かけて築き上げた「信頼のブランド」と、1.5兆米ドルを超える巨大な運用資産規模が最大の強みであると考えます。これにより、単一の運用会社では実現不可能な規模の経済を享受でき、インデックス運用におけるコスト競争力や、プライベート市場での良質な案件へのアクセス権を確保しています。また、責任投資における先駆的な立場は、日本の機関投資家が直面している「スチュワードシップ責任の遂行」という課題に対し、具体的なソリューションを提供できる独自の価値創出に繋がっていると推測します。さらに、約78%という高い自己資本比率は、長期的なパートナーシップを求める顧客に対する経営の安定性の証となっています。
✔弱み (Weaknesses)
日本法人設立から約9年が経過した現在も、利益剰余金が▲199百万円とマイナスの状態にあることは、累積収益の面で課題を残していると推測します。グローバルでの圧倒的なプレゼンスに対し、日本国内における知名度や営業ネットワークは、先行する他の外資系大手や国内系大手と比較して未だ発展途上の段階にあると考えられます。また、組織規模が比較的小さい日本拠点においては、高度な運用の大部分を海外拠点に依存している可能性があり、国内顧客の細かいカスタマイズ要望にどれほど迅速かつ柔軟に応えられるかという「ローカライズの深化」が、さらなるシェア拡大に向けたボトルネックになるリスクがあると見ています。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
日本政府による資産運用業の高度化推進策は、海外の高度な運用手法を導入したい国内機関投資家にとって、同社のような専門性の高い外資系プレーヤーを受け入れる絶好の機会を提供していると考えます。特に、インフレ局面における実物資産(不動産、インフラ)への資金シフトは、英国での豊かな実績を持つ同社にとって最大の商機です。また、ネットゼロ(カーボンニュートラル)達成に向けた企業の移行を支援する「トランジション・ファイナンス」への注目は、ESG運用のリーダーである同社の知見が最も活かされる分野です。こうした社会的要請に応える実物資産運用の専門家としての地位を確立できれば、国内でのAUMは飛躍的に拡大する余地があると推測します。
✔脅威 (Threats)
資産運用業界全体で見られる「運用手数料の下落トレンド」は、特にパッシブ運用において利益率を低下させる直接的な脅威になると考えます。国内の有力な金融グループが外資系運用会社との提携を強化したり、自社でのオルタナティブ運用を拡大したりする動きは、同社のターゲットとする顧客層を奪い合う競争激化を招きます。また、地政学的な緊張の高まりや主要国の金利政策の不確実性は、インフラや不動産といった実物資産の評価額に悪影響を及ぼし、パフォーマンスの低下が解約を誘発するリスクがあります。さらに、日本の厳格な金融規制への対応コスト増も、収益性を圧迫する要因になり得ると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
短期的には、15百万円の黒字を計上した第9期の勢いを維持しつつ、日本の主要な年金基金や金融機関とのリレーションシップをさらに深め、AUMの着実な積み増しを図ると考えます。具体的には、伝統的な株式・債券運用に留まらず、インフレ耐性の高い「実物資産」や「プライベート・クレジット」などのオルタナティブ資産の紹介を強化し、より収益性の高いアセットクラスへの資金誘導を目指すと推測します。また、責任投資(ESG)に関する専門的な勉強会やレポート提供を積極的に行うことで、「ESG運用の相談役」としてのポジションを確立し、ブランド認知度を向上させることが、中長期的な収益基盤の安定に繋がる重要な短期施策になると考えられます。
✔中長期的戦略
中長期的には、英国での成功モデルである「都市再生投資(アーバン・リジェネレーション)」のノウハウを日本市場へ最適化して導入し、独自のプライベート市場プラットフォームを構築することを目指すと推測します。単に海外の資産を売るだけでなく、日本のインフラや再生可能エネルギープロジェクトへの投資を促進するハブとしての機能を強め、日本法人の独自性を打ち出す戦略です。これにより、累積の利益剰余金のマイナスを解消し、日本拠点自体の収益自立性を高めることが期待されます。さらには、L&Gグループのデジタル戦略を活用し、マルチアセットや負債連動投資(LDI)などの複雑なリスク管理ソリューションをSaaS的に提供することで、資産運用会社としての枠を超えた「総合金融ソリューション・パートナー」への脱皮を図ると考えられます。
【まとめ】
リーガル・アンド・ジェネラル・インベストメント・マネジメント・ジャパンの第9期決算は、15百万円という黒字の達成と、約78%という盤石な自己資本比率の両立によって、日本市場における長期的なコミットメントを財務面から証明した内容と言えます。外資系運用会社にありがちな短期的な撤退リスクを感じさせない強固な資本基盤は、数十年単位の運用を託す機関投資家にとって、何物にも代えがたい安心材料となっていると考えられます。 現在は累積損失を解消する過程にありますが、伝統的資産の効率的運用と、最先端の実物資産・ESG戦略を組み合わせた独自のアプローチは、資産運用立国を目指す日本の市場ニーズと完璧に合致しています。英国で培われた「私たちの未来のために」という投資哲学が、日本の金融市場でいかに開花し、社会的利益と経済的利益の両立を実現していくのか。第10期以降のAUM拡大と、累積損失の解消に向けた軌道修正が、同社の日本における真の成功を占う鍵となるでしょう。経営戦略の観点からは、グローバルの巨人の力をいかに「日本流」に翻訳し、定着させられるか。そのローカライズの質が、今後の飛躍を決定づけると考えます。
【企業情報】
企業名: リーガル・アンド・ジェネラル・インベストメント・マネジメント・ジャパン株式会社
所在地: 東京都港区虎ノ門1-2-8 虎ノ門琴平タワー22階
代表者: 宮部 長久
設立: 2017年2月
資本金: 428百万円
事業内容: 投資運用業、投資助言・代理業、第二種金融商品取引業。グローバル資産運用ソリューションの提供。
株主: L&G – Asset Management Limited
