私たちの日常生活を支える「物流」という社会インフラにおいて、単にモノを運ぶだけでなく、いかに最適化された戦略を描けるかが企業の命運を分ける時代となっています。今回注目するのは、北陸を拠点に全国へ広大なネットワークを持つビーインググループの一翼を担う「株式会社A2ロジ」の第14期決算です。物流コンサルティングと実務を融合させた同社が、不透明な経済状況下でどのような財務的足跡を刻んだのか。その数字の裏側に隠された経営戦略と、今後の物流業界における立ち位置を、専門的な視点から深掘りしていきましょう。
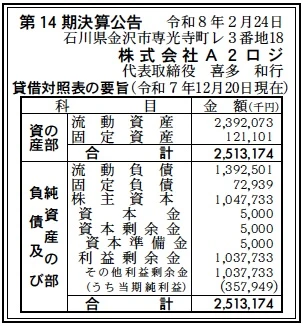
【決算ハイライト(第14期)】
| 資産合計 | 2,513百万円 (約25.1億円) |
|---|---|
| 負債合計 | 1,465百万円 (約14.7億円) |
| 純資産合計 | 1,048百万円 (約10.5億円) |
| 当期純利益 | 358百万円 (約3.6億円) |
| 自己資本比率 | 約41.7% |
【ひとこと】
株式会社A2ロジの第14期決算を概観すると、まず目につくのは総資産2,513百万円に対して、純利益358百万円という高い収益性です。自己資本比率も41.7%と、物流業界の中小規模企業としては非常に健全な水準を維持しています。特に「流動資産」が資産の大半を占めており、身軽な経営スタイル(アセットライト)を維持しながら、グループのネットワークを最大限に活用している様子がうかがえる興味深い内容だと考えます。
【企業概要】
企業名: 株式会社A2ロジ
設立: 2012年5月
事業内容: ビーインググループにおける物流事業および物流コンサルティング、輸送センターの運営
https://being-group.jp/corporate/profile/
【事業構造の徹底解剖】
同社の事業は「物流ソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔輸配送ネットワーク事業
滋賀県の関西第1TC・第2TCを筆頭に、新潟、長岡、郡山、京都といった各地に拠点(トランスファーセンター)を展開しています。これらは単なる倉庫ではなく、複数の荷主の荷物を集約して効率的に配送するクロスドッキング機能を備えており、荷主のコスト削減に直結する価値を提供していると推測します。
✔物流コンサルティング事業
ビーインググループが30年以上にわたり培ってきたノウハウをベースに、拠点集約や配送ルートの最適化を提案しています。データに基づいた可視化を行い、経営戦略としての物流構築を支援することで、他社との差別化を図っていると考えられます。
✔グループシナジーの活用
親会社であるビーイングホールディングスを中心に、システム開発のGappaや車両整備の田川自動車など、物流周辺機能を網羅するグループ各社と連携しています。これにより、A2ロジは高品質なインフラを維持しつつ、自社は運営とコンサルに特化できる独自の強みを持っていると言えるでしょう。
【財務状況等から見る経営環境】
✔外部環境
現在の物流業界を取り巻く外部環境は、まさに変革の真っ只中にあります。「物流の2024年問題」に代表されるドライバーの労働時間規制強化は、供給能力の低下を招き、運賃上昇圧力となっています。その一方で、EC市場の拡大は止まることを知らず、消費者ニーズの多様化に伴い、多頻度小口配送の需要は増大し続けています。このような状況下では、単なる運送会社ではなく、A2ロジのように効率的なネットワークを構築できるコンサルティング機能を持った企業への期待が高まっていると推測します。
✔内部環境
内部環境に目を向けると、同社は2012年の設立以来、着実に拠点を拡大してきた歴史があります。特に滋賀県や新潟県といった交通の要衝にTC(トランスファーセンター)を構え、地域に根ざした日配品物流などの強みを持っています。今回の決算でも純利益358百万円を確保しており、現場のオペレーション効率が非常に高いレベルにあることが推察されます。また、親会社のガバナンスのもとでDX推進も進んでおり、デジタル技術を用いた生産性向上が内部的な原動力となっていると考えられます。
✔安全性分析
財務の安全性については、自己資本比率41.7%という数字が示す通り、非常に安定しています。流動比率(流動資産 ÷ 流動負債)で見ても、2,392百万円の流動資産に対して流動負債が1,392百万円であり、短期的な支払い能力には全く問題がありません。固定負債が72百万円と極めて少なく、借入金に依存しすぎない堅実な経営姿勢が見て取れます。利益剰余金が1,037百万円積み上がっている点も、過去の収益がしっかりと内部留保され、将来の投資余力となっている証左であると言えるでしょう。
【SWOT分析で見る事業環境】
✔強み (Strengths)
株式会社A2ロジの最大の強みは、上場企業であるビーイングホールディングスのグループ力を背景とした圧倒的なネットワークと信頼性にあります。北陸から近畿、東北まで広がる拠点網は、荷主に対して広域な配送効率化の提案を可能にしており、これが同社の競争優位性の源泉となっています。また、財務面において、自己資本比率41.7%という安定感は、不況時においても継続的なサービス提供を約束するものであり、大手荷主との長期契約において大きなアドバンテージになると推測します。さらに、単なる運送に留まらずコンサルティング機能を内包しているため、顧客のサプライチェーン全体の最適化という高付加価値なサービスを提供できる点も特筆すべき要素だと考えられます。
✔弱み (Weaknesses)
一方で、課題として考えられるのは、その資本構成のスリムさです。資本金5百万円という規模は、機動的な意思決定を可能にする反面、グループ外での単独による大型のM&Aや、独自の巨大物流拠点の建設といった大規模な資本投下が必要な場面では、どうしても親会社やグループの意向に左右されやすい側面があると考えます。また、資産の大部分が流動資産に偏っているアセットライトな経営は、効率性は高いものの、独自の物流用不動産等の担保価値を持つ固定資産が少ないことを意味します。これが将来的な金利上昇局面や融資枠の拡大において、どのような影響を及ぼすかは慎重に見極める必要があるポイントであると推察します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
今後の市場機会として最も期待されるのは、物流業界におけるデジタル・トランスフォーメーション(DX)のさらなる進展です。経済産業省が推進するフィジカルインターネットの概念に基づき、物流会社間での共同配送や情報の共有化が進む中、A2ロジが持つコンサルティングの知見と、各地のTCネットワークを組み合わせることで、プラットフォーマーとしての地位を確立できる可能性があると考えられます。特に食品や日配品といった高い鮮度管理が求められる領域において、グループ内のIT企業であるGappaと連携し、高度なトレーサビリティやAIによる需要予測を導入することで、競合他社が容易に真似できない高効率な物流サービスを展開するチャンスが広がっていると見ています。
✔脅威 (Threats)
直面する脅威としては、やはり物流コストの構造的な上昇が挙げられます。深刻な人手不足に伴う採用費や労務コストの増加、環境規制への対応としてのグリーン物流投資、さらには不安定なエネルギー価格が利益を圧迫する要因となり得ます。また、近年ではアマゾンや楽天といった巨大EC事業者が自社物流網を急速に構築しており、従来の物流事業者の領域を浸食しつつあります。これらの巨大資本による技術革新や自動化投資のスピードに対し、どのように独自の価値を出し続けられるかが重要な鍵を握ると推測します。外部環境の変化に対して、既存のビジネスモデルをいかに柔軟かつ迅速にアップデートし続けられるかが、長期的な生存戦略における最大の課題になると考えられます。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
短期的には、既存拠点の稼働率の極大化と、オペレーションの徹底的なデジタル化が最優先課題になると考えられます。第14期において358百万円という利益を計上していることから、現在のビジネスモデルは高い収益性を証明していますが、人件費の上昇という向かい風に対しては、一層の効率化が求められます。具体的には、配送車両の動態管理システムや自動配車ソフトの精度をさらに高め、1台あたりの積載効率を極限まで引き上げることで、ドライバー不足をカバーする戦略が取られると推測します。また、グループシナジーを活かして、燃料の共同購入や車両整備コストのさらなる圧縮を図ることで、利益率の維持・向上に努めることが現実的なアプローチになると見ています。
✔中長期的戦略
中長期的には、コンサルティング機能を軸とした「提案型物流プラットフォーム」への進化が期待されます。単に荷物を運ぶだけの下請け的ポジションを脱却し、荷主企業の在庫最適化や販売計画にまで深く踏み込んだ「4PL(フォース・パーティ・ロジスティクス)」としての役割を強めていく戦略です。ビーインググループ全体での拠点網拡充と連動し、空白地帯となっているエリアへの積極的な進出や、カーボンニュートラルに対応したEV車両の導入など、サステナビリティを意識した経営へと舵を切ることが予想されます。また、蓄積された膨大な物流データを外販可能なサービスに昇華させるなど、実輸送以外の収益源を構築することで、景気変動に左右されない強靭な事業構造を築き上げることが、同社の持続的な成長には不可欠であると考えます。
【まとめ】
株式会社A2ロジの第14期決算分析を通じて浮き彫りになったのは、物流という伝統的な産業において、戦略とデータの融合がいかに強力な武器になるかという事実です。同社は、資産2,513百万円、純利益358百万円という高い生産性を実現しており、その背景にはビーインググループという強固な後ろ盾と、地域密着型の高効率ネットワークが存在します。41.7%という自己資本比率は、物流クライシスと呼ばれる昨今の不安定な市場環境において、顧客が安心してパートナーとして選べるだけの十分な財務的安全性を備えていると評価できます。一方で、労働力不足やコスト増、テクノロジーの急激な変化といった脅威も無視できません。今後は、既存の強みであるコンサルティングノウハウをいかにデジタル技術でスケールさせ、2024年問題などの社会課題を「機会」へと転換できるかが焦点となります。短期的なオペレーション改善と中長期的なプラットフォーム化戦略の両輪が噛み合ったとき、同社は単なる物流企業を超え、日本のサプライチェーンを再定義する存在へと飛躍する可能性を秘めていると推察されます。北陸発のこの戦略的物流集団が、次期以降どのような革新を業界にもたらすのか、その動向に引き続き注目が集まるところです。
【企業情報】
企業名: 株式会社A2ロジ
所在地: 石川県金沢市専光寺町レ3番地18
代表者: 喜多 和行
設立: 2012年5月
資本金: 5百万円
事業内容: 物流事業、物流コンサルティング、輸送センター運営
株主: 株式会社ビーイングホールディングス
